賃貸火災保険は指定に入るな!自分で加入して半額に抑える最新裏ワザ
アパートやマンションの賃貸契約を結ぶ際、不動産会社から提示された見積書に当たり前のように組み込まれている「火災保険料:2年間で約1万5000円〜2万円」。言われるがままにサインしていませんか。実はその契約、相場の2倍以上の金額を支払っている可能性が極めて高いのが実情です。
賃貸契約において火災保険への加入自体は求められるケースがほとんどですが、「不動産会社が指定する保険会社に加入しなければならない」という法的な義務は一切存在しません。手元のスマートフォンからネット完結型の保険を選ぶだけで、補償内容を充実させたまま保険料を半額以下に抑えられます。固定費削減の盲点となっている賃貸火災保険の真実と、誰でも簡単にできる見直し手順を詳しく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:不動産会社が提示する火災保険への加入強制は独占禁止法等に抵触する恐れがあり、自分で自由に選んで契約できる。
- 要点2:ネット系保険(ダイレクト型)なら、一人暮らしで年間約3,000円台(2年で7,000円前後)から同等以上の手厚い補償が手に入る。
- 要点3:契約途中でも既存の保険を解約すれば未経過分の返戻金を受け取れるため、更新時期を待たずに今すぐ見直しが可能。
【不動産会社の指定は拒否できる】知られざる法的根拠と断るべき理由
賃貸借契約を交わす際、「当社の指定する火災保険への加入が入居条件です」と説明される場面が多々あります。しかし、これは法的に大きな問題を孕んでいます。保険業法第300条(抱き合わせ販売の禁止)や独占禁止法に基づき、不動産会社が特定の保険契約を強制することは原則として認められていません。
物件オーナーから課される賃貸契約時の火災保険加入義務は、「適切な賠償資力を持った保険に加入すること」を指しており、保険会社の選定権までは拘束されません。それにもかかわらず窓口で強く勧められる背景には、不動産会社が代理店として受け取る高額な仲介手数料の存在があります。
これがまさに、賢い入居者が賃貸火災保険の不動産会社指定を断る理由です。「他社で同等以上の補償内容の保険に自分で加入し、証券のコピーを提出します」と伝えるだけで、不動産会社側の指定を問題なく断ることができます。
【2026年最新相場】一人暮らし向け賃貸火災保険の費用と無駄な上乗せの実態
一般的な賃貸火災保険の相場を比較すると、不動産会社経由の代理店型とネット直販のダイレクト型で驚くほどの価格差が浮き彫りになります。
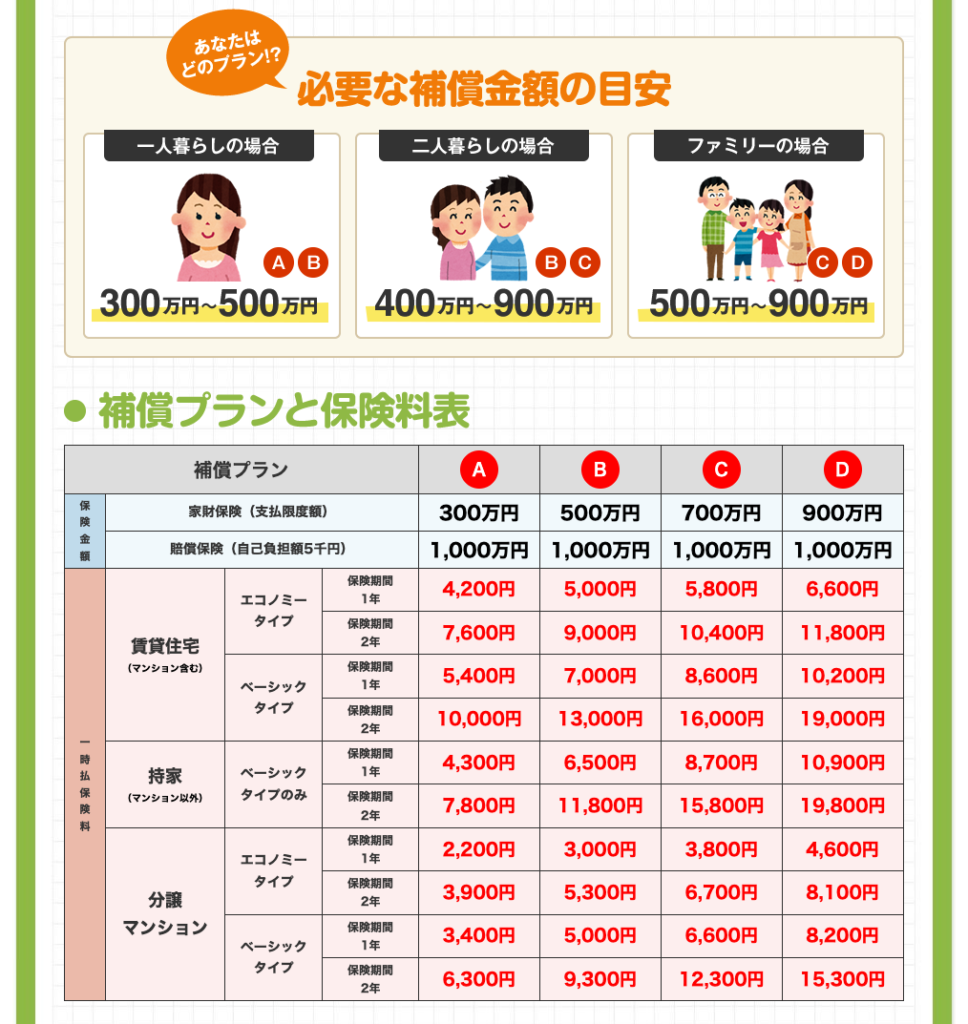
不動産会社経由で提示されるプランは、2年契約で1万5000円〜2万4000円程度が主流です。一方、インターネットで加入できるダイレクト型保険の場合、一人暮らし向け賃貸火災保険費用は2年間で約6,000円〜8,000円(年間3,000円台〜)で済みます。
なぜここまで金額が跳ね上がるのでしょうか。理由は単純で、窓口プランには「一人暮らしのワンルームには明らかに過剰な家財補償(500万〜1000万円など)」が最初からパッケージ化されているためです。単身者の標準的な家財総額は100万〜200万円程度。身の丈に合った家財補償額に設定し直すだけで、無駄な支払いを劇的に削減できます。
【必須の3大補償】借家人賠償責任保険と水漏れトラブルの真実
自分で安い保険を選ぶ際、削ってはいけない補償のコアを把握しておく必要があります。賃貸向け火災保険は、主に次の3つの要素で構成されています。
第一に、原状回復義務を果たすための借家人賠償責任保険です。火災や破裂・爆発事故、給排水設備の事故によって大家さん(オーナー)の部屋に損害を与えた際、法律上の損害賠償責任をカバーします。賃貸契約では最低でも1,000万〜2,000万円以上の補償限度額が求められるのが標準的です。
第二に、日常生活で他人に損害を与えた場合の個人賠償責任補償特約です。特に集合住宅で頻発する賃貸火災保険の水漏れトラブル補償範囲において、この特約が決定打となります。洗濯機のホースが外れて階下の部屋の家電や家具を水浸しにしてしまった場合、賠償額は数百万円に達することもあります。この特約を「1億円以上(または無制限)」でセットしておくことで、階下への賠償事故を完全にカバーできます。
第三に、自分自身の家具や家電、衣類を守る「家財保険」です。持ち物の総額に応じた適切な金額(単身なら150万〜200万円、二人暮らしなら300万〜400万円程度)を設定するのが鉄則です。
【おすすめ比較】ダイレクト型保険が圧倒的に安くて安心な理由
ネット完結型の賃貸火災保険おすすめ比較において、高い支持を集めているのが「日新火災海上保険(お部屋を借りるときの保険)」や「チューリッヒ少額短期保険(ミニケア賃貸保険)」、「楽天損保(リビングアシスト)」などのプランです。
これらダイレクト型の最大の強みは、中間マージンをカットした低価格設定と、スマホ上で最短即日加入できるスピード感にあります。また、入居者自身の過失による「うっかり汚損・破損」や「鍵の紛失時の駆けつけサービス」などが標準付帯している商品も多く、大手代理店型の高額プランと比べても補償の質で一切見劣りしません。
無駄な特約を省き、本当に必要な賠償責任を手厚く確保することが、2026年最新の賃貸火災保険節約術の王道です。
【実践マニュアル】賃貸火災保険を自分で加入・更新見直しする全手順
実際に賃貸火災保険を自分で加入する方法は驚くほどシンプルです。物件契約時だけでなく、すでに入居中の方でも以下のステップですぐに実行できます。
まずは、不動産会社から渡された重要事項説明書や賃貸契約書で、管理会社が指定する「借家人賠償責任の補償限度額(例:2,000万円以上)」を確認します。条件を満たすネット保険を検索し、Web上で申し込みを完了させると、即時に保険証券や加入証明書(PDF)が発行されます。そのデータを不動産会社にメール送付または印刷して提出すれば手続きは完了です。
また、既存の契約から切り替える場合の賃貸火災保険の更新と見直し手順も簡単です。管理会社から送られてくる更新請求書を支払わずに「自分で保険に入り直します」と連絡を入れ、新たな証券を提出するだけです。
さらに見逃せないのが、賃貸火災保険の途中解約と返戻金の仕組みです。火災保険は契約満了前であってもいつでも途中解約が可能で、残りの月数に応じた解約返戻金(未経過保険料)が戻ってきます。「更新月までまだ1年以上ある」という場合でも、今すぐネット保険に乗り換えて旧保険を解約した方がトータルで安くなるケースが大半です。
【賃貸の火災保険】に関するよくある質問(FAQ)
Q1:不動産会社に「自分で加入する」と伝えたら契約を断られたり、関係が悪くなったりしませんか?
A1:適切な補償額(借家人賠償責任1,000万〜2,000万円など)を満たした保険証券を提出すれば、法律上も契約上も入居を拒否される正当な理由にはなりません。「家計の見直しで指定外の保険を利用しますが、オーナー様への賠償条件はすべて満たしています」と冷静に伝えれば、通常の管理会社であればスムーズに受領されます。
Q2:水漏れで自分の床が濡れた場合と、下の階に被害が出た場合の補償はどう分かれますか?
A2:階下の住民への家財損害や天井の修理費用は「個人賠償責任保険」から支払われます。一方、自分が借りている部屋の床や壁の修復費用は「借家人賠償責任保険」、濡れて壊れてしまった自分の家電や家具は「家財保険」の対象となります。ネット保険でもこの3つがセットされていれば全方位でカバーされます。
Q3:引っ越しで前の賃貸を退去したとき、火災保険はどうすればいいですか?
A3:不動産会社を退去しても、火災保険は自動解約されません。契約者本人が保険会社に連絡して解約手続きを行う必要があります。解約手続きを完了すれば、残存期間に応じた返戻金が指定口座に振り込まれます。
まとめ:固定費の見直しは火災保険から!賢い選択で新生活を守る
賃貸契約の手続き中は、敷金・礼金や仲介手数料などの大きな金額に気を取られ、火災保険料の1〜2万円を「仕方がない出費」として見過ごしてしまいがちです。しかし、2年ごとに発生する更新費用も含めれば、保険会社を自分で選ぶか否かで数万円単位の手元資金が変わってきます。
ネット完結型の保険なら、手続きにかかる時間はわずか10分程度です。家賃や光熱費の見直しと並行して、まずは手元の保険証券を取り出し、現在の補償内容と支払額をチェックしてみてはいかがでしょうか。適切な補償を適正価格で手に入れることが、賢い賃貸生活の第一歩です。 (出典: 火災 保険 賃貸(Yahoo!ニュース))

毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
