【2026年最新】遺族厚生年金の金額早見表!年収別の受給額と計算の罠
大黒柱に万が一の事態が起きた際、残された家族の暮らしを支える命綱となるのが「遺族年金」です。しかし、実際に手元へいくら入るのかを正確に把握している人は多くありません。「夫の年収が高ければ安心」「子供がいれば手厚い」といった曖昧なイメージだけで捉えていると、実際の受給額とのギャップに戸惑う事態に陥りかねません。
公的年金の仕組みは複雑であり、会社員や公務員が加入する厚生年金からの給付は、亡くなった方の生前の年収や加入期間、さらには遺族自身の年齢や就労状況によって大きく変動します。2026年時点の最新制度をもとに、遺族厚生年金の目安が一目でわかる早見表と、受給額を左右する重要ポイントを詳しく紐解いていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:遺族厚生年金の支給額は「生前の平均年収」と「加入月数」に直結し、原則として本人が受け取るはずだった報酬比例部分の4分の3が支給される。
- 要点2:18歳未満の子がいる世帯は遺族基礎年金が上乗せされる一方、子のいない世帯や共働き世帯では受給額や期間に厳しい制限や併給調整が生じる。
- 要点3:受給権者の年齢条件や40歳以上65歳未満の妻に加算される「中高齢寡婦加算」の有無、2026年以降の制度見直しの動向を正確に把握することが不可欠である。
【年収別早見表】遺族厚生年金はいくらもらえる?子供の有無と支給額シミュレーション
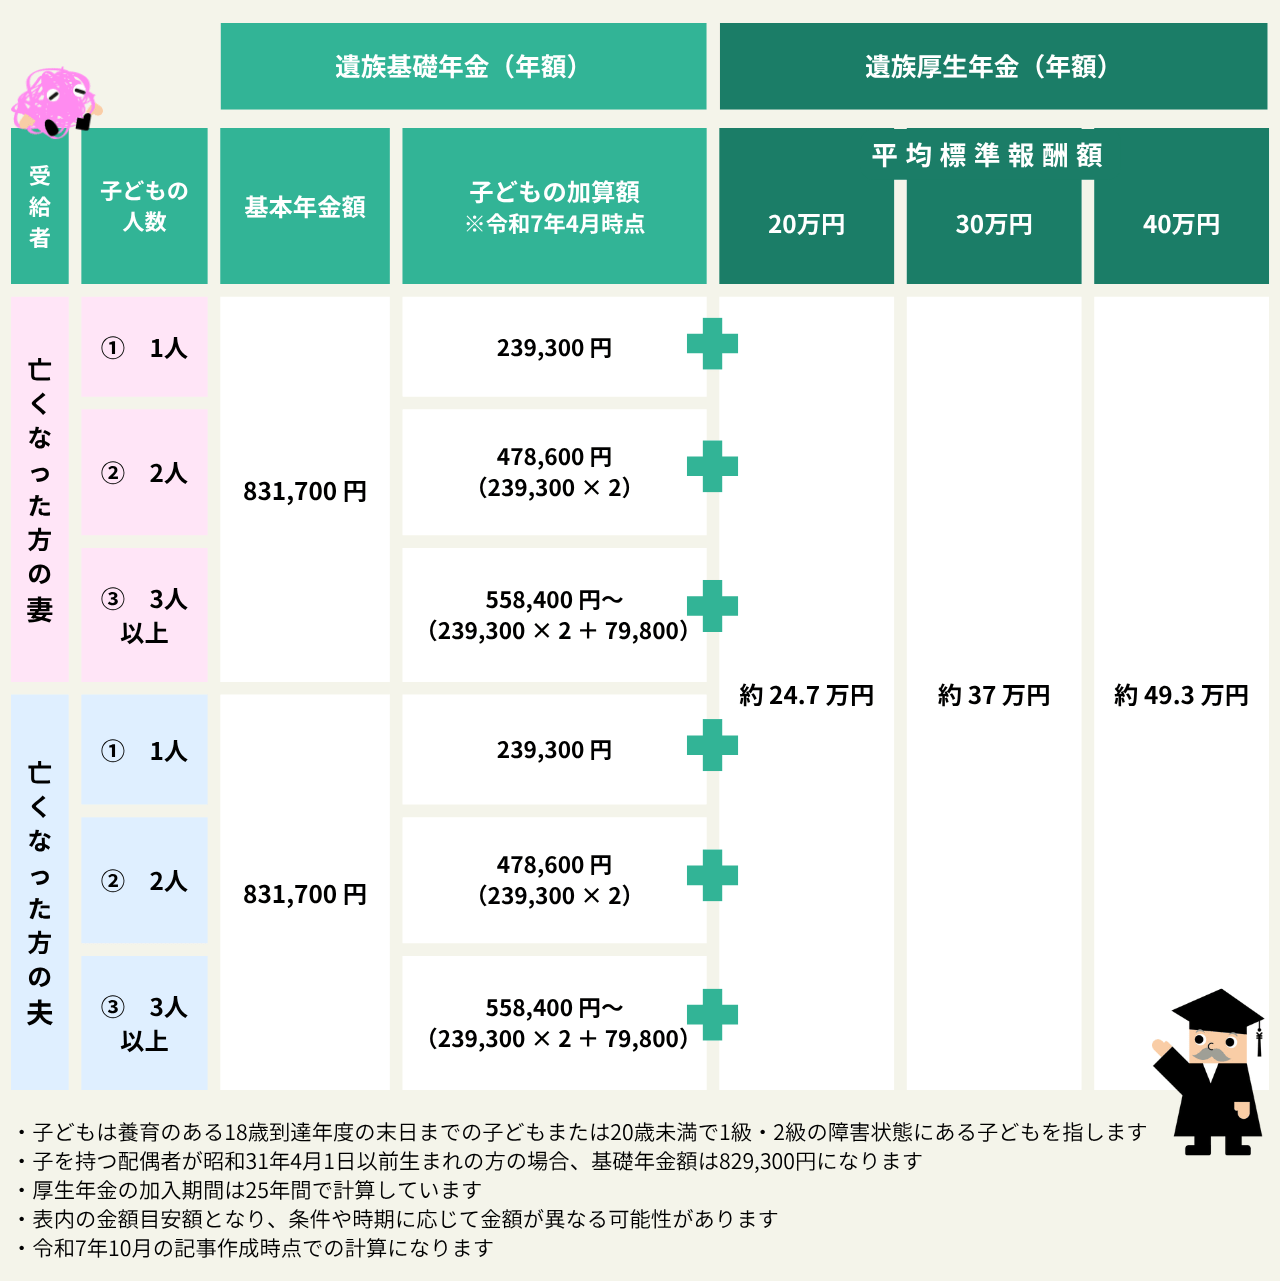
遺族厚生年金で受け取れる具体的な金額は、亡くなった配偶者の生前の平均年収(標準報酬月額+賞与)と厚生年金の加入期間によって決まります。ここでは、会社員の夫(厚生年金加入期間25年以上=300月以上を満たしているケース)が亡くなった場合を想定し、遺された妻が受け取れる年間支給額のシミュレーションを早見表にまとめました。
| 夫の生前の平均年収 | 遺族厚生年金(年額目安) | 【参考】子1人世帯の合計受給額(年額) | 【参考】子のない妻(40〜64歳)合計年額 |
|---|---|---|---|
| 300万円 | 約41万円 | 約148万円 | 約103万円 |
| 400万円 | 約55万円 | 約162万円 | 約117万円 |
| 500万円 | 約68万円 | 約175万円 | 約130万円 |
| 600万円 | 約82万円 | 約189万円 | 約144万円 |
| 700万円 | 約96万円 | 約203万円 | 約158万円 |
| 800万円 | 約110万円 | 約217万円 | 約172万円 |
| 1000万円 | 約137万円 | 約244万円 | 約199万円 |
※上記は2026年度の基準に基づく概算です。遺族基礎年金(子1人の場合:約107万円)や中高齢寡婦加算(年額約62万円)の加算要件を満たした場合のモデルケースとなります。
早見表を見ると明らかなように、遺族厚生年金単体の金額は年収500万円の家庭でも月額約5.7万円(年額約68万円)程度にとどまります。18歳未満の子がいる期間は国から遺族基礎年金が手厚く上乗せされますが、子が自立した後は受給額が大幅に減少するため、生活設計には入念な試算が欠かせません。
【仕組みを徹底比較】遺族基礎年金との決定的な違いと夫死亡時の計算方法
日本の公的年金制度は「2階建て」構造になっており、遺族年金も同様に1階部分の「遺族基礎年金」と2階部分の「遺族厚生年金」に分かれています。受給要件や支給対象者には大きな隔たりが存在します。
| 項目 | 遺族基礎年金(1階部分) | 遺族厚生年金(2階部分) |
|---|---|---|
| 対象となる亡くなった人 | 国民年金加入者(自営業・フリーランス等含む) | 厚生年金保険の被保険者(会社員・公務員) |
| 受給できる対象者 | 「18歳到達年度末までの子」がいる配偶者、または子 | 配偶者、子、父母、孫、祖父母(優先順位あり) |
| 支給額の決定要因 | 定額(子の人数に応じて加算) | 生前の報酬額・加入月数に応じた報酬比例 |
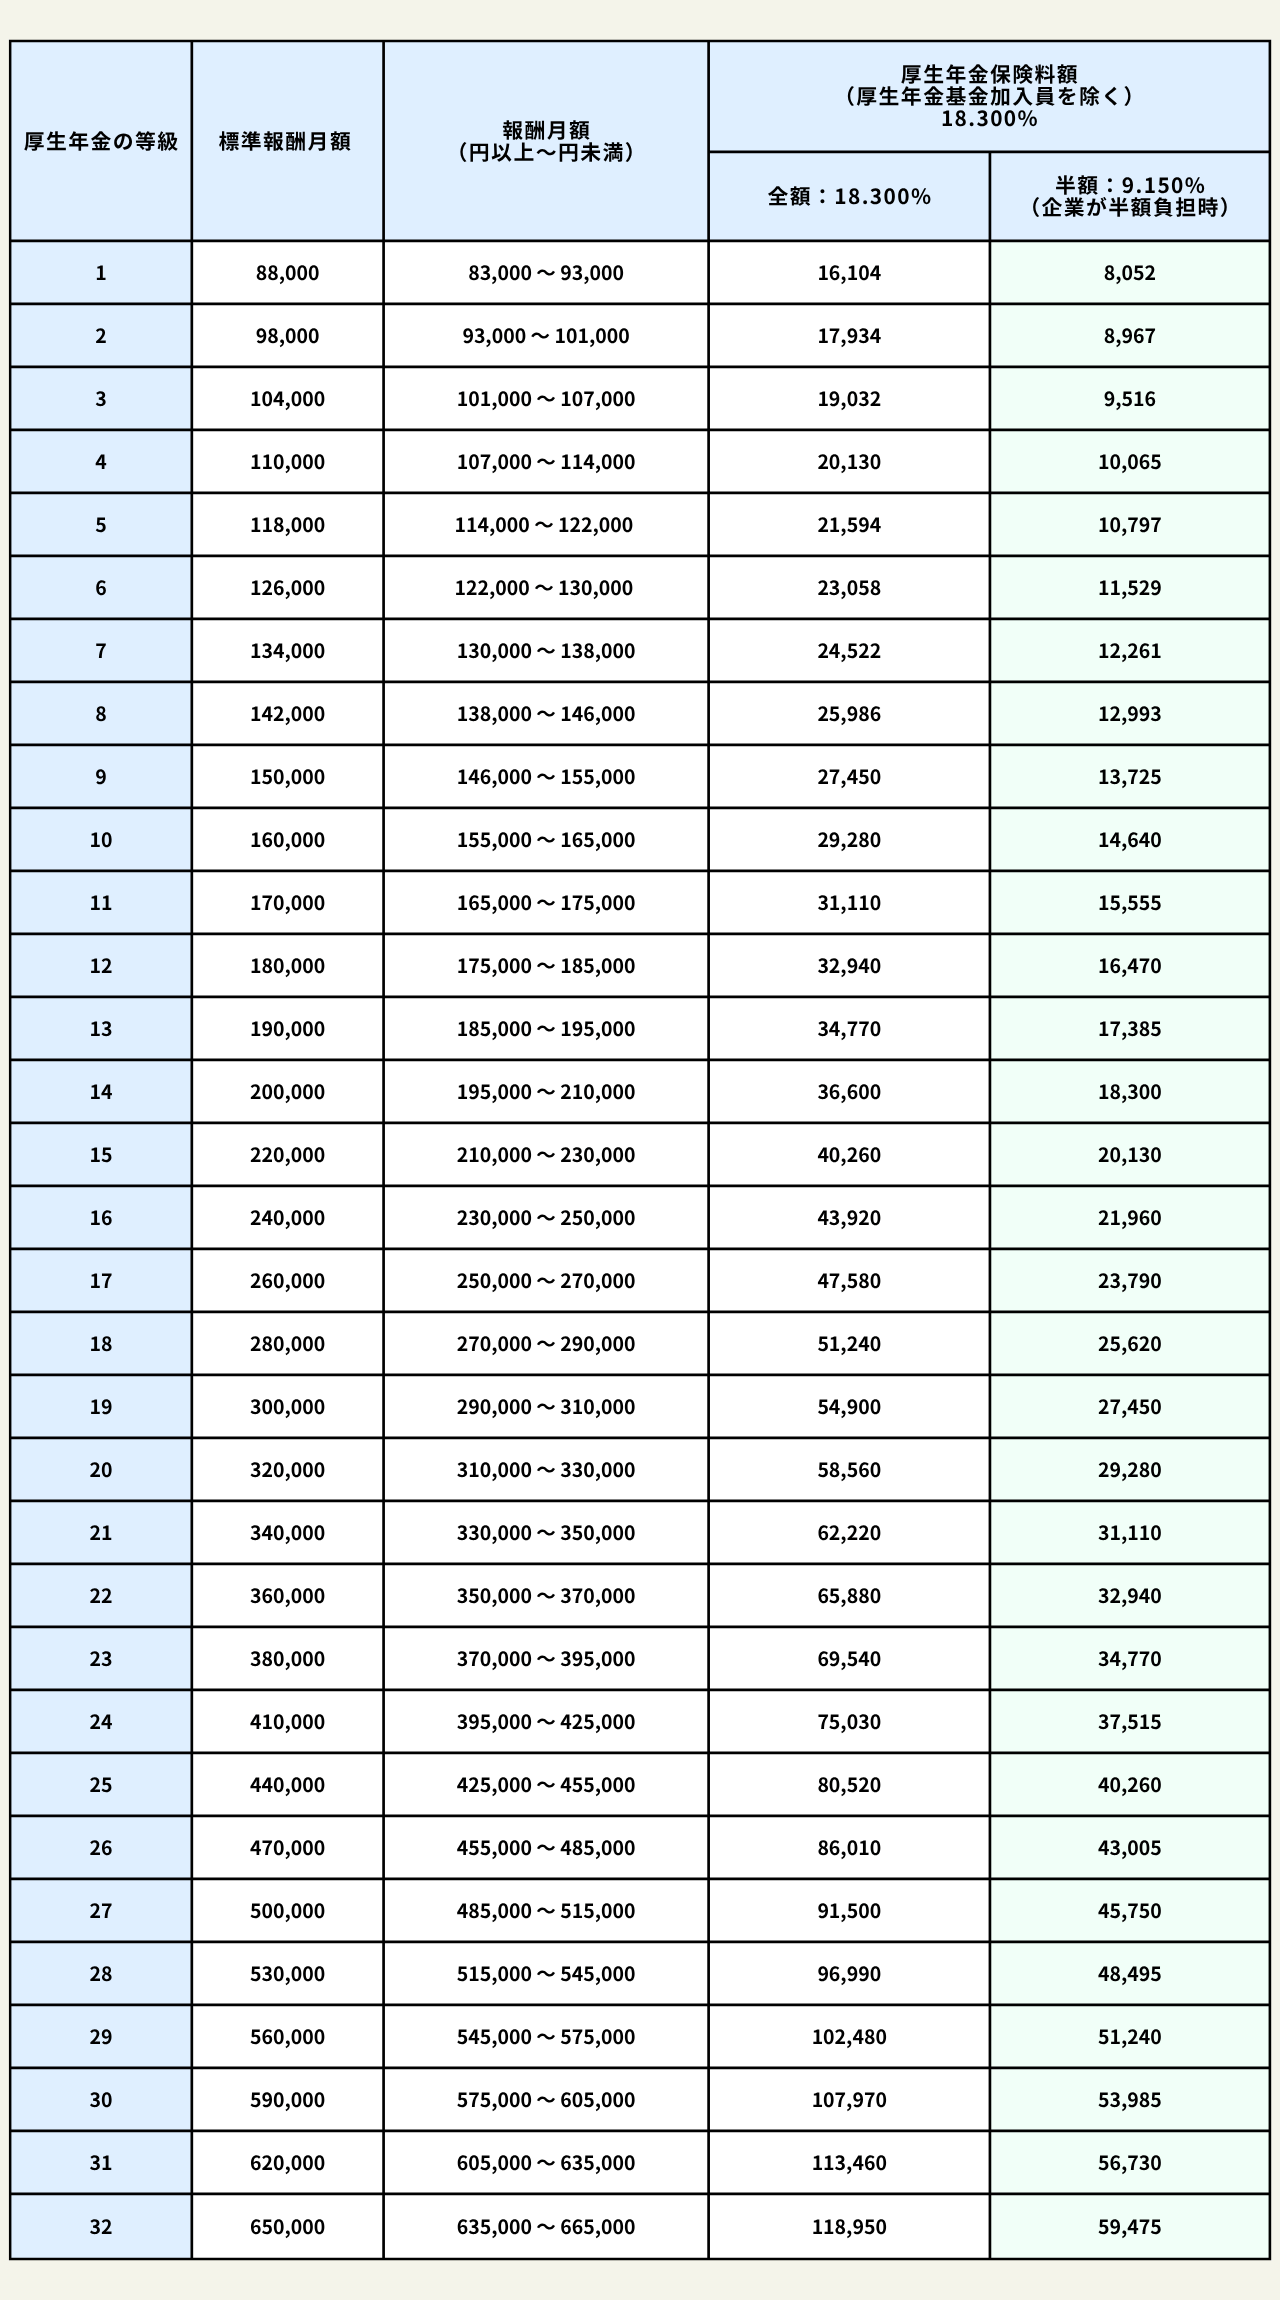
会社員の夫が死亡した際の遺族厚生年金の計算式は、基本的に「本来受け取るはずだった老齢厚生年金の報酬比例部分 × 4分の3」です。具体的な計算式は以下の通りです。
【報酬比例部分の計算式】
平均標準報酬額 × 5.481 / 1000 × 厚生年金加入月数 × 3/4
ここで重要なセーフティネットとなるのが「300月みなし(短期要件)」という特例です。若くして亡くなり厚生年金の加入期間が25年(300月)に満たない場合であっても、死亡時に会社員であれば「300ヶ月加入したもの」とみなして計算されます。これにより、20代や30代の若手社員であっても最低限の給付水準が確保される仕組みになっています。
【世帯別の落とし穴】共働き妻の受給額と子なし専業主婦の知られざる格差
遺族年金は、世帯構成や就労状況によって支給額や受給期間が劇的に変化します。特に注意が必要なのが「共働き世帯」と「子供のいない専業主婦世帯」です。
まず共働き世帯の場合、妻自身も厚生年金に加入して保険料を納めています。65歳以降に妻自身の老齢厚生年金と夫の遺族厚生年金の両方の受給権が発生した場合、「自分の老齢厚生年金を優先して全額受け取り、遺族厚生年金の方が高い場合のみ差額を受給する」という厳格な併給調整(先もらいルール)が適用されます。つまり、バリバリ働いて高収入を得ていた共働き妻ほど、夫の遺族厚生年金から受け取れる実質的な上乗せ分は少なくなります。
一方、子供のいない専業主婦の場合、年齢による受給期間の壁が存在します。
- 夫死亡時に30歳未満で子のない妻:受給権は一生涯ではなく「5年間の有期給付」で打ち切られる
- 夫死亡時に30歳以上で子のない妻:生涯にわたって遺族厚生年金を受給可能
同じ「子供がいない専業主婦」であっても、20代で死別した場合はわずか5年で給付が終了してしまうため、再就職を含めた自立支援の備えが極めて重要になります。
【金額と受給要件】中高齢寡婦加算の支給ルールといつまでもらえるかの期限
夫を亡くした妻が40歳以上65歳未満の期間に支給される心強い給付が「中高齢寡婦加算」です。2026年時点の加算額は年額約62万円(月額約5.1万円)となっています。
この加算を受け取るには、以下のいずれかの要件を満たす必要があります。
- 夫が死亡した時点で40歳以上65歳未満であり、生計を一にする子がいない妻
- 遺族基礎年金を受給していたが、子が18歳に達して受給資格を失った時点で40歳以上65歳未満の妻
中高齢寡婦加算は、子が巣立って遺族基礎年金が打ち切られた後、世帯収入が急落する「年金の空白期間」を埋めるための措置です。受給期間は妻が65歳になるまでとなっており、65歳を迎えると中高齢寡婦加算は終了し、妻自身の老齢基礎年金の受給へ切り替わります。
なお、受給権者が再婚した場合や直系血族・直系姻族以外の養子となった場合、受給資格は完全に消滅(失権)します。後から受給権を復活させることはできないため、ライフプランの変更時には慎重な確認が求められます。
【2026年制度改革の最新情報】遺族年金の見直しと税制上の扱い
公的年金制度の持続可能性とジェンダー平等を巡り、遺族年金改革の議論が進んでいます。2026年現在において押さえておくべき重要なトピックスと税制上の取り扱いは以下の通りです。
① 男女差の是正と有期給付化の動向
従来の制度では、妻が死亡した際に遺族厚生年金を受け取る夫には「死亡時に55歳以上(受給開始は60歳から)」という厳しい年齢要件が課されていました。現在はこの男女格差を解消する方向で見直しが進む一方、子のいない若年・中年の遺族に対しては、男女問わず給付を5年間の有期化へ段階的に移行させる改革案が議論されています。今後の法改正スケジュールには注視が必要です。
② 遺族年金は完全非課税・確定申告も不要
遺族年金(遺族基礎年金・遺族厚生年金・中高齢寡婦加算)は、法律により全額が非課税所得と定められています。所得税や住民税は一切かからず、社会保険上の扶養判定においても原則として収入から除外されます。そのため、遺族年金のみを受給している場合は確定申告を行う必要もありません。ただし、遺族年金のほかにパート収入や自身の老齢年金がある場合は、別途申告が必要となるケースがあります。
【スムーズな受給へ】遺族年金の申請手続きと必要書類チェックリスト
遺族年金は自動的に口座へ振り込まれるものではなく、受給権者自身が年金事務所または街の年金相談センターへ請求手続きを行わなければなりません。手続きを怠ると受給開始が遅れるだけでなく、受給権の発生から5年を経過すると時効により受け取れなくなるため、速やかな申請が鉄則です。
【主な必要書類一覧】
- 年金請求書(国民年金・厚生年金保険遺族給付)
- 亡くなった方の年金手帳または基礎年金番号通知書
- 戸籍謄本(全部事項証明書)(死亡日以後に交付されたもの)
- 世帯全員の住民票の写し
- 亡くなった方の死亡診断書(死体検案書)のコピーまたは記載事項証明書
- 請求者の世帯全員の所得証明書・課税証明書(生計維持関係を証明するため)
- 受取先金融機関の通帳またはキャッシュカードのコピー
生計同一関係を証明するための書類や、事故・第三者行為による死亡の場合は別途追加書類が必要となることがあります。事前に管轄の年金事務所へ電話予約を行い、必要書類を確認した上で窓口へ向かうと手続きがスムーズに進みます。
【遺族厚生年金 金額 早見表】に関するよくある質問(FAQ)
Q1:夫が脱サラして自営業になった後に亡くなった場合、遺族厚生年金はもらえますか?
A1:過去に会社員として厚生年金に加入した期間が「通算25年以上(300月以上)」あれば、死亡時に自営業(国民年金第1号被保険者)であっても過去の加入記録に基づいた遺族厚生年金が支給されます。加入期間が25年未満の場合は、死亡時に厚生年金被保険者でないと支給されないケースがあるため注意が必要です。
Q2:遺族厚生年金をもらいながら働いて給料を得ると、年金は減額されますか?
A2:遺族厚生年金には、働いて高収入を得ても給付がカットされる「在職老齢年金」のような減額の仕組みはありません。どれだけ給料を稼いでも遺族厚生年金は全額支給されます。ただし、65歳以降にご自身の老齢厚生年金を受け取る場合は、前述の併給調整が発生します。
Q3:事実婚や内縁関係のパートナーでも遺族厚生年金を受け取ることはできますか?
A3:法律上の婚姻関係になくても、生計を一にしており内縁関係(事実婚)にあったことが証明できれば受給対象になります。住民票上の同一世帯登録や、健康保険の被扶養者関係、連名での公共料金支払い証明など、客観的な事実関係を証明する書類の提出が求められます。
まとめ:今後の展望と注目ポイント
遺族厚生年金は、残された家族の基盤を支える不可欠な社会保障です。受け取れる総額は、生前の年収だけでなく「子供の有無と年齢」「配偶者自身の年齢や厚生年金加入履歴」によって百万円単位の差が生じます。
早見表の金額を把握した上で、不足する生活資金や教育資金については、民間の生命保険や私的年金、資産形成などを組み合わせた総合的な防衛策を講じることが重要です。公的年金制度の改正動向を定期的にチェックし、万が一の際に慌てないための現実的なシミュレーションを行っておきましょう。 (出典: 遺族厚生年金 金額 早見表(Yahoo!ニュース))

SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
