社会保険と国民健康保険の違いを徹底比較!保険料と損しない選び方2026
会社員からフリーランスへの独立、退職、あるいはパートタイムでの勤務時間変更など、働き方の転機で必ず直面するのが「社会保険」と「国民健康保険(国保)」の選択です。毎月の手取り額を大きく左右する固定費でありながら、両者の具体的な相違点やどちらが経済的に有利なのかを正確に把握できている人は決して多くありません。
2026年現在、短時間労働者への社会保険適用拡大が一段と進み、制度の境界線はこれまで以上に身近なテーマとなりました。知らずに放置すると年間で数十万円単位の損を被るケースも珍しくありません。本稿では、保険料の計算構造から扶養制度の有無、退職時の切り替え判断まで、後悔しないための重要ポイントを分かりやすく整理してお届けします。
📌 【この記事の重要ポイントまとめ】
- 要点1:社会保険は「会社折半+扶養追加で保険料無料」、国民健康保険は「全額自己負担+家族の人数分だけ加算」という根本的な仕組みの違いがある。
- 要点2:病気や出産時の手当金(傷病手当金・出産手当金)は社会保険独自の強力なセーフティネットであり、国民健康保険には原則として存在しない。
- 要点3:退職直後は「任意継続」と「国保」の前年所得ベースでの比較が必須であり、2026年現在の適用拡大に伴う働き方の再点検が不可欠。
【基本構造】社会保険と国民健康保険の違いとは?年金とセットで知る全体像
公的医療保険制度を正しく理解するには、医療保険単体ではなく「年金制度」とセットで捉える視点が欠かせません。私たちが日常会話で使う「社会保険」という言葉は、主に会社員や公務員が加入する健康保険(組合健保や協会けんぽ)と厚生年金のパッケージを指します。
一方で「国民健康保険」は、自営業者、フリーランス、無職の方などが加入する地域主体の医療保険であり、セットとなる年金は国民年金(第1号被保険者)です。健康保険・厚生年金と国民健康保険・国民年金の組み合わせの違いを押さえることが、保障内容の優劣を見極める第一歩となります。
社会保険に加入している場合、将来受け取る公的年金は「基礎年金+報酬比例部分」の2階建て構造になり、老後や万一の障害時の給付水準が手厚くなります。対して国民健康保険の加入者は、原則として1階部分の国民年金のみとなるため、将来の年金額にも明確な差が生じます。
【保険料の比較】社会保険と国民健康保険はどっちが安い?計算方法のカラクリ
多くの人が最も気にする「保険料はどちらが安いのか」という疑問ですが、結論から言えば同じ年収であれば社会保険の方が実質的な負担が軽くなるケースが大多数を占めます。その最大の要因は、社会保険料の「会社折半(労使折半)」という仕組みにあります。
社会保険の保険料は、毎月の給与や賞与を等級表に当てはめた「標準報酬月額」をベースに算出されます。算出された保険料の半分を勤務先企業が負担してくれるため、加入者本人が支払うのは実質半額で済みます。
一方、国民健康保険料の計算方法は各市区町村によって異なり、主に「前年の総所得金額等(前年所得)」をもとに算定されます。会社のような折半負担はなく、全額を自分で納付しなければならないため、前年に一定以上の収入があった場合は翌年の国保保険料が跳ね上がる構造になっています。
【決定的な格差】扶養制度と手当金|国保に「扶養」が存在しない理由と保障の差
両者の最も大きな格差とも言えるのが「扶養(ふよう)」に対する扱いです。社会保険には被扶養者の概念が存在し、年収などの要件を満たす配偶者や子どもを何人扶養に入れても、世帯主が支払う健康保険料は1円も増えません。
しかし、国民健康保険には扶養の概念自体が一切ありません。生まれたばかりの乳幼児であっても1人としてカウントされ、加入者1人あたりにかかる「均等割額」が加算されます。そのため、養う家族が多い世帯ほど国民健康保険の保険料総額は重くのしかかります。
さらに見逃せないのが、休職時や出産時の所得補償です。社会保険には、病気やケガで働けなくなった際に最長1年6カ月間、給与の約3分の2が支給される「傷病手当金」や、産前産後休業中の収入を支える「出産手当金」が備わっています。国民健康保険にはこれらの休業補償が原則として用意されておらず、万一の就業不能リスクに対する脆弱性は否めません。
【退職時の選択】退職後は国保と任意継続のどっちが得?損しない切り替え判断基準
会社を退職した直後に必ず訪れるのが、「国民健康保険へ切り替える」か「これまでの社会保険を任意継続する」かの二者択一です。ここで判断を誤ると、年間で十数万円単位の余分な出費を強いられることになります。
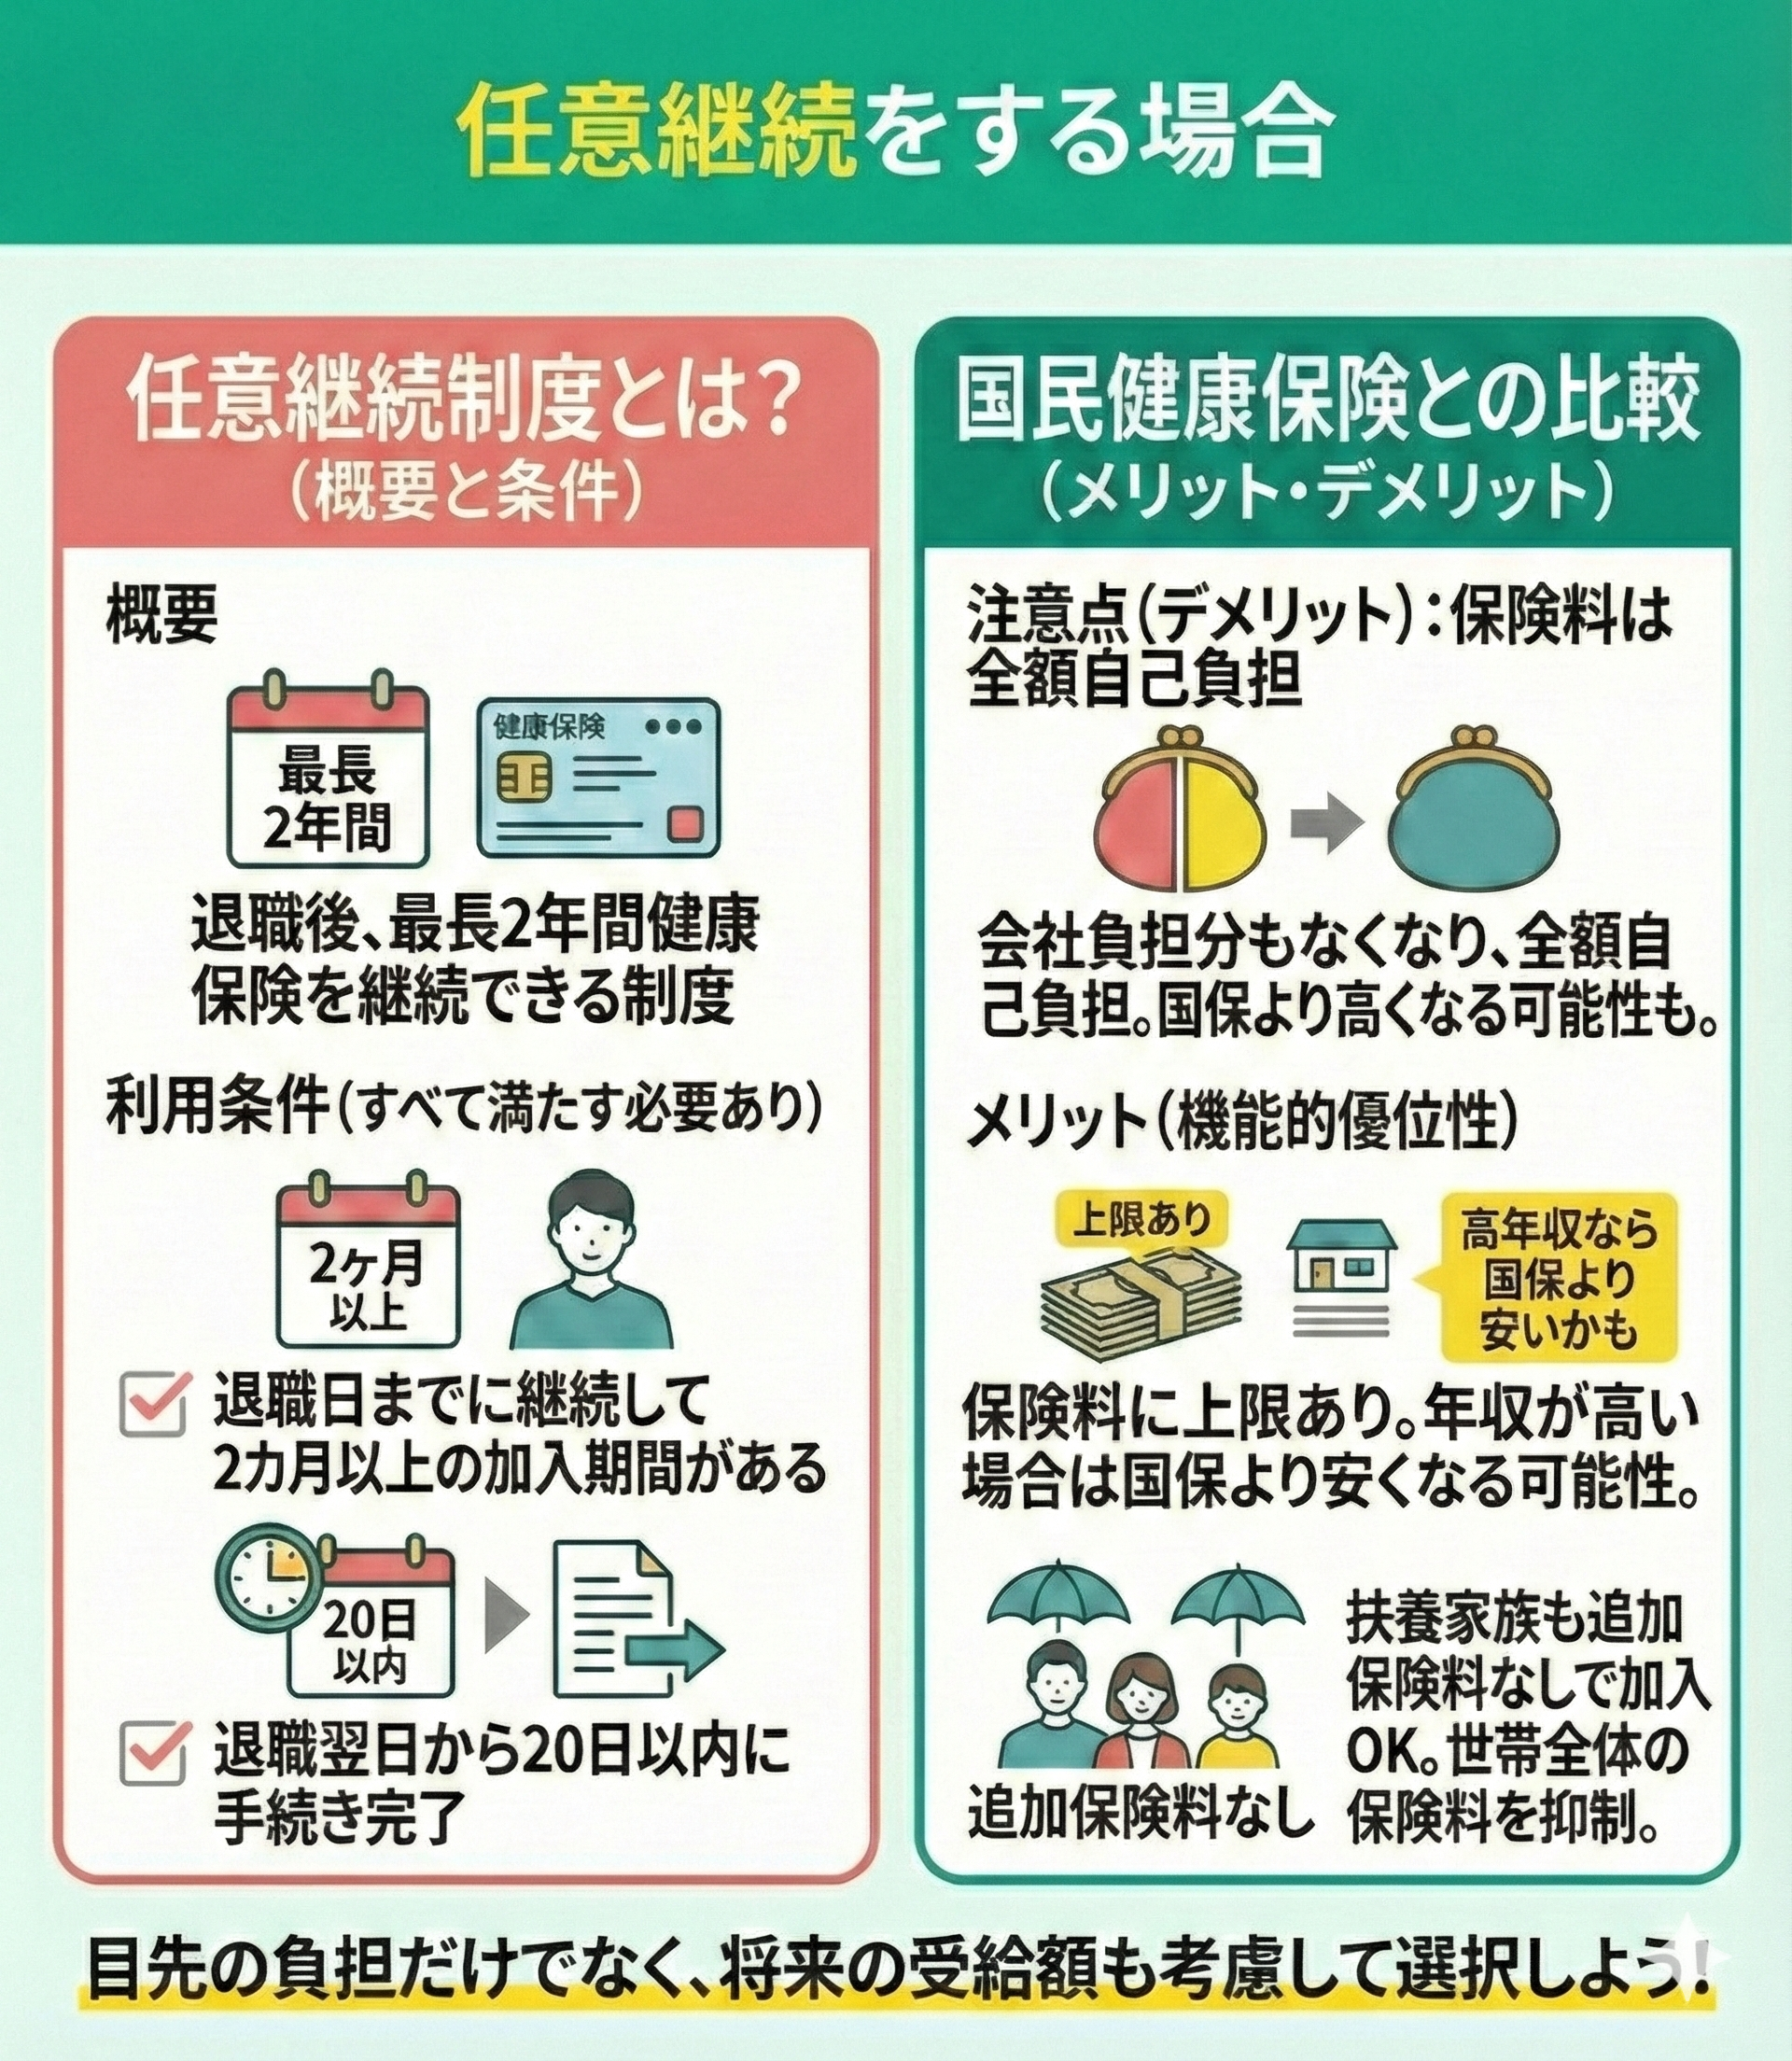
任意継続を選択すると、最大2年間は在職中の健康保険にそのまま加入し続けられます。ただし、会社折半がなくなるため保険料は従来の約2倍(全額自己負担)になります。それでも、任意継続には保険料に法的な上限額が設定されているという強力なメリットが存在します。
退職前の年収が高かった人は、自治体の国民健康保険料を計算すると上限近くまで跳ね上がることが多く、任意継続を選んだ方が安く収まる傾向が顕著です。逆に、在職時の給与が比較的抑えめだった場合や、退職後に大幅な収入減が見込まれる場合は、自治体の試算窓口で金額を比較したうえで国保を選んだ方が有利になることがあります。
【2026年最新】パートの年収の壁と社会保険適用拡大|個人事業主の最適解
短時間労働者に対する社会保険の加入要件は段階的に緩和され、2026年現在では企業規模要件の見直しが進み、より多くのパート・アルバイト従業員が社会保険の適用対象となっています。
従来の「年収106万円の壁」や「130万円の壁」を巡っては手取りの減少を懸念する声が根強くありました。しかし、社会保険への加入は目先の手取り減という側面だけでなく、将来の厚生年金受給額の上乗せや傷病手当金の受給資格獲得という確実なリターンを伴います。
また、個人事業主やフリーランスの間でも、国民健康保険の負担を軽減するために「マイクロ法人」を設立して役員報酬を低く設定し、社会保険に加入するスキームが広く認知されるようになりました。事業規模や家族構成に応じた制度の使い分けが、手元資金を守る有効な戦略となっています。
【手続き手順】社会保険から国民健康保険への切り替え・減免申請の流れ
会社を退職して国民健康保険へ切り替える場合、退職日の翌日から「14日以内」に住民票のある市区町村役場で手続きを行う必要があります。手続きには、勤務先から発行される「健康保険資格喪失証明書」と本人確認書類、マイナンバーが必須となります。
切り替え手続きが遅れた場合でも、保険料は退職日の翌日まで遡って請求されるため、支払いを先延ばしにするメリットはありません。手続きを怠ると無保険状態となり、その間の医療費を一時的に全額自己負担するトラブルに発展しかねません。
もし倒産・解雇・雇い止めなどの非自発的失業で退職した場合は、国民健康保険料の「法定減免制度」が適用できる可能性があります。前年の給与所得を30/100として算定し直すことで、保険料が劇的に下がる救済措置が用意されているため、ハローワークで交付される雇用保険受給資格者証を持参して窓口で相談することをおすすめします。
【社会保険と国民健康保険の違い】に関するよくある質問(FAQ)
Q1:扶養に入っている配偶者の年収が上限を超えたら、いつから切り替えが必要ですか?
A1:一般的に年間収入の見込みが基準額(130万円など)を超えた時点、または社会保険の適用条件を満たす働き方へシフトした時点で、扶養から外れる手続きを行います。事実発生から速やかに勤務先へ届け出ないと、過去に遡って保険給付の返還を求められるリスクがあります。
Q2:フリーランスでも社会保険に加入する方法はありますか?
A2:個人事業主のままでは国民健康保険への加入が原則ですが、同業種で構成される「国民健康保険組合(文芸美術国保など)」に加入することで所得に関わらず定額の保険料に抑える方法があります。また、自身で法人を設立して役員となることで、社会保険へ加入する道も選択可能です。
Q3:退職後に任意継続を選んだ場合、途中で国民健康保険へ変更できますか?
A3:法改正により、任意継続の加入者側からの申し出による資格喪失が可能となっています。保険料納付期日までに支払わなかった場合の失効だけでなく、所定の申請書を提出することで、翌年度に国保へ切り替えるといった柔軟な立ち回りが可能です。
まとめ:ライフスタイルに合わせた賢い保険選択を
社会保険と国民健康保険は、単に保険証の色や発行元が異なるだけでなく、負担構造やセーフティネットの厚みに決定的な違いを持っています。会社員として手厚い保障を活かすのか、独立して自身でリスクヘッジを組み立てるのか、自身のキャリア設計と照らし合わせた制度理解が欠かせません。
働き方の多様化が進む今だからこそ、目先の保険料だけでなく、家族構成や将来の年金給付までを見据えたトータルバランスでの選択が求められています。 (出典: 社会 保険 国民 健康 保険 違い(Yahoo!ニュース))


毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
