社宅とは?住宅手当との決定打や手取り激変の税制メリット完全解説
給与明細を眺めながら、毎月重くのしかかる家賃の支払いに頭を抱えるビジネスパーソンは少なくありません。物価高や都市部の地価高騰が続く2026年現在、可処分所得を左右する最大の要素として再注目されているのが「社宅制度」です。福利厚生の充実度を測るバロメーターとしても、転職・就職市場で決定的な比較材料となっています。
しかし、似たような言葉である「住宅手当」との本質的な違いや、なぜ社宅に入ると手取り額が劇的に増えるのかという税金のカラクリまで正確に把握している人は多くありません。本記事では、社宅の基礎知識から借り上げ社宅の最新トレンド、知っておくべき退去リスクまで、後悔しない選択のための必須知識を徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:社宅は会社が契約・所有する物件に格安で住める制度であり、給与上乗せの住宅手当と比べて社会保険料や税負担を大幅に圧縮できる。
- 要点2:現在の主流は会社が民間物件を借り上げる「借り上げ社宅」で、相場に対する自己負担割合は20〜50%程度が一般的。
- 要点3:会社都合の制度廃止や退職時の即時退去といったリスクも存在するため、社宅規定の入居年数上限や条件の事前確認が不可欠。
【基本解説】社宅とはどんな制度?知っておくべき仕組みと独身寮との境界線
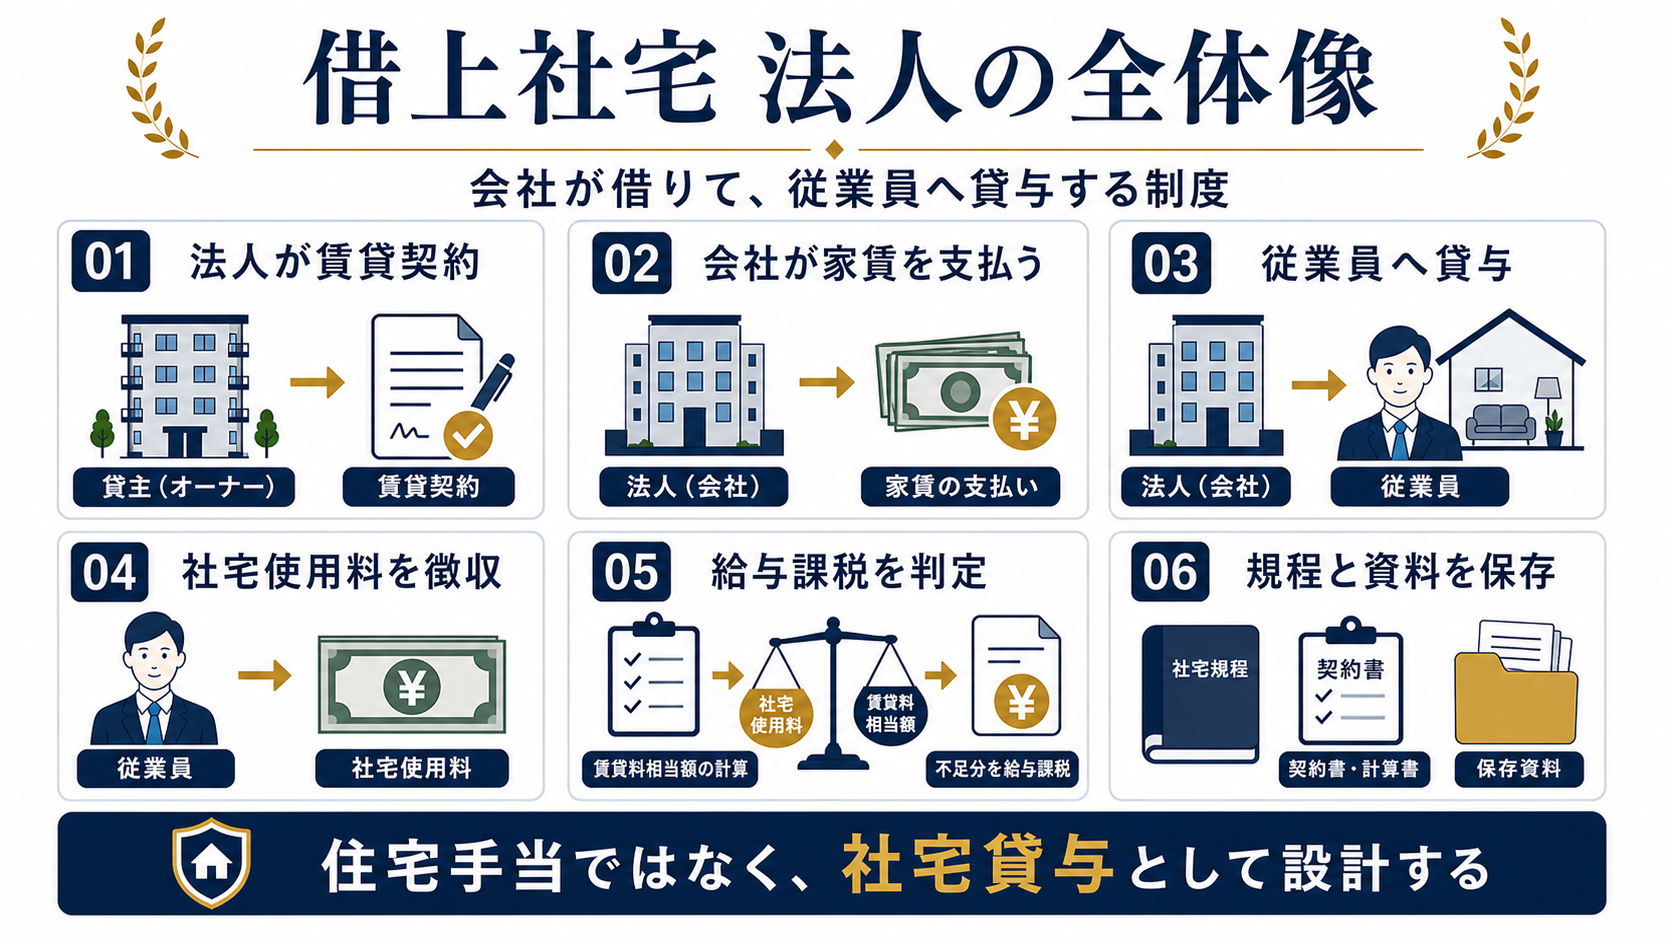
社宅とは、企業が従業員の福利厚生や生活支援、優秀な人材の確保を目的に用意する住居支援制度です。企業が自ら土地や建物を所有する「社有社宅(保有社宅)」と、民間賃貸マンションなどを法人が契約して転貸する「借り上げ社宅」の2つに大別されます。高度経済成長期に主流だった画一的な集合住宅型社有社宅は、維持修繕コストや資産保有リスクの観点から急速に姿を消し、現在のビジネスシーンでは賃貸契約ベースの借り上げ社宅が全体の8割以上を占めています。
混同されやすい概念に「独身寮」がありますが、両者の法的な明確な境界線はありません。実務上の区分としては、利用対象が入社数年目までの若手単身者に限定され、食堂や風呂などの共用部を設けている生活基盤支援施設を「寮」、家族帯同や中堅以上の単身者も対象とし、一般的な独立型間取りの居室を提供する支援制度を「社宅」と呼び分けるケースが一般的です。近年ではプライバシーを重視する若手層のニーズに応え、かつての集合寮を廃止し、一般のワンルームマンションを借り上げ寮として提供する企業が標準化しています。
【徹底比較】社宅と住宅手当の違いとは?「手取り額」で雲泥の差がつく税金の仕組み
多くの求職者が見落としがちなのが、「社宅と住宅手当の違い」がもたらす手取り額の格差です。名目上はどちらも「月額5万円分の住居支援」に見えたとしても、給与明細に反映される形と税務上の扱いは180度異なります。
住宅手当は、基本給とは別に現金が上乗せされる「給料の一部」です。そのため、全額が課税対象となり、所得税や住民税が増加するだけでなく、健康保険料や厚生年金保険料を算出する標準報酬月額まで引き上がります。結果として、額面で5万円支給されても、手元に残る実質的な恩恵は目減りしてしまいます。
一方、社宅制度は会社が大家へ家賃を直接支払い、従業員負担分を給与から「天引き」する形態を取ります。税法上の所定の要件(賃貸料相当額の算出基準)を満たしていれば、会社が負担した家賃分は給与所得として課税されず非課税扱いになります。給与総額面が上がらないため、所得税・住民税・社会保険料のすべてが低く抑えられ、可処分所得が跳ね上がる構造です。
年収500万円の会社員をモデルに、月額家賃10万円(会社負担5万円・自己負担5万円)で試算した場合、住宅手当として受け取るよりも、借り上げ社宅制度を利用した方が年間で10万〜15万円以上も手取り額が増える計算になります。同じ生活水準を維持しながら手元の現金を最大化できる点こそ、社宅が最強の福利厚生と呼ばれる所以です。
【相場と実態】社宅の家賃負担割合はいくら?知らなきゃ損する「適正家賃」の計算ルール
社宅の家賃自己負担割合は、一般的に周辺相場の20%〜50%程度に設定されるケースが目立ちます。10万円の物件であれば、社員の支払額は2万円から5万円前後で済む計算です。しかし、企業の気前が良いからといって「自己負担ゼロ(完全無料)」に設定することは原則できません。ここには国税庁が定める厳格な税務ルールが存在します。
税法上、会社が定めた「賃貸料相当額」の50%以上の金額を従業員から徴収していれば、会社負担分は非課税となります。もし従業員の自己負担額が賃貸料相当額の50%未満であったり無料だったりした場合、会社が負担した全額または差額が「経済的利益(現物給与)」とみなされ、全額が給与課税の対象になってしまいます。
この「賃貸料相当額」は、建物の固定資産税評価額などを基準に算出されるため、実際の市場家賃よりも大幅に低く算出されるのが特徴です。結果として、実際の市場家賃の2〜3割を自己負担していれば税務上の要件をクリアできるケースが多く、社員側は合法的に極めて有利な家賃で都心の良質な物件に居住できる仕組みが成立しています。
【光と影】借り上げ社宅制度のリアルな評判|メリットと見落としがちなデメリット
生活防衛の切り札として絶大な支持を集める借り上げ社宅ですが、実際に利用している現場からは賛否双方のリアルな声が聞こえてきます。
評価が高い最大のメリットは、圧倒的な可処分所得の向上に加え、敷金・礼金や更新料、保証会社利用料といった初期費用・維持費用の大部分を企業が負担してくれる点です。また、自分で選んだ一般物件を会社名義で契約できる「フリーセレクト型」を導入する企業が増えたことで、昔の社宅のような同僚・上司との気詰まりな近所付き合いやプライバシー侵害の心配もほぼ解消されました。
一方で、見落とせないデメリットも確実に存在します。代表的なのが、各企業が社宅規定に設けている「制限事項」です。
「専有面積は単身50平米まで」「築年数20年以内」「家賃上限8万円(超過分は自己負担不可)」といった制約により、希望するエリアや間取りを選べない事例は珍しくありません。また、家賃天引きによって見かけの額面年収が抑えられるため、将来の厚生年金受給額の算定基礎がわずかに下がる点や、住宅ローンを組む際の借入限度額審査において年収ベースで評価されると不利に働くケースがある点には留意が必要です。
【ルールと注意点】入居条件・家族帯同から退職時・会社都合の廃止トラブルまで
社宅を利用する上で最もトラブルになりやすいのが、ライフステージの変化や雇用環境の変動時における運用ルールです。トラブルを未然に防ぐため、社宅規定に盛り込まれる主要な制約事項をあらかじめ把握しておく必要があります。
入居資格においては、通勤困難者(実家から通勤90分以上など)や転勤者を優先する規定が多く、家族帯同を認めるかどうかも企業規模や役職によって線引きが分かれます。単身赴任用からファミリータイプへの切り替え時には、面積や家賃上限の引き上げが認められる一方で、子どもの就学期と社宅の利用期限が重なるリスクも考慮しなければなりません。
さらに深刻なのが退職や会社都合による社宅廃止時の対応です。原則として社宅の利用資格は雇用契約に紐づいているため、会社を辞めた場合は退職日、あるいは退職後1〜2週間以内の退去を求められるのが通則です。個人の名義変更(法人契約から個人契約への切り替え)を認めてもらえる場合もありますが、敷金・礼金の再清算や大家・管理会社の入居再審査が発生し、そのまま住み続けられないケースも散見されます。
また、固定資産圧縮や業績再構築の過程で、企業が一方的に社宅制度を縮小・廃止するケースも報告されています。代替措置としての住宅手当への切り替えでは前述の通り手取りが減少するため、労働条件の不利益変更を巡って労使協議に発展する例もあります。入居年数のリミット(通算5年や35歳までなど)の有無と併せ、出口戦略をあらかじめ想定しておく姿勢が求められます。
【2026年最新動向】福利厚生としての住宅支援シフトと後悔しない社宅規定の見極め方
リモートワークの定着と出社回帰が入り混じる2026年の採用市場において、企業の福利厚生戦略は大きな転換点を迎えています。インフレに伴う実質賃金の目減りを補うため、基本給のベースアップと並行して「非課税メリットを活かした借り上げ社宅の拡充」を打ち出す成長企業が目立ってきました。
最近のトレンドとして注目されるのが、地域格差やライフスタイルに対応したカフェテリアプラン型の家賃補助システムです。地方都市と首都圏での家賃水準の乖離を是正するため、一律上限ではなくエリア別の物価指数に連動した補助上限を設定する企業や、自己所有の持ち家を持つ従業員との不公平感を是正するために住宅ローン減税支援と併用できる仕組みを整える動きが進んでいます。
求人票や就業規則を確認する際は、単に「社宅あり」の文言に飛びつくのではなく、自己負担比率が何パーセントか、物件の自由選択権はあるか、年齢制限や年数制限の縛りが何歳まで設けられているかを冷静に見極めることが、将来の資産形成を左右する分岐点となります。
【社宅とは】に関するよくある質問(FAQ)
Q1:社宅に住むと住宅ローン控除や将来の年金に影響はありますか?
A1:持ち家を購入していないため入居期間中は住宅ローン控除を利用できません。また、社宅家賃の天引き自体は標準報酬月額を下げるものではありませんが、住宅手当と違って給与総額が膨らまないため、将来受け取る厚生年金の額面アップには寄与しません。ただし、手取りの浮いた現金をNISAなどで運用に回すことで、年金以上の資産形成が十分可能です。
Q2:自分が今住んでいる賃貸マンションをそのまま社宅にすることはできますか?
A2:企業が導入している規定次第ですが、「借り上げ社宅」として契約を個人から法人へ切り替えることを認める企業は増えています。ただし、大家や管理会社の承諾、法人契約手数料の発生、会社側の家賃上限・面積規定に収まっているかどうかが前提条件となります。
Q3:社宅の費用はパートや契約社員でも利用できる制度ですか?
A3:同一労働同一賃金の原則に基づき、非正規雇用であっても住宅支援の対象とする動きは広がっています。しかし、転勤の有無や職務内容の違いを理由に対象外と規定している企業も依然として多いため、就業規則や雇用契約時の福利厚生詳細欄を個別に確認する必要があります。
まとめ:住居費を賢く抑えて手取りを最大化するキャリア戦略
社宅制度は、固定費の中で最大の割合を占める住居費を劇的に削減し、手取り収入を最大化するための合法かつ極めて強力なセーフティネットです。住宅手当との税制上の決定的な違いを理解すれば、提示された額面給与の多寡だけに惑わされず、実質的な豊かさを正確に比較・判断できるようになります。
もちろん、居住の自由度や退職時のリスクといったトレードオフは存在しますが、資産形成の初期フェーズにおいてこれほど心強い後押しはありません。転職やライフプランの節目を迎えた際は、支給条件や規定の細部まで吟味し、自身のキャリアと生活を守る強力な武器として活用してください。 (出典: 社宅 と は(Yahoo!ニュース))

毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
