額面25万の手取りはいくら?引かれすぎる内訳と2026年生活実態
求人票や雇用契約書に記された「月給25万円」という数字を見て、実際に口座へ振り込まれる金額とのギャップに戸惑う人は少なくありません。給与明細を開いた瞬間、「なぜこんなに引かれているのか」「20万円すら切る月があるのはおかしいのではないか」と違和感を覚えるのは至極当然の反応です。
物価高が家計を直撃し続ける2026年の日本において、額面収入と可処分所得の乖離は一段と深刻さを増しています。給与から差し引かれる社会保険料や税金の正確なメカニズム、手元に残る実質的な金額、そして都市部で一人暮らしを成立させるための収支バランスを徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:額面25万円の実質的な手取り額は約19万5,000円〜20万3,000円(手取り割合は約78〜81%)にとどまる。
- 要点2:天引きの主因は健康保険・厚生年金などの社会保険料(約3.7万円)と住民税・所得税の二大税金。
- 要点3:適正家賃は6.5万〜7万円以内が防衛ラインとなり、住民税が発生する入社2年目の減収への備えが必須。
【真相解明】額面25万円の手取り計算と約20万円前後に減る決定的な理由
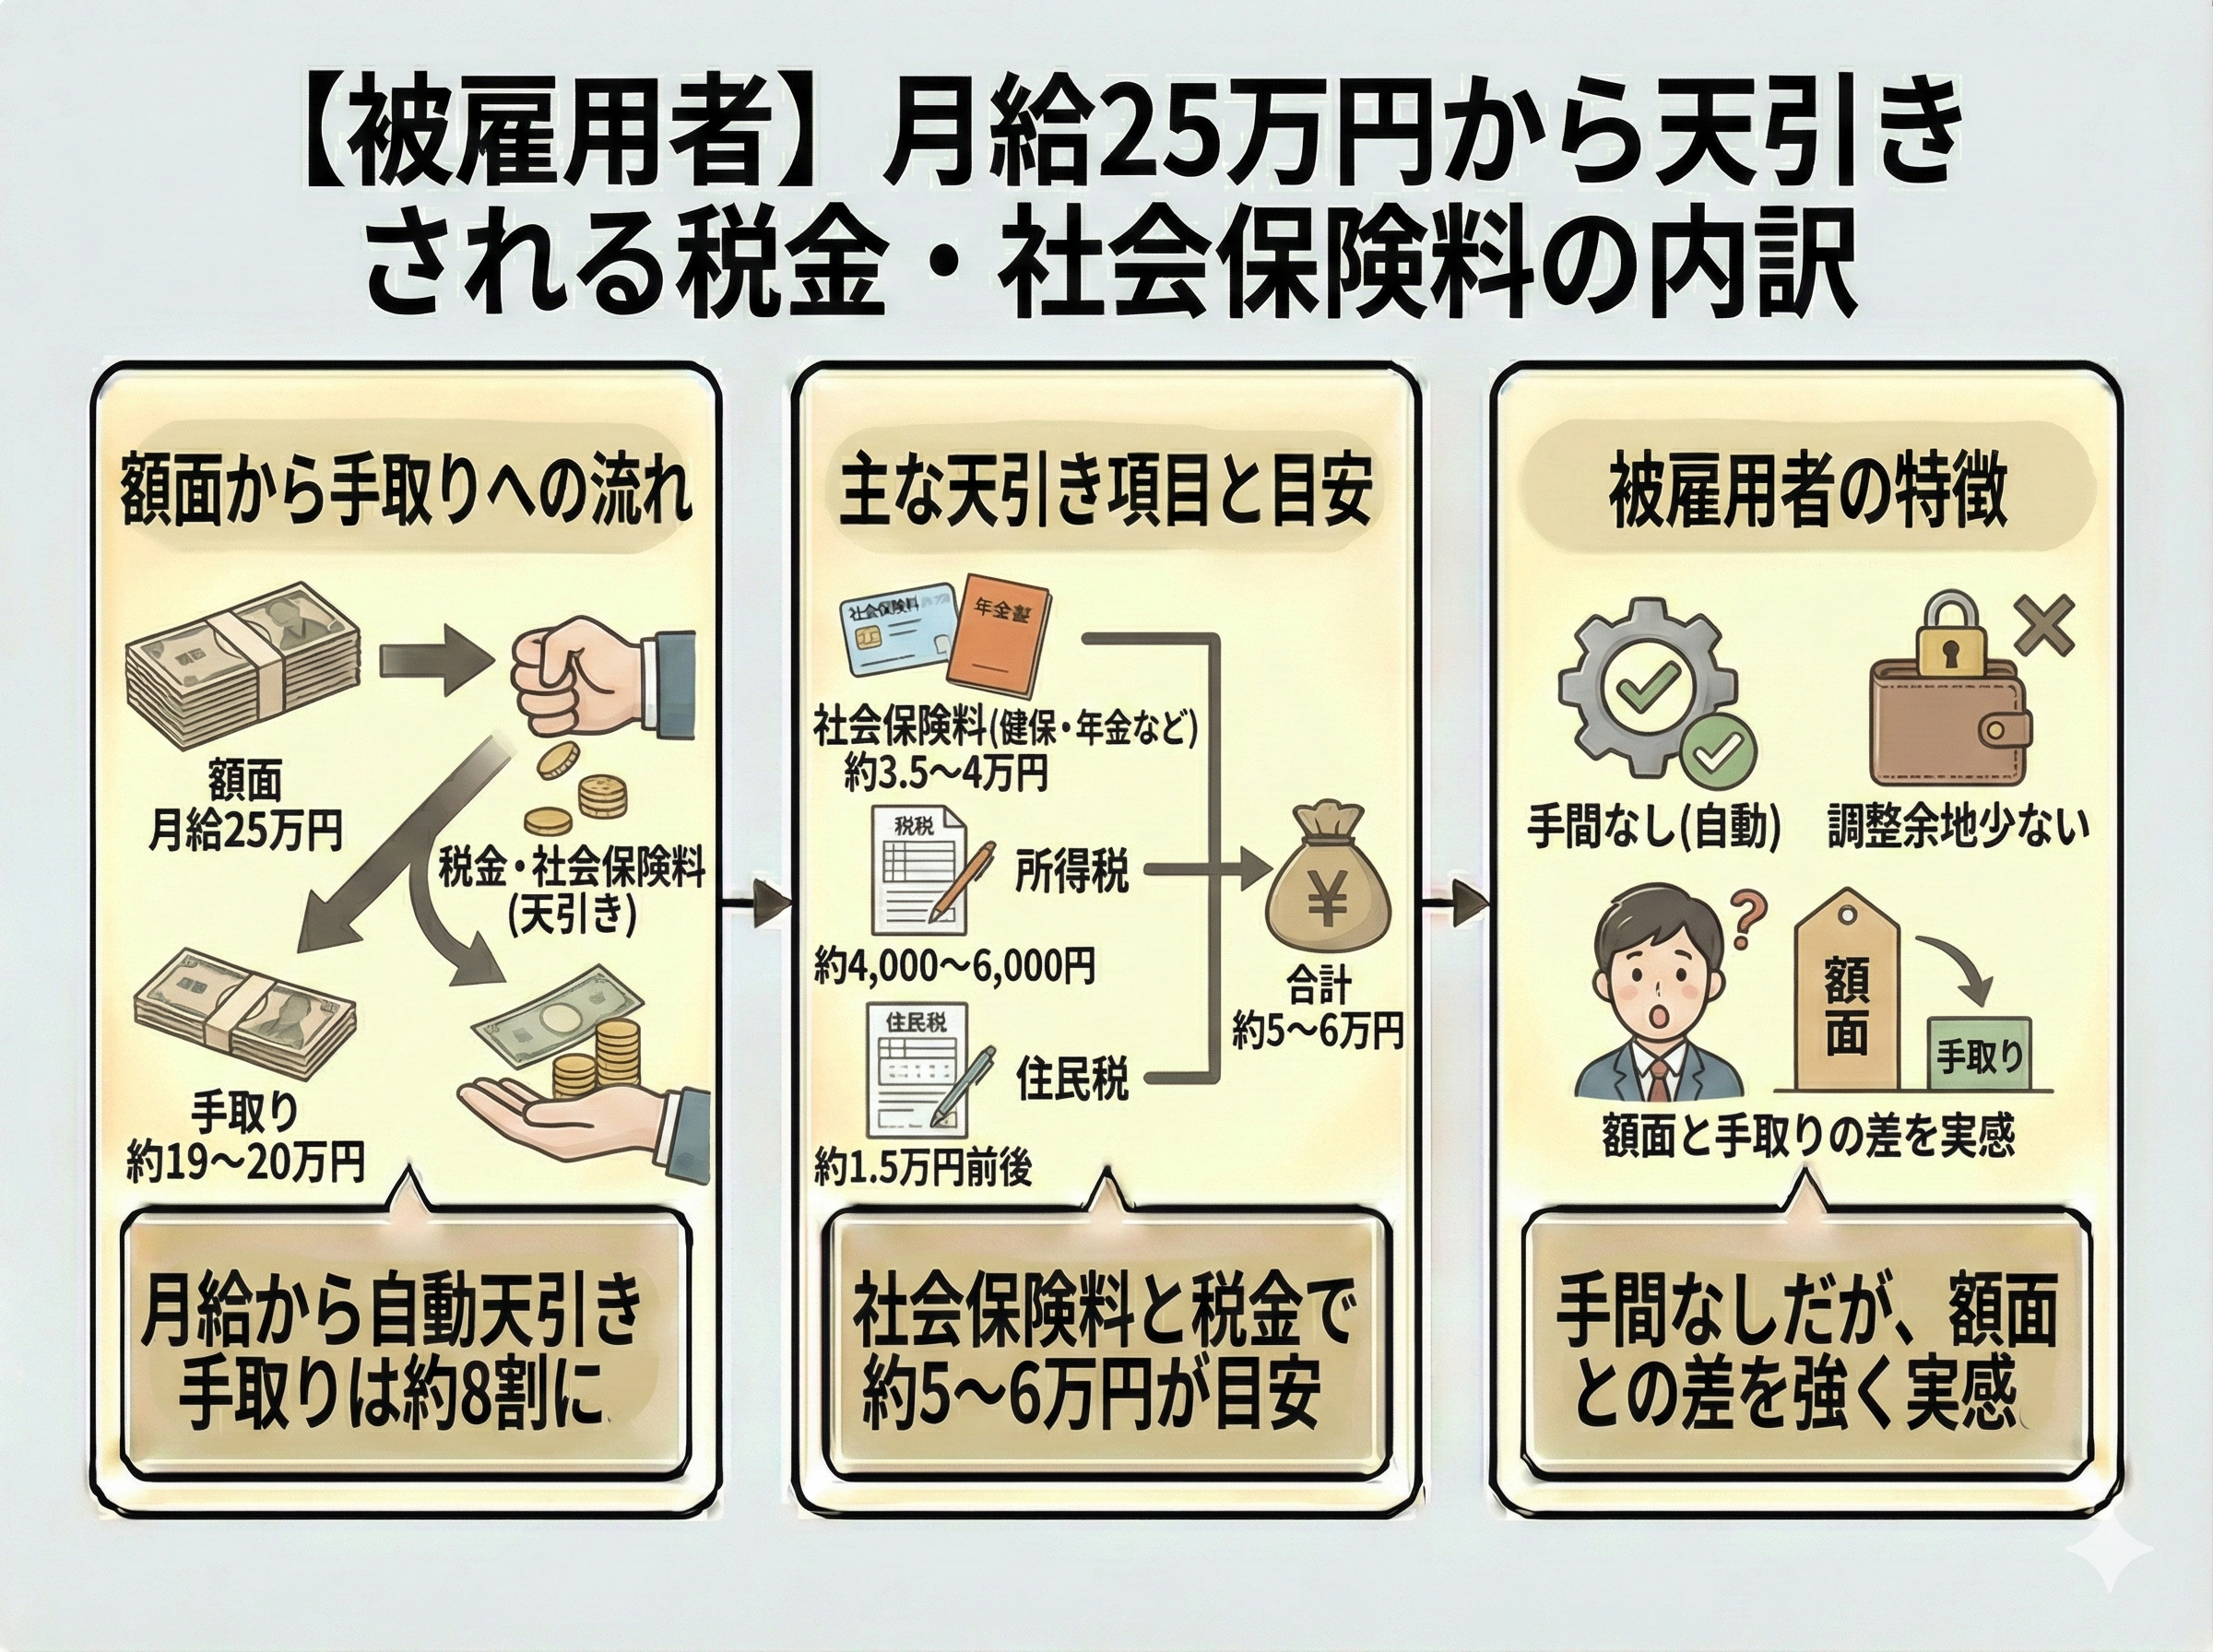
会社から支給される総支給額が25万円であっても、指定口座に着金する手取り額はおよそ19万5,000円〜20万3,000円まで目減りします。実に毎月約5万円、年間にして約60万円もの大金が「見えないコスト」として消えているのが現実です。
多くのビジネスパーソンが「手取りが少ない」と憤りを感じる背景には、給与から強制的に差し引かれる社会保険料と税金の内訳にあります。主な控除項目は以下の通りです。
- 健康保険料:約1万2,400円(※東京都・協会けんぽ基準、介護保険第2号被保険者非該当の場合)
- 厚生年金保険料:約2万3,790円
- 雇用保険料:約1,500円(料率0.6%想定)
- 所得税:約4,000円〜4,500円
- 住民税:約8,000円〜9,500円(前年所得により変動)
控除項目の中で最大のウエイトを占めるのが、厚生年金と健康保険の控除額です。この2つだけで毎月約3万6,000円以上が天引きされます。税金よりも圧倒的に社会保険料の負担が重く、給与の約15%が社会保障関連の掛け金として自動徴収されている事実が、手元資金の激減を招く最大のカラクリです。
【負担増の実態】2026年最新の社会保険料率推移と給与天引きの厳しさ
「額面の割にお金が残らない」と感じる感覚は、決して個人の金銭感覚の麻痺ではありません。2026年最新の社会保険料率推移を振り返ると、少子高齢化に伴う医療費負担の増加や支援金制度の導入議論などを受け、現役世代の給与天引き圧力は過去最高水準に張り付いています。
厚生年金保険料率は2017年に18.3%(労使折半で個人負担9.15%)へ引き上げられて以降固定されているものの、健康保険料率は地域や健保組合ごとに高止まりが続いています。さらに雇用保険料率の見直しも重なり、額面25万円という標準的な給与水準であっても、社会保険料の総額は労使合計で毎月7万円を超え、その半分が本人の給与から確実に引き落とされます。昇給があっても手取りがほとんど増えない「ステルス増税」の構図が、生活のゆとりを確実に圧迫しています。
【要注意】住民税が引かれる2年目の手取りショックと配偶者控除・扶養家族の影響
給与体系で最も警戒すべき落とし穴が、住民税が引かれる2年目の手取り減少問題です。新卒1年目の社会人は前年の所得がないため住民税が課税されず、手取り額は20万円をわずかに上回るケースが珍しくありません。ところが2年目の6月を迎えた瞬間、前年の年収に基づいた住民税(月額8,000円〜1万円程度)の徴収が一斉にスタートします。
「1年働いて基本給が数千円昇給したはずなのに、支給額明細を見たら1年目より手取りが減っていた」という現象は、まさにこの住民税の発生が元凶です。事前にこの減少分を織り込んで家計を組んでおかなければ、2年目以降の家計は突如として赤字に転落しかねません。
一方、世帯構成によって手取り額は大きく変動します。配偶者控除と扶養家族の影響は見逃せない要素です。独身者の手取りが約19万5,000円前後であるのに対し、専業主婦(夫)などの控除対象配偶者や扶養親族がいる場合、所得税や住民税の課税所得が圧縮されます。扶養人数が1人増えるごとに、月々の手取り額は約3,000円〜5,000円程度底上げされる計算です。
【リアル検証】一人暮らしの生活費シミュレーションと適正家賃の目安
額面25万円・手取り20万円前後で都市部にて単身生活を送る場合、どのような収支バランスになるのか。最新の物価水準を反映した一人暮らしの生活費シミュレーションを公開します。
- 手取り月収:約200,000円
- 家賃:68,000円(共益費込み)
- 食費:42,000円(自炊と適度な外食の混合)
- 水道光熱費:12,000円
- 通信費:6,000円(格安SIM+光回線)
- 日用品・雑費:8,000円
- 交際費・娯楽費:25,000円
- 被服・美容費:10,000円
- 残金(貯蓄・投資):29,000円
ここで死活問題となるのが適正家賃の目安です。不動産業界では古くから「家賃は手取りの3分の1」が通説とされてきましたが、光熱費や食料品価格が高騰している現在、その基準を当てはめると家計は破綻します。手取り20万円の場合、適正家賃の上限は6万5,000円〜7万円以内(手取りの30〜33%以下)に抑えるのが鉄則です。
都心部で無理に8万円以上の賃貸物件を契約してしまうと、毎月の貯金可能額はほぼゼロに消し飛び、冠婚葬祭や家電の買い替えといった突発的な出費に耐えられなくなります。
【格差の真相】20代独身の平均手取り額とボーナスなしの場合の想定年収
厚生労働省の賃金構造基本統計調査などを読み解くと、20代独身の平均手取り額は前半(20〜24歳)で約17万〜18万円、後半(25〜29歳)で約20万〜22万円程度がボリュームゾーンです。したがって、額面25万円(手取り約20万円)というポジションは、20代半ばから後半の独身会社員として極めて平均的かつ堅実な水準に位置しています。
ただし、生涯設計を大きく左右するのが賞与の有無です。仮にボーナスなしの場合の想定年収を試算すると、「月給25万円×12カ月」でちょうど年収300万円(年間手取り約235万〜240万円)となります。
もし年2回・計3カ月分のボーナスが支給される企業であれば、年収は375万円(年間手取り約295万円前後)まで跳ね上がります。同じ「月給25万円」の求人であっても、年間賞与の有無によって年間手取りに約50万〜60万円もの決定的な格差が生じる点は見落としてはなりません。
【貯金額の実態】額面25万で年間いくら貯められるのか?
金融広報中央委員会の家計調査データを踏まえると、額面25万の貯金額の実態は二極化が顕著です。手取り20万円の中から毎月捻出できる貯蓄額は、一人暮らしの場合で月平均2万〜3万円、年間で約25万〜35万円程度が平均的なリアルです。
ボーナスが支給されない職場の場合、月3万円を積み立てても年間貯蓄は36万円程度にとどまります。100万円の貯蓄を形成するまでに約3年を要する計算です。一方で、実家暮らしを選択しているビジネスパーソンの場合は、住居費と固定費を大幅に圧縮できるため、毎月8万〜10万円、年間100万円以上の貯蓄を達成しているケースも存在します。住まいと生活基盤の選択が、そのまま資産形成スピードの差となって直結しています。
【額面 25 万 手取り】に関するよくある質問(FAQ)
Q1:額面25万円で手取りが20万円を下回る月があるのはなぜですか?
A1:残業代の変動によって厚生年金や健康保険の標準報酬月額が改定された場合や、住民税の調整、または介護保険料の徴収が始まる40歳を迎えたタイミングなどが挙げられます。また、欠勤控除があった月や、会社独自の互助会費や財形貯蓄が天引きされている場合も20万円を割り込みます。
Q2:ボーナスなしで額面25万円の場合、毎月いくら貯金するのが理想ですか?
A2:一人暮らしであれば手取りの10〜15%にあたる「2万〜3万円」を先取り貯蓄に回すのが現実的な理想値です。急な医療費や更新料に備える生活防衛資金として、まずは手取り3カ月分(約60万円)の確保を最優先に目指してください。
Q3:手取りを少しでも増やすために今すぐできる対策はありますか?
A3:給与天引きそのものを直接止めることはできませんが、翌年の住民税負担を実質的に軽減し返礼品を受け取れる「ふるさと納税」や、掛金全額が所得控除の対象となる「iDeCo(個人型確定拠出年金)」の活用が有効です。また、会社の福利厚生にある家賃補助や資格手当の申請漏れがないか再確認することも手取り防衛につながります。
まとめ:給与明細の数字を冷徹に把握し手元資金を最大化する
額面25万円という金額は、社会人としての基礎的な生活を営む上で一つの重要な節目です。しかし、そこから差し引かれる約5万円の社会保険料や税金の重み、そして2年目以降に訪れる住民税の負担を軽視すれば、家計は容易に行き詰まります。
「手取りは約20万円」という現実を冷徹に受け止め、家賃を7万円以内に抑えつつ、節税制度の活用や無駄な固定費の削減を徹底すること。表面的な額面年収に惑わされず、実際に手元へ残るキャッシュフローをコントロールする知恵こそが、不確実な時代を生き抜く最大の武器となります。 (出典: 額面 25 万 手取り(Yahoo!ニュース))


最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
