国民健康保険と社会保険の違いは?手取りの差や2026年最新ルールを徹底解説
毎月の給与明細や自治体からの納入通知書を見て、「なぜこんなに健康保険料が引かれているのか」と疑問を抱いた経験を持つ方は少なくありません。日本国内に住むすべての人がいずれかの公的医療保険に加入する「国民皆保険制度」が敷かれていますが、自営業者やフリーランスが加入する「国民健康保険(国保)」と、会社員や公務員が加入する「社会保険(社保・健康保険)」とでは、手取り額から保障の手厚さに至るまで驚くほど大きな格差が存在します。
特に働き方の多様化が進み、短時間労働者への社会保険適用拡大が一段と進んだ2026年現在、自分がどちらに加入すべきか、あるいは扶養に入るべきかどうかの判断は、家計防衛において極めて重要なテーマとなっています。本稿では、両制度の根本的な違いから保険料の損得計算、退職時の切り替え手続きまで、知っておくべき重要ポイントを余すところなく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:社会保険は「労使折半」で会社が保険料の半分を負担する一方、国民健康保険は全額自己負担となり扶養の概念も存在しない。
- 要点2:病気や出産時の休業補償(傷病手当金・出産手当金)は原則として社会保険のみの特権であり、保障の手厚さに大きな開きがある。
- 要点3:2026年の適用拡大によりパートや副業層も社保加入のハードルが低下しており、年収の壁を意識した最適な選択が求められる。
【基礎知識】国民健康保険と社会保険の決定的な違い|仕組みと対象者を総整理
公的医療保険制度の二大柱である国民健康保険と社会保険ですが、その成り立ちと対象者は明確に分かれています。まずは両者の全体像を整理しておきましょう。
社会保険(健康保険)は、主に会社員や公務員、一定の条件を満たすパート・アルバイトが加入する制度です。大企業が独自に設立する「健康保険組合」や、中小企業の社員が多く加入する「全国健康保険協会(協会けんぽ)」などが運営主体となっています。
一方、国民健康保険は、自営業者、個人事業主、フリーランス、農業・漁業従事者、そして退職して社会保険を抜けた人などが加入する地域保険です。運営は居住地の市区町村(および一部の国民健康保険組合)が担っています。
医療機関の窓口で提示した際の自己負担割合は、現役世代であればどちらも原則3割負担で変わりありません。しかし、毎月支払う「保険料の算出基準」や「家族を養う仕組み」、「病気や出産で働けなくなった際の所得補償」において、両者には決定的な格差が存在します。
【保険料の比較】国民健康保険料が高すぎる原因と社会保険の会社折半メリット
フリーランスへの転身や定年退職を迎えた人が真っ先に直面するのが、「国民健康保険料が高すぎる」という現実です。この負担感の差を生み出している最大の要因は、保険料の計算構造と「会社負担の有無」にあります。
社会保険の最大の強みは、保険料を会社と従業員で半分ずつ負担する「労使折半」が法律で義務付けられている点です。毎月給与から天引きされている金額と同額を勤務先が支払っているため、実質的に個人は本来のコストの半額で手厚い保障を享受できています。
対照的に、国民健康保険には会社負担が一切ありません。全額を加入者自身が納める必要があります。さらに、国保の保険料は「前年の所得」を基準に算定されるため、会社員時代に高収入だった人が翌年独立・退職した場合、大幅に下がった現況の収入に対して前年の高所得に応じた重い国保料が課され、資金繰りを圧迫するケースが後を絶ちません。
算定方式においても、社会保険が「標準報酬月額(毎月の基本給や各種手当)」を基準とするシンプルな構造であるのに対し、国民健康保険は「所得割(前年所得に応じる)」に加えて「均等割(世帯人数に応じる)」や「平等割(1世帯あたり)」が加算される自治体が多く、家族が増えるほど保険料が跳ね上がる設計になっています。
【扶養の壁】国保に「扶養」がない理由とは?社保の扶養条件と手取りへの影響
家計の手取り額に最も直接的なインパクトを与えるのが「扶養家族の取り扱い」です。この点において、両制度はまったく異なる思想で作られています。
社会保険には「被扶養者」の枠組みが存在します。年収基準(原則として年収130万円未満、60歳以上や障害者は180万円未満)や生計維持関係などの条件をクリアすれば、配偶者や子どもを何人扶養に入れても、世帯主が支払う健康保険料は1円も増えません。3人家族でも5人家族でも、保険料負担は被保険者1人分のみで済む仕組みです。
一方、国民健康保険には「扶養」という概念そのものが存在しません。生まれたばかりの乳幼児であっても1人の加入者としてカウントされ、世帯人数に応じた「均等割額」が確実に加算されます。例えば、子どもが2人生まれれば、その分だけ世帯全体の年間保険料が数万円から十数万円単位でダイレクトに増加します。これが子育て世帯において国保の負担が重く感じられる大きな理由です。
パート勤務などを続ける中で「年収の壁」が強く意識されるのは、社会保険の扶養から外れて自身で国保や社保に加入した瞬間、手取りが大きく減少する逆転現象を避けるためです。
【給付面の違い】傷病手当金と出産手当金|もしもの時のセーフティネット比較
病院での診察や治療費の自己負担割合は同じでも、いざ病気やケガで長期間働けなくなった際のセーフティネットには圧倒的な格差が存在します。
社会保険に加入している場合、業務外の病気やケガで4日以上連続して仕事を休んだ際に、直近12カ月の平均給与の約3分の2が最長通算1年6カ月間にわたり支給される「傷病手当金」が受け取れます。さらに、産前産後休業中の収入を支える「出産手当金」も完備されています。
これに対し、国民健康保険では原則として傷病手当金や出産手当金の給付がありません(※感染症拡大時などの例外的な特例措置を除く)。個人事業主やフリーランスが病に倒れて就労不能になった場合、公的医療保険からの生活費補填はゼロとなるため、民間保険の就業不能保険や貯蓄で自衛する必要があります。この保障の手薄さは、独立・開業を検討する上での見落とせないリスクです。
【どっちが得?】年収別の損得シミュレーションと退職後の任意継続・国保比較
「自分にとって国保と社保、どちらが得なのか」という疑問に対する答えは、世帯構成と年収バランスによって導き出せます。
一般的に、単身者であっても会社折半の恩恵がある社会保険の方がコストパフォーマンスに優れますが、「扶養家族がいる世帯」では圧倒的に社会保険が有利です。年収500万円で配偶者と子ども2人を養うケースを比較すると、社会保険では扶養家族分の追加負担がゼロであるのに対し、国民健康保険では所得割に加えて3人分の均等割が上乗せされるため、年間数十万円単位で実質的な自己負担に差が生じます。
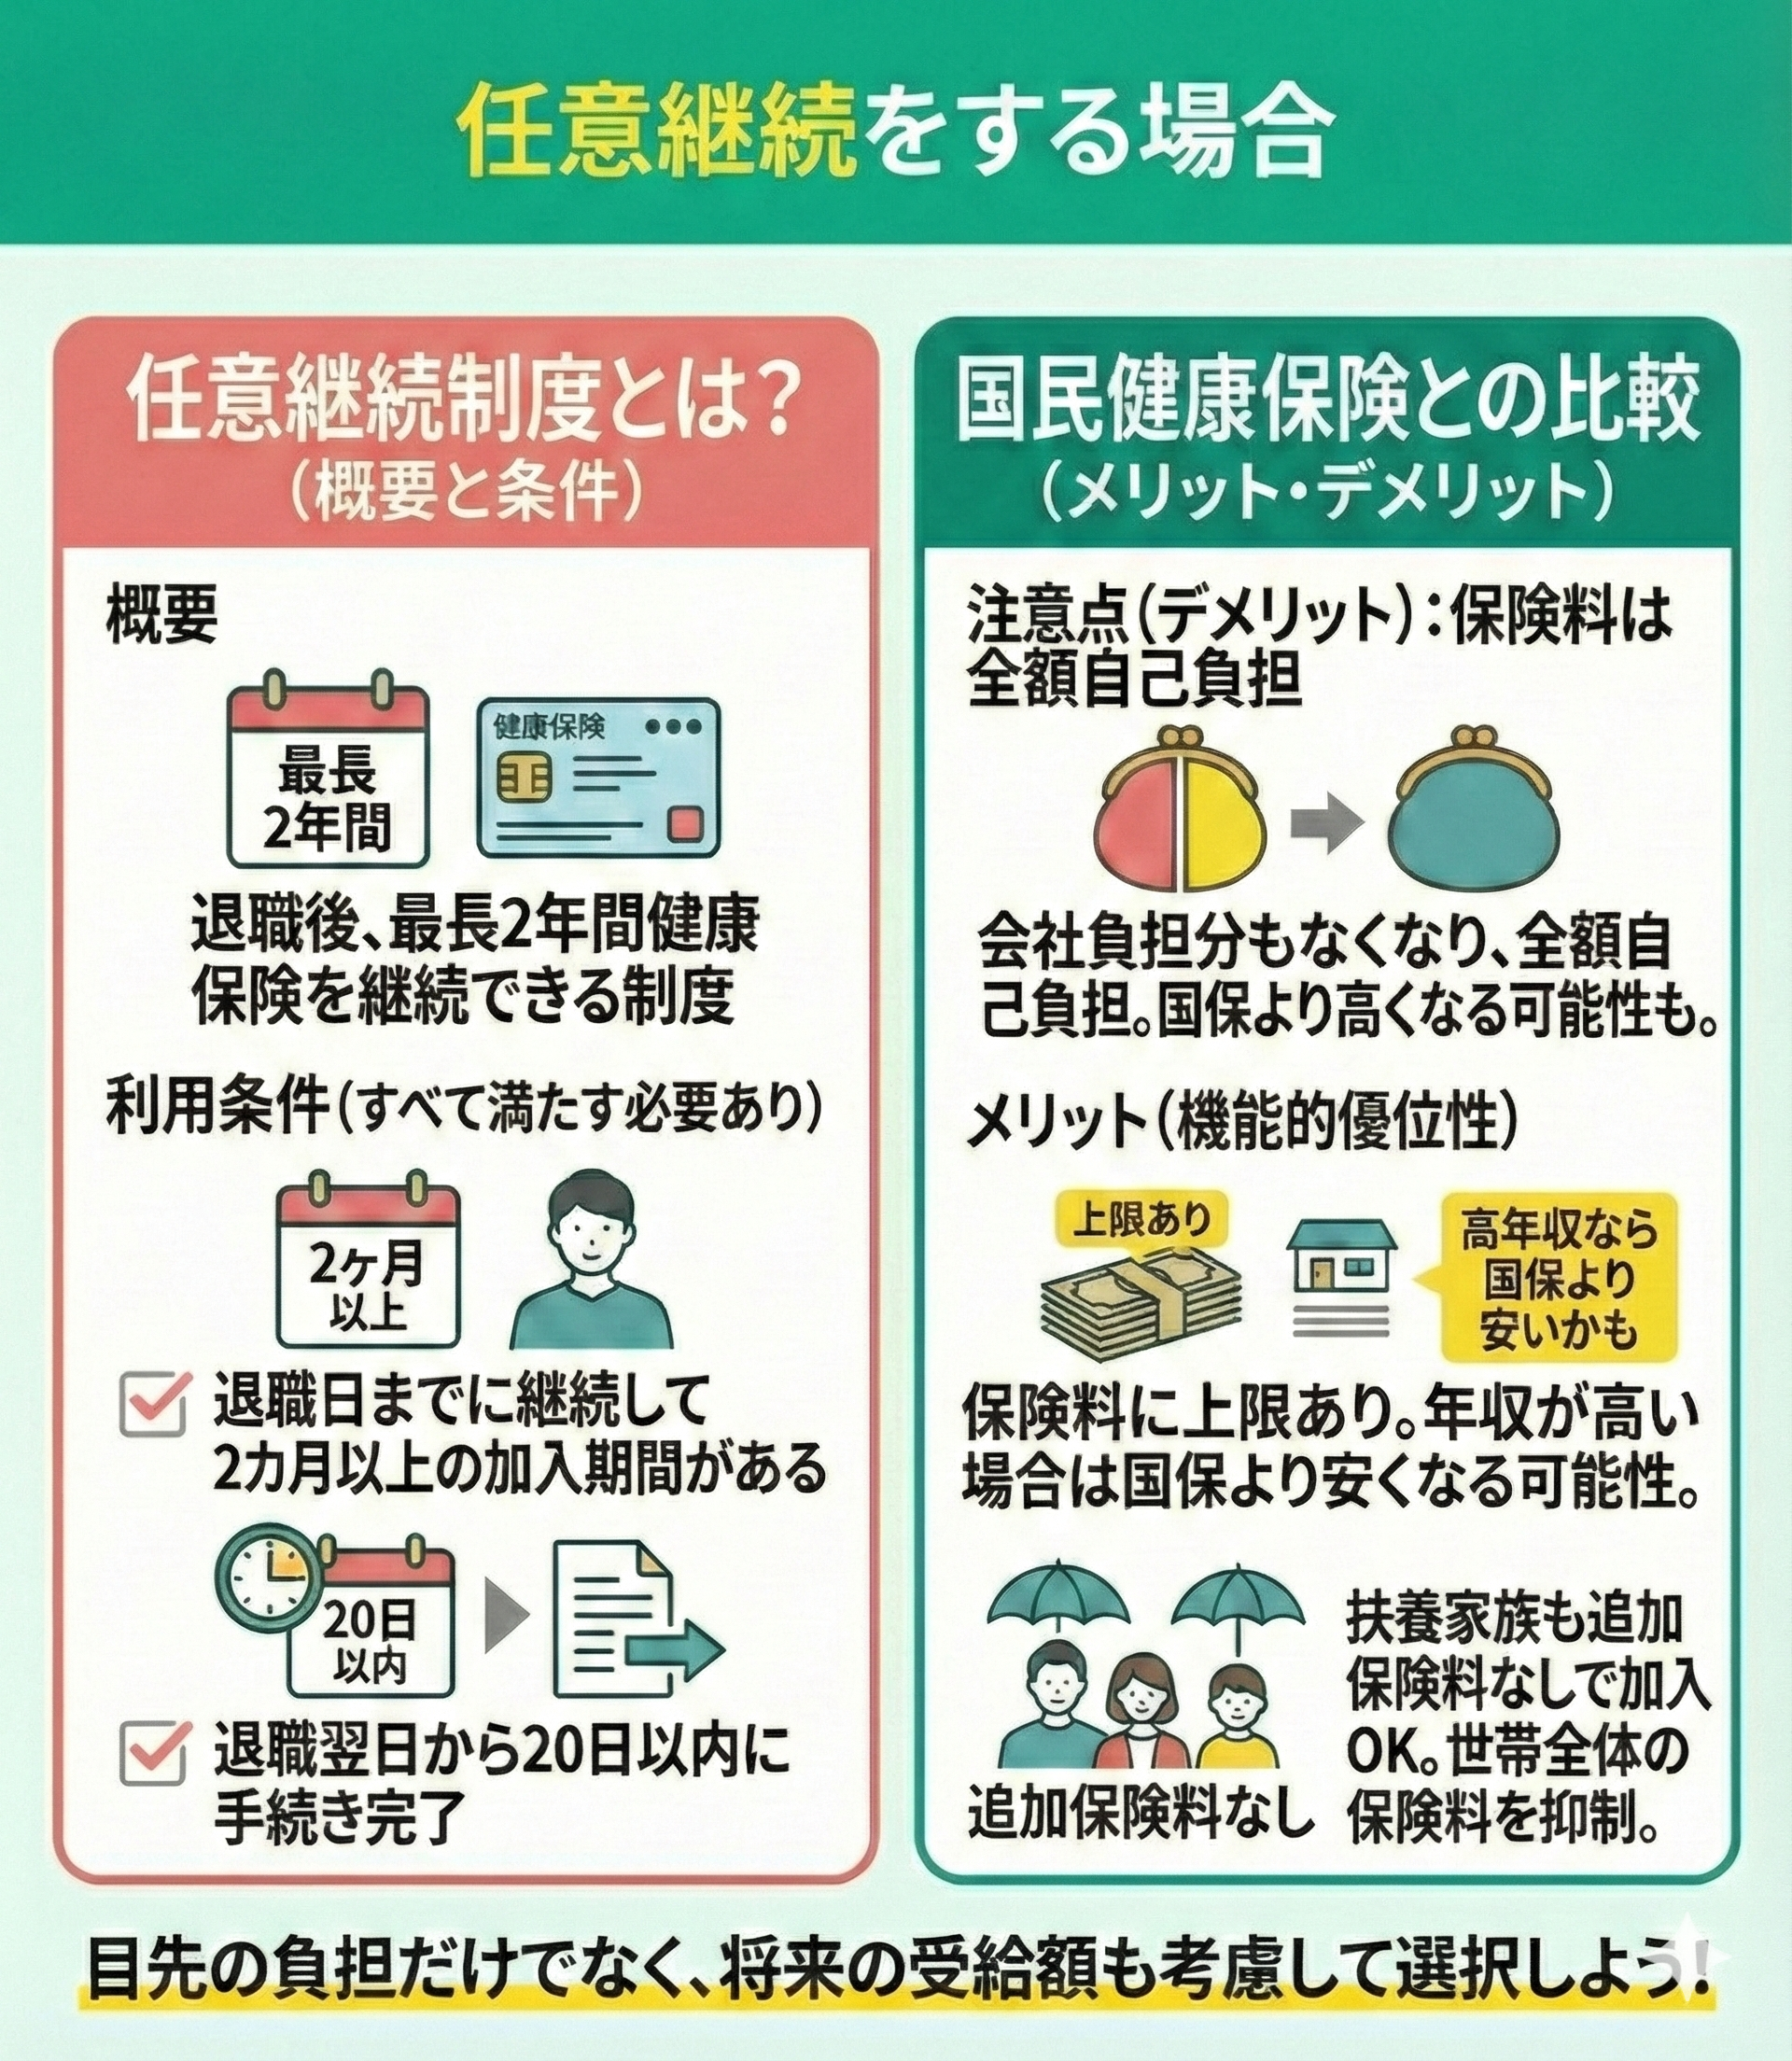
また、会社を退職した直後の選択肢として重要なのが「健康保険任意継続」と「国民健康保険」の比較です。任意継続を選択すれば、最長2年間にわたり退職前の健康保険を個人で継続できます。会社負担分がなくなるため保険料は全額自己負担(これまでの天引き額の約2倍)になりますが、標準報酬月額には上限(制度全体の上限設定あり)が設けられています。
退職前の年収が高かった方や、扶養家族が多い方の場合は、市区町村の国保窓口で試算した国保料よりも、任意継続の保険料の方が安くなるケースが多々あります。退職時は必ず両方の金額を試算し、有利な方を選択するのが鉄則です。
【2026年最新】社会保険の加入条件適用拡大|パート・副業ワーカーへの影響
短時間労働者を対象とした社会保険の適用拡大は段階的に強化されてきましたが、2026年現在、中小企業で働くパート・アルバイト層にとっても社保加入はより身近な選択肢となっています。
「週20時間以上勤務」「月額賃金8.8万円以上」「2カ月を超える雇用の見込み」といった基本要件のもと、企業規模要件の段階的撤廃や見直しが進められ、これまで国保に加入していた短時間就労者や扶養内で働いていた層が社会保険へ移行する動きが加速しています。
月収8.8万円(年収約106万円)を超えて社会保険に加入すると、額面からの保険料引き下げにより一時的に手取りが減る側面はあります。しかし、将来受け取る厚生年金の増額や、傷病手当金・出産手当金といった強固なセーフティネットが得られるメリットを考慮すれば、中長期的な生活防衛としては大きなプラスに働きます。
【切り替え手続き】退職・就職時のタイミングと必要書類をわかりやすく解説
就職、転職、退職、あるいは独立に伴い、保険証の切り替え手続きは避けて通れません。手続きの遅れは無保険期間の発生や二重払いのトラブルを招くため、適切なタイミングで行うことが不可欠です。
会社を退職して国民健康保険に加入する場合:
退職日の翌日から14日以内に、居住地の市区町村役所の国民健康保険窓口で手続きを行います。必要な書類は「健康保険資格喪失証明書(または離職票・退職証明書)」、本人確認書類、マイナンバー確認書類などです。
就職して社会保険に加入した場合(国保からの離脱):
新しく社会保険の保険証(またはマイナ保険証の資格情報)が交付されたら、自動的に国保が脱退扱いになるわけではありません。自身で市区町村窓口や郵送、オンライン申請にて国民健康保険の脱退手続きを行い、手元にある古い国保の保険証を返却する必要があります。この手続きを怠ると、国保の請求が届き続けてしまうため注意してください。
【国民健康保険 社会保険 違い】に関するよくある質問(FAQ)
Q1:会社を辞めた後、任意継続の手続き期限はいつまでですか?
A1:資格喪失日(退職日の翌日)から20日以内に加入していた健康保険組合や協会けんぽへ申請する必要があります。1日でも遅れると原則として受け付けられず、自動的に国民健康保険へ加入することになるため、退職直後の迅速な行動が肝心です。
Q2:副業で個人事業主としての収入がある会社員は、国保も二重で払う必要がありますか?
A2:二重で払う必要はありません。本業の勤務先で社会保険に加入していれば、副業の事業所得がどれだけあっても健康保険は本業の社保1本に一本化されます。副業収入に対して国民健康保険料が追加請求されることはありません(※住民税や所得税は確定申告に応じて変動します)。
Q3:国民健康保険料の支払いがどうしても厳しい時はどうすればいいですか?
A3:失業や倒産、病気などの事情で収入が著しく激減した場合、市区町村の窓口で申請することで「保険料の減免制度」や「徴収猶予」を受けられる可能性があります。未払いのまま放置すると延滞金の加算や差し押さえのリスクがあるため、支払いが困難な段階で早めに自治体の国保年金課へ相談してください。
【まとめ】自分に合った選択で見直す生活防衛と保険選び
国民健康保険と社会保険は、単に「保険料をどこに払うか」という違いにとどまらず、毎月の手取り額、家族構成に応じた負担、休業時の補償水準に至るまで、生活の根底を左右する大きな差異を持っています。
会社負担のある社会保険の手厚さは大きなアドバンテージですが、自営業やフリーランスとして独立する際は、国保のコスト構造を正確に把握した上で資金計画を立てることが欠かせません。また、退職時の一時的な選択においても、任意継続と国保の試算比較を怠らないことが確実な節約につながります。制度の仕組みと2026年最新のルールを正しく理解し、賢い生活設計に役立ててください。 (出典: 国民 健康 保険 社会 保険 違い(Yahoo!ニュース))


テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
