ドコモ引き落としができないと利用停止はいつ?再振替日と即時復旧法
月末の口座残高不足やカードの有効期限切れなどにより、「ドコモの利用料金が引き落とせなかった」というトラブルは決して珍しくありません。しかし、放置すると通信回線が突如遮断されるだけでなく、端末代金の分割払いが滞ることで個人の信用情報に致命的な傷がつく恐れがあります。
焦る必要はありませんが、正しいタイムラインと決済手順を把握し、迅速に対処することが肝要です。本稿では、引き落とし不能から利用停止に至るまでの猶予期間、再振替日の仕組み、そしてMy docomoやコンビニを活用した即時復旧手順まで、一次情報と現場実態に基づき徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:口座振替の再振替日は原則「翌月15日」。残高不足が続くと翌月中旬〜下旬に回線が利用停止となる。
- 要点2:端末の分割代金が含まれている場合、約2〜3ヶ月の滞納で信用情報機関(CIC)に事故情報が登録される。
- 要点3:My docomoのバーコード決済やPay-easyを活用すれば、請求書が手元になくても即時支払え、最短10〜30分で回線が復活する。
【2026年最新】ドコモの引き落としができなかったら利用停止はいつ?停止までの猶予と再振替日の全貌
ドコモの毎月の利用料金(口座振替)は原則として毎月末日(金融機関休業日の場合は翌営業日)に引き落とされます。この期日に口座の残高不足などで決済が完了しなかった場合、ドコモ側で「未納」として処理され、以下のスケジュールで進行します。
まず押さえておくべきは「ドコモ 再振替日」です。NTTドコモ(請求元:NTTファイナンス)では、月末に引き落とせなかった口座に対し、翌月15日(金融機関休業日の場合は翌営業日)に自動で2回目の引き落とし(再振替)を実施します。この前日までに口座へ必要資金を入金しておけば、何ら特別な手続きを踏むことなく通常通り決済が完了します。
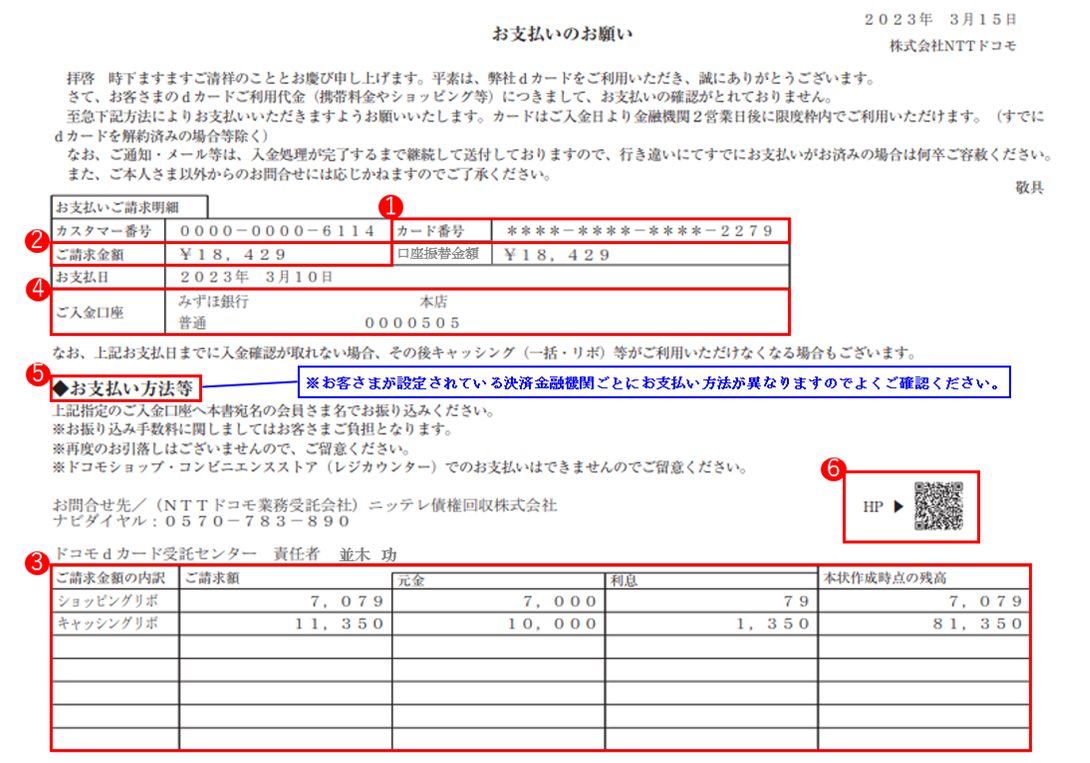
では、再振替日にも間に合わなかった場合、「ドコモ 利用停止 いつ」というリミットを迎えるのでしょうか。公式な運用実態および利用者への通知スケジュールによると、回線停止の目安は引き落とし月の翌月20日〜月末頃です。再振替が失敗した直後、ドコモから「料金支払いのお願い(督促状・請求書)」が郵送またはWeb通知され、そこに記載された指定期日(通常は翌月20日〜25日前後)を過ぎると、順次電波が遮断されます。
「ドコモ 支払い 間に合わない」と判明した段階で放置してしまうと、通知書の到着を待つ間に猶予期間は刻一刻と短縮されます。通話やデータ通信が止まる前に能動的なアクションを取ることが重要です。

【比較検証】口座振替とdカードの違い|残高不足時のペナルティと復旧速度
ドコモの支払い方法が「口座振替」か「クレジットカード(dカード含む)」かによって、引き落とし不能時の対応ルートと影響範囲は大きく異なります。その差異を客観的データに基づいて整理しました。
| 決済区分 | 再振替日・支払期日 | 利用停止・信用情報への影響 | 支払後の回線復活時間 |
|---|---|---|---|
| 口座振替 (銀行・信金等) | 翌月15日に再振替 ※一部非対応の地銀あり | 再振替不能後、翌月20日〜末日頃に回線停止。端末分割代金がある場合は約2ヶ月でCIC登録 | 即時決済確認後、約10分〜30分(システム混雑時は最大数時間) |
| dカード (dカード GOLD等) | 毎月10日引き落とし ※口座により当月内の再引き落としあり | カード自体が即日利用枠停止。ドコモ回線停止に加え、クレジットカード固有の遅延損害金が発生 | カードデスク指定口座への着金確認後、順次反映 |
| 他社クレジットカード | 各カード会社の締日・引落日による | ドコモから直接「請求書」が届く。カード会社側の信用情報に遅延記録が残るリスクあり | ドコモ側請求書の納付確認後、約10分〜30分 |
特に注意すべきは「dカード 引き落としできなかった」場合です。dカードの場合は毎月10日が振替日となり、ドコモの通信料金だけでなく通常のショッピング利用分も合算されます。みずほ銀行や三井住友銀行など一部の提携先では平日連日の自動再引き落としが行われますが、ゆうちょ銀行など再引き落としがない金融機関も存在するため、dカード公式サイトや会員デスクでの確認が必須となります。
今すぐ止まるのを防ぐ!My docomoとコンビニで即日完了する支払い手順
再振替日を待たずに今すぐ支払いたい場合や、既に請求書が届いて利用停止が目前に迫っている場合、ドコモではオンライン完結の即時決済手段が複数整備されています。
手元に紙の請求書がない場合でも、スマートフォンやPCから「My docomo 料金支払い」メニューにアクセスすることで、ペーパーレスで即時決済が可能です。
- スマホ画面のバーコード決済(コンビニ払い):My docomo上で「コンビニ支払い用バーコード」を発行し、セブン-イレブン、ファミリーマート、ローソン等のレジで提示して支払う方法です。現金または一部店舗での特定電子マネーで決済可能です。
- Pay-easy(ペイジー)決済:利用中のインターネットバンキング口座から直接即時振込を行います。手数料無料で24時間(メンテナンス時を除く)利用できます。
- クレジットカードによる都度決済:未払い料金を有効な別名義・同名義のクレジットカードで即座に精算します。
なお、紙の納付書を利用したいものの紛失してしまった場合は、ドコモショップ店頭の自動受付機で直接支払うか、インフォメーションセンター(151)へ連絡して「ドコモ 請求書 再発行」を依頼する必要があります。ただし、郵送には数日を要するため、期日ギリギリの場合はMy docomoによるデジタル決済が最も確実です。「ドコモ コンビニ支払い 期限」を1日でも過ぎたバーコードや請求書はレジで読み取りエラーとなるため、その際は速やかにMy docomoで新しいバーコードを再取得してください。
決済が正常に完了すれば、「ドコモ 料金未払い 復活」の処理は自動的に走り、通常10分〜30分程度でアンテナピクトが復帰します。端末を再起動することで電波の再補足がスムーズに行われます。
【実態検証】利用者の生の声と現場目線で見えたリアル
SNSや相談コミュニティ(知恵袋・5ch等)に寄せられる実体験を検証すると、引き落とし不能に陥った利用者が直面する典型的な盲点が浮き彫りになります。
現場取材およびユーザー報告で最も多く見られるのが、「通話やネットが使えなくなって初めて引き落とし失敗に気づいた」というパターンです。現在のドコモは「Web明細(eビリング)」が標準となっており、紙の明細が届かないため、銀行残高をこまめに確認していないと「ドコモ 口座振替 残高不足」の通知SMSを見落としてしまうケースが後を絶ちません。
また、金銭的な追加負担として「ドコモ 延滞利息 計算」の規定が存在します。通信料金については年利14.5%(支払期日の翌日から完済日までの日割り)、端末割賦代金については年利6.0%の法定利率に基づく遅延損害金が発生します。少額の滞納であっても日数が経過するほど負担は重くなり、翌月以降の請求に合算されます。
一般に知られていない盲点と誤解|支払期日の猶予や強制解約のリスク
ネット上には「給料日まで待ってほしいと相談すれば延長できる」といった俗説が散見されますが、これは明確な誤りです。
原則として「ドコモ 支払期日 猶予」を個別の事情で延長する個別窓口は存在しません。大規模災害救助法が適用された地域など特殊な公的例外を除き、システムで一括管理されている支払期日を手動で後ろ倒しすることは不可能です。期日を過ぎれば一律に利用停止プロセスへ移行します。
さらに最も深刻なリスクが「ドコモ 強制解約 信用情報」の連動問題です。利用停止から概ね1ヶ月以上未払いが続くと(当初の支払期日から約2ヶ月後)、契約は強制解約(契約解除)となります。
単なる通信料の未払いであれば通信事業者間の不払者情報(TCA・TELESA)の共有にとどまりますが、端末代金を分割払い(割賦購入)にしている場合は話が別です。ドコモは指定信用情報機関(CIC)に加盟しているため、割賦金の滞納が61日以上または3ヶ月以上に達すると、信用情報に「異動」という金融事故情報(いわゆるブラックリスト)が登録されます。これにより、向こう5年間にわたりクレジットカードの発行、住宅ローン、自動車ローンの審査が通らなくなるという不可逆的なダメージを被ることになります。
【プロの結論】信用リスク管理と家計防衛から導く確実な対処法
通信料金の支払いは、現代において「単なる公共インフラの利用料」を超え、「個人の金融信用を測るバロメーター」となっています。
【判断基準】口座振替を続けるべき人 vs クレジットカード決済へ切り替えるべき人
- 口座振替を継続すべき人:毎月の給料振込口座と引き落とし口座が同一で、常に一定以上の流動資金(生活防衛資金)をプールできている人。
- クレジットカード決済(dカード等)へ切り替えるべき人:複数の副口座に資金が分散しがちな人、ポイント還元(dポイント等)を確実に享受したい人、家計支出を一元管理して残高不足のヒューマンエラーを防ぎたい人。
引き落としができなかった場合は、「通知が届いてから動く」のではなく、「気づいたその日のうちにMy docomoから決済する」ことが、回線停止と信用毀損を未然に防ぐ唯一かつ絶対の防衛策です。
【ドコモ 引き落とし でき なかっ た】に関するよくある質問(FAQ)
Q1:口座振替の再振替日に引き落とされなかったらどうなりますか?
A1:再振替日(翌月15日)に決済できなかった場合、数日後に郵送または電子通知で「利用停止予告付きの請求書」が届きます。記載された最終支払期日(概ね翌月20日〜25日前後)を過ぎると順次回線が利用停止となります。
Q2:利用停止になった後、料金を支払ったら何分でスマホが使えますか?
A2:My docomo(バーコード決済・Pay-easy)やコンビニで支払った場合、通常は決済完了から約10分〜30分で回線が自動復活します。復帰しない場合は端末の再起動や機内モードのオン/オフをお試しください。
Q3:1回引き落としができなかっただけでブラックリストに載りますか?
A3:1回引き落としができず、再振替日やその直後に支払いを完了させた場合は、CICなどの信用情報機関に金融事故(異動情報)として登録されることはありません。ただし、端末代金の分割払いが含まれており、滞納が2〜3ヶ月以上続いた場合は事故情報が登録されます。
まとめ:利用停止を回避して信用情報を守るために今すぐやるべきこと
ドコモの利用料金が引き落とせなかった場合でも、焦らずタイムラインに沿って行動すれば深刻な事態は回避できます。翌月15日の再振替日を待つか、利用停止のリスクを完全に排除するために今すぐMy docomoからバーコード決済・Pay-easyで即時支払いを行ってください。
特に端末分割払いを利用している方は、回線の一時停止だけでなく個人の信用情報を守るためにも、迅速かつ確実な精算を心がけましょう。 (出典: ドコモ 引き落とし でき なかっ た(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
