マイホーム売却の3000万円特別控除要件と減税の罠【2026年最新】
長年暮らした我が家を手放す際、多くの売主が頼りにするのが「居住用財産の譲渡所得の特別控除」、いわゆる3000万円特別控除です。不動産取引価格が高止まりを続ける2026年現在、都市部を中心に多額の売却益が発生するケースが増加しており、税負担を劇的に抑えるこの特例への関心は一段と高まっています。
しかし、制度の仕組みを甘く見ていると、思わぬ「適用除外の落とし穴」に直面し、数百万円単位の予期せぬ譲渡所得税を課される事態に陥りかねません。国税庁が厳格に定める適用要件の全体像から、住宅ローン控除との二者択一を迫られる理由、さらに親族間売買や解体後売却の制限まで、税務トラブルを回避するための実践的な知識を網羅して解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:3000万円特別控除はマイホーム売却時の譲渡所得から最大3,000万円を差し引けるが、居住実態や売却時期に関する厳格な適用要件を満たす必要がある。
- 要点2:新居で住宅ローン控除を利用する場合、売却年の前後2年間(計5年間)は本特例との併用が法律上禁止されており、事前の損得シミュレーションが不可欠となる。
- 要点3:親族間売買の除外や家屋解体後の期限(1年以内の契約など)を見落とすと特例が否認されるため、譲渡益がゼロになる場合でも確実な確定申告が義務付けられている。
【2026年最新】3000万円特別控除の基本要件と譲渡所得税の計算スキーム
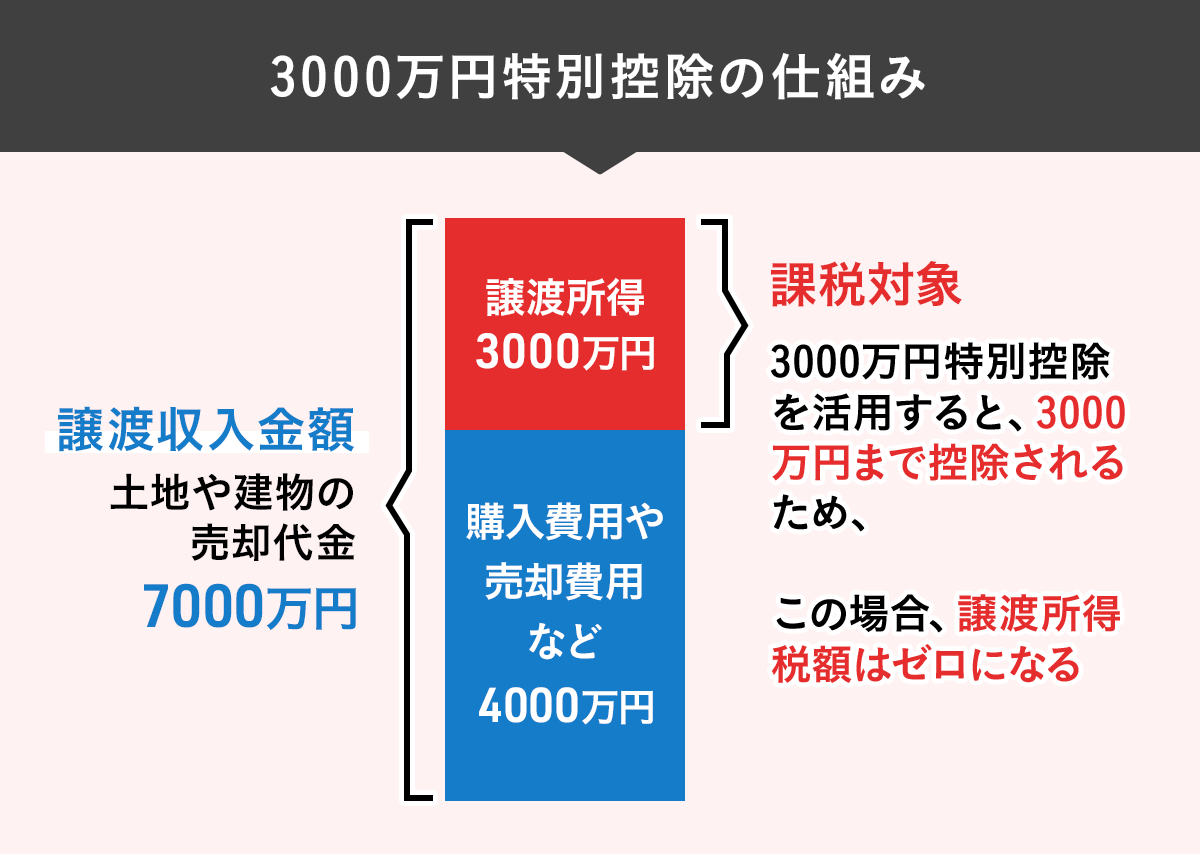
マイホームを売却した際に得た利益(譲渡所得)には、所得税および住民税が課税されます。この税負担を軽減するために国税庁が設けている代表的な非課税特例が、居住用財産の譲渡所得の特別控除(3000万円特別控除)です。本特例を活用することで、譲渡所得から最高3,000万円を無条件で控除できます。
マイホーム売却における譲渡所得税の計算は、以下の基本計算式に沿って算出されます。
譲渡所得 = 譲渡価額(売却価格) -(取得費 + 譲渡費用) - 特別控除(最大3,000万円)
売却代金から購入時の物件価格(減価償却後)や仲介手数料などの経費を引き、そこからさらに最大3,000万円を差し引くことができるため、実質的な譲渡所得が0円以下になれば税額は一切発生しません。なお、所有期間が売却年の1月1日時点で10年を超えている場合は、「10年超所有軽減税率の特例」との重ねがけが可能となり、3,000万円を超えた部分の税率も大幅に引き下げられます。
本特例の対象となる3000万円特別控除の適用要件における主要項目は以下の通りです。
- 現に自分が居住している家屋、または家屋とともにその敷地を売却すること。
- 以前住んでいた家屋の場合、住まなくなった日から3年目の年の12月31日までに売却すること。
- 売主と買主が、夫婦・親子・生計を一にする親族などの特殊関係者でないこと。
- 売却した年の前年および前々年に、本特例や買換特例などの適用を受けていないこと。
- 災害によって家屋が滅失した場合、災害の日から3年目の年の12月31日までに土地を売却すること。
【徹底比較】3000万円特別控除vs住宅ローン控除|併用不可の理由と損得勘定
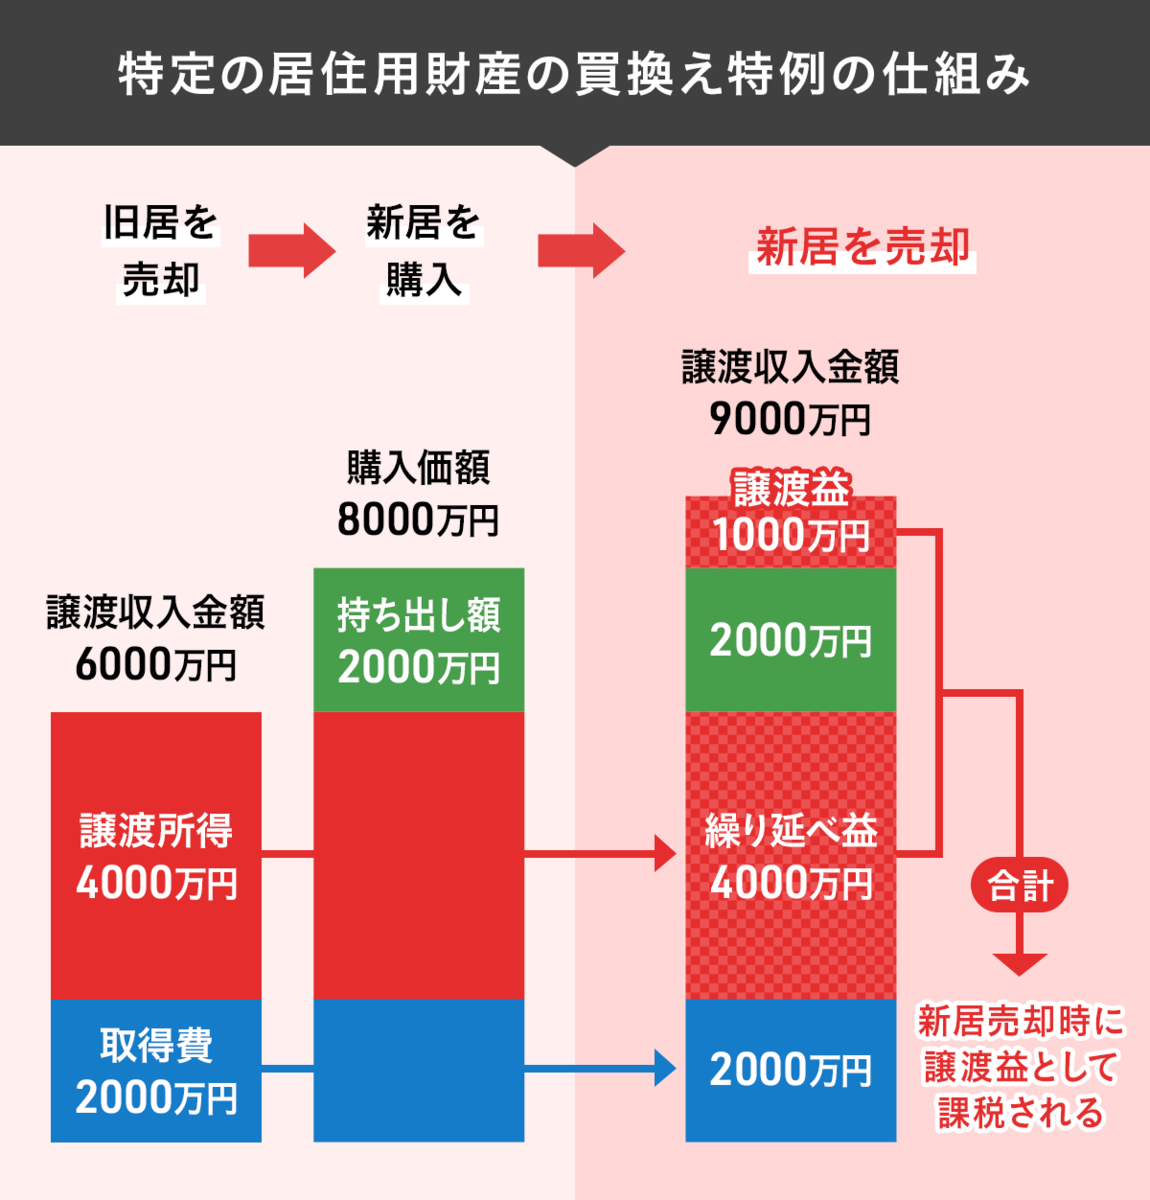
マイホームを買い替える際に最も注意しなければならないのが、住宅ローン控除との併用不可ルールです。税法上の規定により、旧居の売却で3000万円特別控除(または特定の居住用財産の買換え特例)を利用した場合、売却した年とその前後2年間(合計5年間)は、新居で住宅ローン控除(住宅借入金等特別控除)を受けることができません。
国税庁が両制度の併用を禁止している根本的な理由は、「旧居の売却益非課税」と「新居の税額控除」という二重の大型減税措置を与えることを防ぐ政策的配慮によるものです。この制約を知らずに売却特例を選択した結果、新居で受けられるはずだった数百万円の住宅ローン減税枠を棒に振る事例が後を絶ちません。
| 制度区分 | 減税効果の目安・上限 | 一般的な適用条件 | 編集部の見解・選択基準 |
|---|---|---|---|
| 3000万円特別控除 | 最大約609万円〜1,188万円の節税(長期・短期税率による) | 売却益が発生した旧居の譲渡(所有期間不問) | 売却益が1,000万円を超える高額利益の場合に優先度が高い。即効性がある。 |
| 新居の住宅ローン控除 | 13年間で最大約273万〜455万円程度の所得税等控除 | 返済期間10年以上の借入金、一定の省エネ基準等 | 売却益が小さく(数百万円程度)、多額のローンを組む場合に手取り効果が高い。 |
| 特定の居住用財産の買換え特例 | 売却益への課税を将来の売却時まで繰り延べ(非課税ではない) | 10年超所有、売却額より高い新居購入など | 課税を先送りする性質のため、3000万円控除に比べて要件が厳しく慎重な判断が必要。 |
買い替えの際は、旧居で支払う譲渡所得税の軽減額と、新居で得られる13年間の住宅ローン控除総額を精緻に試算し、手元に残るキャッシュフローを最大化する選択を行う必要があります。
知らないと大損する適用除外の落とし穴|親族間売買・住民票・解体後の期限
3000万円特別控除は非常に強力な節税制度ですが、その分、形式的な悪用を防ぐための網が細かく張り巡らされています。ネット上の断片的な情報だけを頼りに手続きを進めると、税務署の事後調査で否認されるリスクがあります。
1. 親族間売買による適用除外
売却相手が「配偶者」「直系血族(父母・祖父母・子ども・孫)」「生計を一にしている親族」「内縁関係にある者」である場合、本特例は一切適用されません。親が所有する不動産を子に売却するケースや、同族会社への売買などは、恣意的な価格操作や租税回避を防ぐ観点から完全に除外対象となっています。
2. 所有期間と居住実態・住民票の罠
「住民票を形式的に移動させただけ」の実態を伴わない居住は、税務調査で真っ先に追及されます。国税不服審判所の裁決事例でも、ライフライン(電気・ガス・水道)の使用履歴や郵便物の配送履歴、周辺住民への聞き取りから「生活の拠点」と認められず、控除が取り消された判例が多数存在します。また、一時的な仮住まいや、別荘・保養目的の物件、主として趣味や投資に供されていた建物も居住用財産とは認められません。
3. 解体後・敷地売却における厳しい期限要件
建物を解体して更地として売却する場合、要件はさらにシビアになります。
- 家屋を取り壊した日から1年以内に敷地の売買契約を締結すること。
- 住まなくなった日から3年目の年の12月31日までに売却すること。
- 家屋を取り壊してから売買契約を締結した日まで、敷地を駐車場や資材置き場など他の用途に貸し付け・利用していないこと。
解体後の更地を一時的にコインパーキングとして時間貸ししていただけで、「居住用土地としての性格を失った」と判断され、特例が否認された例もあるため細心の注意が求められます。

【実態検証】税務相談の現場から見えたトラブルと相続空き家特例の注意点
実務の現場では、自身が暮らしていた住宅の売却だけでなく、親から実家を相続した際の手続きに関する混乱も頻発しています。
相続した空き家の3000万円特別控除(被相続人の居住用財産に係る譲渡所得の特別控除の特例)は、実家の空き家化を抑止するための制度です。しかし、一般のマイホーム売却特例とは要件が根本的に異なります。
- 昭和56年(1981年)5月31日以前に建築された旧耐震基準の一戸建てであること(区分所有マンションは対象外)。
- 相続開始直前に被相続人が1人で暮らしていたこと(一定の要件を満たす老人ホーム等入所の場合を除く)。
- 相続から売却までの間に、事業用・貸付用・居住用に供されていないこと。
- 売却にあたり、耐震リフォームを実施して現行基準に適合させるか、建物を解体して更地として売却すること。
- 売却代金の総額が1億円以下であること。
2024年以降の税制改正により、売買契約後に買主側が耐震改修や解体を行う場合でも適用可能となるなど柔軟化が図られた一方、相続人が3人以上いる場合の特別控除額が1人あたり2,000万円に圧縮される制限が適用される点には注意が必要です。親族間での遺産分割協議が長引いた結果、相続開始から3年目の12月31日という適用期限を過ぎてしまうケースも現場で散見されます。
確定申告の手続きと必要書類の書き方|忘れると特例が無効に
3000万円特別控除の適用を受ける上で、最も基本的でありながら致命的なミスにつながるのが「確定申告の不提出」です。
「特別控除を差し引いたら譲渡所得が0円になったから、申告しなくてよい」という判断は大間違いです。
この特例は「確定申告書を提出すること」が適用の法的要件となっています。申告を怠ると、特例の適用がない前提で正規の譲渡所得税および無申告加算税・延滞税が課税される恐れがあります。
確定申告時の主な必要書類
- 確定申告書(B様式・分離課税用)
- 譲渡所得の内訳書(確定申告書付表兼計算明細書):売却代金、取得費、譲渡費用、契約日および引渡日を記入
- 売却時および購入時の売買契約書・重要事項説明書の写し
- 登記事項証明書(土地・建物)
- 仲介手数料や解体費用の領収書
- (売却物件に住んでいない場合)除票住民票など、過去の居住実態を証する公的書類
売却した翌年の2月16日から3月15日までの申告期間内に、管轄の税務署へ正確な明細を添えて書類を提出する必要があります。現在は国税庁の「確定申告書等作成コーナー」を利用することで、ガイダンスに沿って入力するだけで内訳書の作成がスムーズに行えます。
【プロの結論】資産防衛と家族関係を見据えた出口戦略の判断基準
不動産売却における税務判断は、単に「税金がいくら減るか」という目先の計算にとどまらず、住み替え後の家計収支や将来の相続設計と直結しています。
3000万円特別控除を優先すべき人
- 旧居の売却益が1,500万円以上と高額な人:譲渡所得税(長期で約20%、短期で約39%)の圧縮効果が、住宅ローン控除の最大控除枠を明確に上回るため。
- 住み替え先で住宅ローンを利用しない(現金購入)、または借入額が少ない人:住宅ローン控除のメリットが薄いため、売却時の控除を最大活用するのが合理的です。
- 賃貸住宅へ転居する人:新居でのローン控除枠を考慮する必要がないため、無条件で本特例を活用すべきです。
住宅ローン控除を優先(または慎重に検討)すべき人
- 旧居の売却益が数百万円程度と小さい人:売却税の節税額よりも、新居で受けられる13年間の住宅ローン控除総額のほうが大きくなる可能性が高いため。
- 新居で4,000万円〜5,000万円以上の高額な住宅ローンを組む人:省エネ性能の高い住宅を購入し、長期にわたり高額な税額控除を享受できる世帯。
家族のライフステージの変化に伴う住み替えでは、目先の税負担軽減と新生活のランニングコストのバランスを見極め、不動産会社や税理士などの専門家と連携した事前のシミュレーションが極めて重要です。
【3000万円特別控除の要件】に関するよくある質問(FAQ)
Q1:夫婦共有名義のマイホームを売却した場合、控除枠はどうなりますか?
A1:夫婦それぞれが所有持分に応じて3000万円特別控除の適用を受けられるため、世帯全体で最大6,000万円まで控除が可能です。ただし、双方が実際にその家に居住している実態があり、確定申告を各自で行うことが条件となります。
Q2:転勤で単身赴任となり、家族だけが住み続けていた家を売却する場合は適用できますか?
A2:生計を一にする配偶者や親族が引き続き居住していた場合、転勤していた本人が売却しても「居住用財産」として3000万円特別控除の対象として認められます。ただし、家族全員で転居した場合は、退去した日から3年目の年の12月31日までに売却しなければ適用資格を失います。
Q3:売却損(赤字)が出た場合でも3000万円特別控除は関係ありますか?
A3:売却益が出なかった場合は譲渡所得税がかからないため、3000万円特別控除を使う意味はありません。その代わり、一定の要件を満たせば「マイホームを買換えた場合の譲渡損失の損益通算及び繰越控除の特例」などを活用し、給与所得など他の所得から赤字分を差し引いて所得税の還付を受けることが可能です。
まとめ:2026年の税制を踏まえた賢い売却戦略
マイホーム売却時の3000万円特別控除は、適正に活用すれば数百万円単位の資産を守ることができる極めて強力な制度です。しかし、住まなくなってからの売却期限、解体後の利用制限、親族間取引の排除、そして新居での住宅ローン控除との選択など、クリアすべきハードルは少なくありません。
不動産市場の流動性が高まる中、契約のタイミングひとつで特例適用の可否が分かれることもあります。売却活動を開始する前の段階で適用要件を正確に洗い出し、自身の資金計画に最適な選択肢を見極めてください。 (出典: 3000 万 円 特別 控除 要件(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
