給与所得の扶養控除申告書の書き方完全攻略!損をしない2026年記入例
毎年秋から冬にかけて勤務先から一斉に配布される「給与所得者の扶養控除等(異動)申告書」。年末調整をスムーズに終えて払いすぎた税金の還付を受けるための極めて重要な書類ですが、「どこまで書けばいいのか分からない」「独身の場合は空欄でいいのか」「パートの配偶者はどの欄に書くのか」と頭を抱える給与所得者は少なくありません。
2026年現在の税制や実務現場の最新動向を踏まえると、前年度からの変更事項の申告漏れがないか確認する「簡易化様式」の定着や、いわゆる「年収の壁」をめぐる所得判定の確認など、知っておくべきポイントが複数存在します。本稿では、国税庁の最新手引きに基づき、損をしないための正確な書き方と陥りがちな落とし穴を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:単身者であっても氏名・住所・生年月日等の基本情報を記入して勤務先への提出が義務付けられている。
- 要点2:配偶者の所得控除は「配偶者控除等申告書」、扶養親族は「扶養控除申告書」と役割が分かれており、年収要件の混同に注意が必要。
- 要点3:前年と扶養親族等の状況に変更がない場合は余白への「異動なし」記載等による簡素化運用が適用されるため、事前の確認が必須。
【2026年最新】給与所得の扶養控除申告書の基本と年末調整提出期限
給与所得者の扶養控除等申告書は、主たる給与の支払いを受ける事業所(1か所のみ)に対して、毎年の年末調整提出期限(一般的には11月中旬から12月上旬にかけて各社が設定)までに提出しなければならない法定書類です。これを出さない場合、月々の給与計算が税率の高い「乙欄」で源泉徴収され、手取り額が大幅に減額されてしまうリスクがあります。
近年推進されている税務行政のデジタル化に伴い、国税庁の「年末調整控除申告書作成用ソフトウェア」や社内労務クラウドシステム経由での電子申告が主流化しています。紙で提出する場合でも、前年の申告内容から異動がない場合に記載事項を簡素化できる運用が定着しており、無駄な転記作業を減らす工夫が施されています。ただし、2026年最新変更点や控除対象者の所得判定基準を誤認していると、追徴課税や年末調整の再計算という思わぬトラブルを招きます。

独身・共働き・扶養あり別の記入例と国税庁記入例のチェックポイント
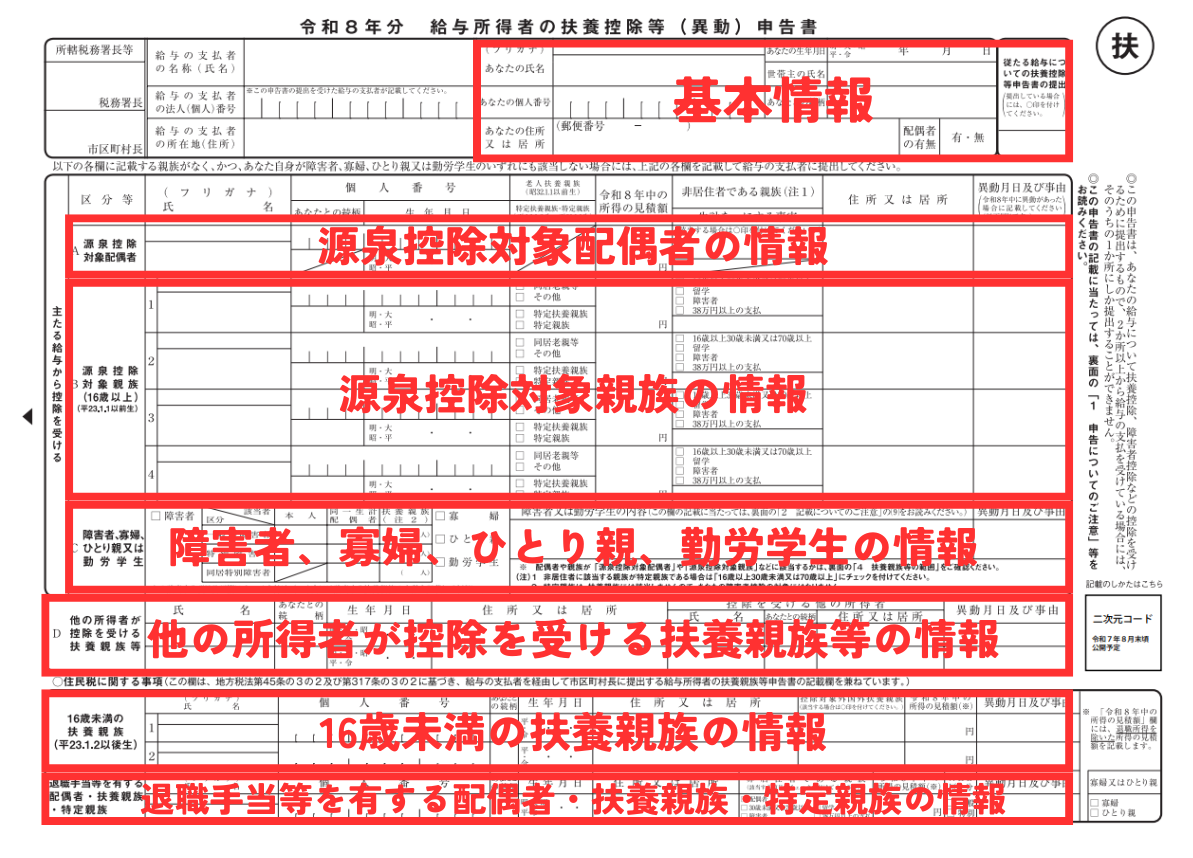
国税庁記入例を参照しながら、自身の世帯状況に合わせた正確な記載手順を押さえましょう。主に「基本情報欄」「源泉控除対象配偶者欄」「控除対象扶養親族欄」の3ブロックに分かれます。
まず独身の場合の書き方ですが、扶養家族がいない場合でも書類自体の提出は必須です。上段の「あなたの氏名」「個人番号(マイナンバー)」「あなたの生年月日」「世帯主の氏名・続柄」「郵便番号・住所」を記入し、下部の控除対象欄はすべて空欄のまま提出します。
次に夫婦共働きや子ども・親を養っているケースです。配偶者に関しては、本人の合計所得金額が900万円以下で、配偶者の合計所得金額が95万円以下(給与収入のみなら150万円以下)の場合に「源泉控除対象配偶者」の欄へ記入します。なお、配偶者特別控除の最終確定には「基礎控除申告書・配偶者控除等申告書・所得金額調整控除申告書」の別紙が必要となる点に留意してください。16歳以上の親族(高校生以上の子や高齢の父母など)は「控除対象扶養親族」の欄に氏名と見積額を記載します。
【データ比較】年収の壁と各控除項目の適用条件・金額一覧
パートやアルバイトとして働く家族がいる場合、税制上の「年収103万円の壁」や社会保険上の「年収130万円の壁」など、複数の所得基準が交錯します。申告書を作成するにあたって必須となる基準データを整理しました。
| 控除・制度区分 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 扶養控除(一般) | 控除額 38万円(16歳以上19歳未満、23歳以上70歳未満) | 扶養親族の合計所得48万円以下(給与年収103万円以下) | 高校生や別居の仕送り学生を漏れなく申告することが節税の基本。 |
| 特定扶養控除 | 控除額 63万円(19歳以上23歳未満の大学生年代) | 扶養親族の合計所得48万円以下(給与年収103万円以下) | 教育費負担が大きい世代への手厚い控除。アルバイト超過に要注意。 |
| 配偶者控除・配偶者特別控除 | 最大38万円(本人の年収制限あり) | 配偶者給与年収150万円まで満額、201.6万円未満まで段階的適用 | 扶養控除申告書ではなく「配偶者控除等申告書」で最終調整される。 |
| 16歳未満の扶養親族 | 所得税控除額 0円(住民税非課税限度額の判定に使用) | 中学生以下の子どもが対象 | 所得税の控除はないが、住民税の非課税枠算定に必須のため記入漏れ厳禁。 |
【実態検証】利用者の生の声と現場目線で見えたリアル
企業の総務・労務担当者や税理士の証言、そしてSNS上のリアルな声を集約すると、毎年11月になると「パート先の年末調整と夫の扶養書類でどっちに何を書けばいいのか分からない」「子どものバイト代が103万円を超えてしまい後から追徴が来た」という悲鳴が数多く見受けられます。
特にパートアルバイト年末調整の現場で多発しているのが、年末の駆け込み出勤による「所得超過」です。大学生の子どもが「103万円以内に収まっている」と親に伝えていたものの、12月の給与支給分でギリギリ超過し、翌春に親の特定扶養控除(63万円)が取り消されて追徴課税を受ける事例が後を絶ちません。公の場での税理士談話でも「家族間の年収見積もり乖離が最も多い是正要因」として警告されています。
一般に知られていない盲点とネットの誤解
扶養控除申告書を巡っては、インターネットやSNS上で間違った解釈が拡散されているケースがあります。代表的な3つの誤解を是正します。
1つ目は「16歳未満の子どもは税金が安くならないから書く必要がない」という誤解です。確かに国の所得税控除は児童手当導入時に廃止されましたが、最下段の「住民税に関する事項」に記入しないと、自治体側で把握できず、住民税の非課税基準判定や保育料・就学支援金の算定で不利になる危険性があります。
2つ目はマイナンバー記入ルールの誤解です。マイナンバーの記入欄は原則として設けられていますが、勤務先がすでに従業員および扶養親族のマイナンバーを取得・管理しており、一定の法定調書保管要件を満たしている事業所では「マイナンバー記載不要」としているケースが一般的です。勤務先独自の提出マニュアルを確認せずに無理に探して記入する必要はありません。
3つ目は「配偶者控除は扶養控除申告書だけに書けば完結する」という思い込みです。扶養控除申告書の配偶者欄はあくまで「月々の源泉徴収税額を抑えるための仮申告」であり、年末の税額確定には別紙の基礎控除・配偶者控除等申告書の提出が不可欠です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
扶養控除申告書をスムーズに処理し、税制上の恩恵を最大化するための判断基準は以下の通りです。
【スムーズに提出できる人】
・単身で扶養家族がおらず、前年から住所や氏名に変更がない方
・配偶者や子どもの年間収入が完全に非課税枠内(100万円未満など)で安定している家庭
【慎重な確認と追跡が必要な人】
・大学生の子どもが複数箇所でアルバイトを掛け持ちしている家庭
・年内に転職、結婚、離婚、子どもの出生などライフステージの変更があった方
・親を扶養に入れており、年金受給額や別居時の仕送り事実の証明が必要な方

【給与所得の扶養控除申告書の書き方】に関するよくある質問(FAQ)
Q1:独身で扶養親族が一人もいませんが、提出しなくても大丈夫ですか?
A1:必ず提出してください。提出しない場合、主たる給与の支払者として認められず、月々の源泉徴収票の税率が「乙欄(高率)」で引かれて手取りが大幅に減ってしまいます。氏名や住所などの基本情報だけを書いて提出します。
Q2:共働き夫婦の場合、子どもはどちらの扶養に入れるべきですか?
A2:原則として、夫婦のうち「年間所得が多い方」の扶養に入れるのが税金面で最も有利になります。重複して双方の扶養に入れることは法律上禁止されているため、夫婦間でどちらの控除対象にするか事前に必ず擦り合わせておきましょう。
Q3:年収の見積もり額を間違えて記入してしまった場合はどうなりますか?
A3:年末調整の集計前であれば勤務先に申し出て修正が可能です。万が一、提出後に年収が大幅に増えて控除対象外となった場合は、年明けの確定申告(2月16日〜3月15日)で自ら修正申告を行うことでペナルティを回避できます。
まとめ:今後の動向と失敗しないための判断基準
給与所得の扶養控除等申告書は、一見すると難解な専門用語が並ぶ煩雑な書類に見えますが、自身の世帯構成と各家族の年間見積所得を正しく把握していれば決して難しいものではありません。
扶養親族の所得判定ミスによる追徴や、住民税関連の記載漏れによる行政サービスの不利益を防ぐためにも、国税庁の記入例や職場の労務ガイダンスをしっかり確認し、期日内に正確な申告を行いましょう。 (出典: 給与 所得 の 扶養 控除 申告 書 の 書き方(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
