給料手渡しの領収書書き方完全ガイド!但し書き・印紙・受領書見本
アルバイトの日雇い給与や緊急時の給料手渡しにおいて、現場を悩ませるのが「領収書(受領書)の正しい書き方」です。銀行振込が主流となった2026年現在でも、建設現場、飲食・イベントの短期雇用、あるいは小規模法人の役員報酬など、手渡しによる給与支払いは数多く存在します。しかし、記載項目の不備や税務上の誤認によって、後から労使トラブルや税務調査での指摘に発展するケースは後を絶ちません。
会社側(支払者)は「確実に支払った証拠」を残す義務があり、従業員側(受取人)は「正しい金額を受け取った証明」をする必要があります。本記事では、手渡し時に必要な領収書の必須記載項目、但し書きの文言、宛名のルール、収入印紙の要否や印鑑の取り扱いまで、労務・税務の現場知見をもとに徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:給料の受領書(領収書)は「営業に関しない受取書」に該当するため、金額にかかわらず収入印紙の貼付は原則不要(非課税)となる。
- 要点2:但し書きには「〇年〇月分給与として」、宛名は「会社名・事業所名」、受取人は「従業員本人の署名・捺印」を明記することが基本。
- 要点3:受領サインのみや給与明細兼用でも法的効力はあるが、トラブル抑止には日付・総支給額・控除内訳・差引支給額の記載が不可欠。
手渡し給料の領収書・受領書に必須の記載項目と書き方見本
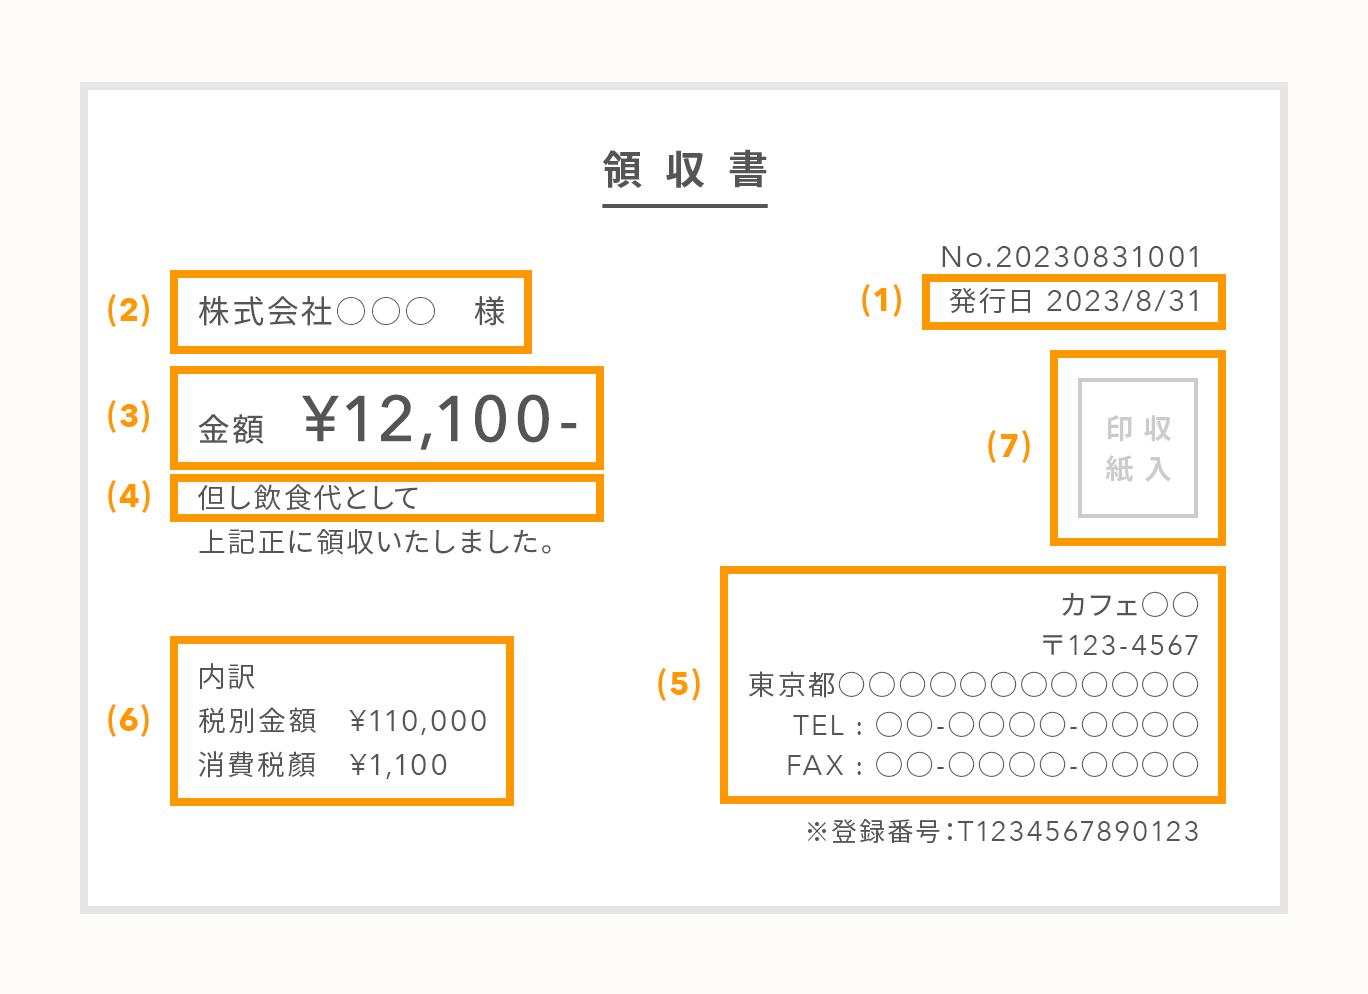
給与を手渡しする際、受取側が発行する書類は一般的に「給与受領書」または「給料領収書」と呼ばれます。法的な効力を担保し、税務調査や労働基準監督署の調査で疑義を持たれないためには、以下の項目を正確に網羅する必要があります。
特に実務上ミスが起きやすいのが「総支給額」と「差引手取額」の混同です。領収書に記載する主たる金額は、実際に現金で手渡した「差引手取額(実際に渡した現金総額)」を記載します。
| 記載必須項目 | 具体的な記入例 | 法的な役割・チェックポイント | 編集部の見解・注意点 |
|---|---|---|---|
| 受取日(受領日) | 2026年4月25日 | 実際に現金の授受が行われた当日を記入 | 締日や支給予定日ではなく「手渡した日」が必須。 |
| 受取金額 | ¥185,400-(改ざん防止の記号を付与) | 社会保険料・源泉所得税控除後の「手取額」 | 頭に「¥」や「金」、末尾に「-」や「也」を付す。 |
| 宛名 | 株式会社〇〇商事 御中 / 代表取締役 〇〇様 | 雇用主(給与の支払者)の名称 | 個人事業主の場合は「屋号+代表者名」を記載。 |
| 但し書き | 2026年3月分給料として(控除後差引額) | 名目(対象月・給与か賞与か)を特定 | 単に「お品代として」などは税務上否認される。 |
| 受取人(従業員) | 住所・所属部署・氏名・受領印 | 従業員本人が受領したことの直接証明 | 手書き自署が最も証拠能力として高い。 |
市販の領収証用紙を利用することも可能ですが、企業実務としては「給料受領書書き方見本」に沿ったA4またはB5サイズの帳票、もしくは自社作成の「給料手渡し領収書テンプレート」を導入するのが最も安全です。後述する給料領収書無料ダウンロードExcelなどを活用し、自社の就業規則に合わせたフォーマットを用意しておくことが推奨されます。

但し書き・宛名・印鑑のルール徹底解説|シャチハタやサインは有効?
領収書の体裁を整える際、実務担当者や受け取る従業員が最も迷うのが「但し書きの文言」「宛名の指定」「使用する印鑑の種類」です。細部に思えるルールですが、労使間の紛争防止や税務処理において決定的な差となります。
給料領収書但し書き書き方の黄金パターン
但し書きが曖昧だと、税務署から「本当に給与の支払いなのか」「業務委託費や架空経費ではないか」といった疑義を招きます。以下の要素を必ず含めてください。
- 通常給与の場合:「2026年3月度 給与(手取額)として 上記正に領収いたしました」
- 日払いアルバイトの場合:「2026年4月10日勤務分 日当給料として」
- 賞与(ボーナス)の場合:「2026年夏季賞与として」
宛名に個人名・屋号を使う場合の判断基準
給料領収書宛名個人名での記載は、支払者が個人事業主である場合に限り有効です。法人の場合は必ず「株式会社〇〇」などの法人格を明記します。個人事業主で屋号がある場合は「〇〇商店 代表 〇〇様」、屋号がない場合は「事業主氏名+様」と記載します。従業員が自分自身の名前を宛名に書いてしまう初歩的ミスが散見されるため、受領書を渡す側があらかじめ印字しておく運用がベストです。
印鑑はシャチハタでも良い?サインのみの効力は?
「給料領収書印鑑シャチハタは使えるのか」という疑問に対し、法律上の回答は「認印やシャチハタ(インク浸透印)であっても受領の証拠能力自体は成立する」となります。民法上、領収書に実印の押印が義務付けられているわけではありません。
ただし、浸透印は同姓の第三者が容易に入手・押印できるため、「本人が受け取っていない」と主張された際の反証が難しくなります。したがって、企業防衛の観点からは「ボールペンによる給料手渡し受領サイン(フルネーム自署)」を必須とし、認印を押印させる併用ルールが最も堅牢です。
【実態検証】給料手渡しにおける収入印紙の貼付基準と税務トラブルの現場
ネット上や実務の現場で極めて誤解が多いのが、「給与手渡し収入印紙いくらから貼るべきか」という論点です。5万円以上の金銭受取書には200円の収入印紙を貼るという商取引のルールが広く知られているため、月給20万円や30万円を手渡しする際にも印紙を貼らなければならないと思い込んでいる経営者・担当者が少なくありません。
給与の受取書は「印紙税非課税」が原則
国税庁の印紙税法別表第一「第17号文書(売上代金に係る金銭又は有価証券の受取書)」の規定により、雇用契約に基づく給与・手当・賞与の受取書は「営業に関しない受取書」として非課税と定められています。たとえ100万円の手渡し給料であっても、従業員が雇用主へ差し入れる領収書に収入印紙を貼る必要は一切ありません。
雇用契約に基づく給与には印紙不要ですが、「業務委託契約(外注費・フリーランス・専属請負)」への手渡し報酬は第17号文書に該当し、5万円(税抜)以上の場合は金額に応じた収入印紙の貼付が必須となります。名目は「給与」と呼びつつ実態が業務委託である場合、印紙税の不納付加算税が課されるリスクがあります。

アルバイト・役員報酬・給与明細兼用における実務と注意点
給与手渡しを行うシチュエーションは雇用形態や役職によって異なり、それぞれ特有の実務上の落とし穴が存在します。
アルバイト給料手渡し領収書の即時受領フロー
学生や短期スタッフなどのアルバイト給料手渡し領収書では、後日の回収漏れが最も多発します。現金を手渡したその場で、現金在中封筒からお金を出して金額を確認させ、その場でサイン・押印をもらう「同時履行」を徹底しなければなりません。後から「金額が足りなかった」「受け取っていない」というトラブルを防ぐため、受領書に「受取時に封入金額の一致を確認しました」という確認チェック欄を設ける現場が増えています。
役員報酬手渡し領収書書き方の厳格なルール
中小企業において役員報酬を現金手渡しする場合、税務署からのチェックは一般社員以上に厳しくなります。役員報酬手渡し領収書書き方では、株主総会や取締役会で決議された定期同額給与の金額と完全に一致していること、および手渡した日付が毎月一定の支給日であることを証明しなければなりません。仮に領収書の日付が不規則であったり、月ごとに金額が変動していると、「定期同額給与」の要件から外れ、役員報酬の損金算入が否認される致命的なリスクを伴います。
給与明細領収書兼用の帳票フォーマット
事務作業を省力化するため、多くの企業で採用されているのが給与明細領収書兼用の様式です。明細書の最下部に「上記給与を正に受領いたしました。 令和〇年〇月〇日 氏名(印)」という切り取り線付きの受領書欄を設け、支給時に切り取って会社が保管する仕組みです。この運用は労基法上の明細交付義務と受領証の確保を1枚で完結できる極めて効率的な手法です。
一般に知られていない盲点とネットの誤解|支払証明書との違い
実務の現場では「給与受領書」と「給与支払証明書書き方」が混同されるケースが頻発しています。この2つは書類の性格も発行主体も全く異なります。
- 給与領収書(受領書):従業員(受取人)が会社(支払人)に対して「確かにお金を受け取りました」と証明する書類。会社が保管する。
- 給与支払証明書:会社(支払人)が従業員に対して「これだけの給料を支払った」と証明する書類。従業員が行政手続き、公営住宅の入居審査、住宅ローン審査、保育園の入園申請などに提出するために会社へ発行を依頼するもの。
従業員から「支払証明書を書いてほしい」と頼まれた際に、受領書を渡してしまうと相手方の申請が通りません。支払証明書には、会社印(実印または角印)、支払対象期間、総支給額、控除額、手取額を会社側が正式に記載して従業員に交付する必要があります。
【プロの結論】労使トラブルをゼロにする給与手渡し運用の鉄則と判断基準
労務管理および組織心理学の観点から見ると、現金の直接手渡しは「ありがたみを感じやすい」という情緒的メリットがある反面、金額確認の曖昧さから「言った・言わない」の認知バイアスが生じやすい危険な決済手段です。
手渡し運用を継続する場合、以下の3条件を満たせない企業は、速やかに銀行振込(本人の同意を得た口座振込)またはデジタル給与払いへの完全移行を検討すべきです。
- 現金授受と受領サインがその場で完全一致して完結できる管理体制があるか
- 給料領収書無料ダウンロードExcelなどを導入し、総支給・控除・差引額が明確なフォーマットを維持できるか
- 退職時や紛争時に備え、受領書を労働基準法で定められた保管期間(現行3年・将来的には5年)厳格にファイリングできるか
【給料 領収 書 書き方】に関するよくある質問(FAQ)
Q1:給料の領収書には、総支給額と手取り額のどちらの金額を書けばいいですか?
A1:領収書のメイン金額欄には、実際に従業員の手元に渡した「差引支給額(手取額)」を記載します。総支給額や社会保険料・税金の控除額は、但し書き欄または内訳欄に補足情報として記載するのが正しい書き方です。
Q2:手渡しの給与領収書に印紙を貼っていないと脱税になりますか?
A2:脱税にはなりません。雇用契約に基づく給与の受取書は、印紙税法において「営業に関しない受取書」として非課税と規定されています。金額が5万円以上や100万円以上であっても印紙税はかかりません(ただし業務委託の報酬支払いの場合は課税対象となります)。
Q3:従業員が印鑑を持参し忘れた場合、サイン(署名)だけでも有効ですか?
A3:十分に有効です。受領者本人の肉筆による自署(フルネームのサイン)は、認印単体での押印よりも証拠能力が高いと判断されます。可能であればボールペンで氏名および受取年月日を手書きしてもらい保管してください。
まとめ:トラブルを未然に防ぎ適正な労務管理を徹底するために
手渡し給料の領収書は、雇用主と従業員双方の信頼関係と法的権利を守るための不可欠な文書です。「手渡しだから簡易的なメモで済ませる」「サインを後回しにする」といったずさんな管理は、未払い給与請求トラブルや税務調査における否認リスクを飛躍的に高めます。
但し書きの明確化、宛名と受領サインの厳格な照合、そして印紙税の正しい理解を持つことで、手渡し給与であっても透明性の高い労務環境を構築することが可能です。自社の運用フローを今一度見直し、正確な帳票管理を徹底してください。 (出典: 給料 領収 書 書き方(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
