額面1000万の手取りはいくら?独身・既婚のリアルと手元に残らない真相
給与明細に「1000万円」の数字が並んだ瞬間、多くのビジネスパーソンが抱く高揚感は、実際の振込額を見た瞬間に困惑へと変わります。「大台に乗ったはずなのに、なぜか手元にお金が残らない」「独身と既婚子持ちでここまで手取りが違うのか」といった声は、現場の第一線で活躍するビジネスパーソンから絶えず聞こえてきます。
日本における給与所得者のうち、年収1000万円を超える層は国税庁の民間給与実態統計調査でも上位5%前後に過ぎません。しかし、累進課税の強化や各種控除の縮小が段階的に進んだ結果、額面と手取りの乖離は年々深刻化しています。本稿では、2026年最新の税制・社会保険料率をもとに、独身・既婚別の手取り額から生活実態、効果的な家計防衛策まで徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:額面1000万円の実質手取り額は約710万〜740万円(手取り割合は約71〜74%)となり、約260万〜290万円が税金と社会保険料で差し引かれる。
- 要点2:給与所得控除の上限(195万円)や配偶者控除の完全消失、各種子育て支援の所得制限が重なり、額面の印象ほど可処分所得は増えない構造がある。
- 要点3:ふるさと納税(上限約16万〜17万円)や確定拠出年金(iDeCo)、新NISAのフル活用など、制度理解に基づいた計画的な資産防衛が不可欠である。
【2026年最新】額面1000万円の手取り額一覧|独身・既婚別の詳細データ
額面年収1000万円といっても、配偶者の有無や扶養する子どもの人数、年齢によって最終的な可処分所得は大きく変動します。特に所得税の計算においては、各種所得控除の適用有無が手取り額に数十万円単位の差をもたらします。
以下は、2026年時点の標準的な税率・社会保険料率(健康保険・厚生年金・雇用保険・介護保険)を適用した家族構成別の試算データです。
| 項目・家族構成 | 詳細・数値データ(年額) | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 独身(扶養なし・40歳未満) | 手取り:約720万〜730万円 (所得税 約85万/住民税 約60万/社保 約130万) | 手取り率:約72〜73% | 基礎控除以外の控除が少なく、税負担が最も重い構造。自己投資への余力は高い。 |
| 既婚・配偶者扶養(専業主婦/夫) | 手取り:約725万〜735万円 (配偶者控除は年収1000万超で適用外) | 手取り率:約72.5〜73.5% | 本人の合計所得金額が900万円(給与収入1095万円)を超えると段階的に配偶者控除が消滅する。 |
| 既婚・子ども2人(高校生+中学生) | 手取り:約735万〜745万円 (16歳以上特定扶養控除等の適用) | 手取り率:約73.5〜74.5% | 16歳以上の子には扶養控除が適用されるものの、教育費ピーク期と重なり体感は最も圧迫されやすい。 |
| 月収・ボーナスの配分例(独身) | 毎月手取り:約44万〜46万円(額面60万) 賞与手取り:約90万〜95万円×2回(額面140万×2) | 月給・賞与比率により変動 | 「月収100万」という印象と異なり、毎月の振込額は40万円台半ばに着地することが多い。 |
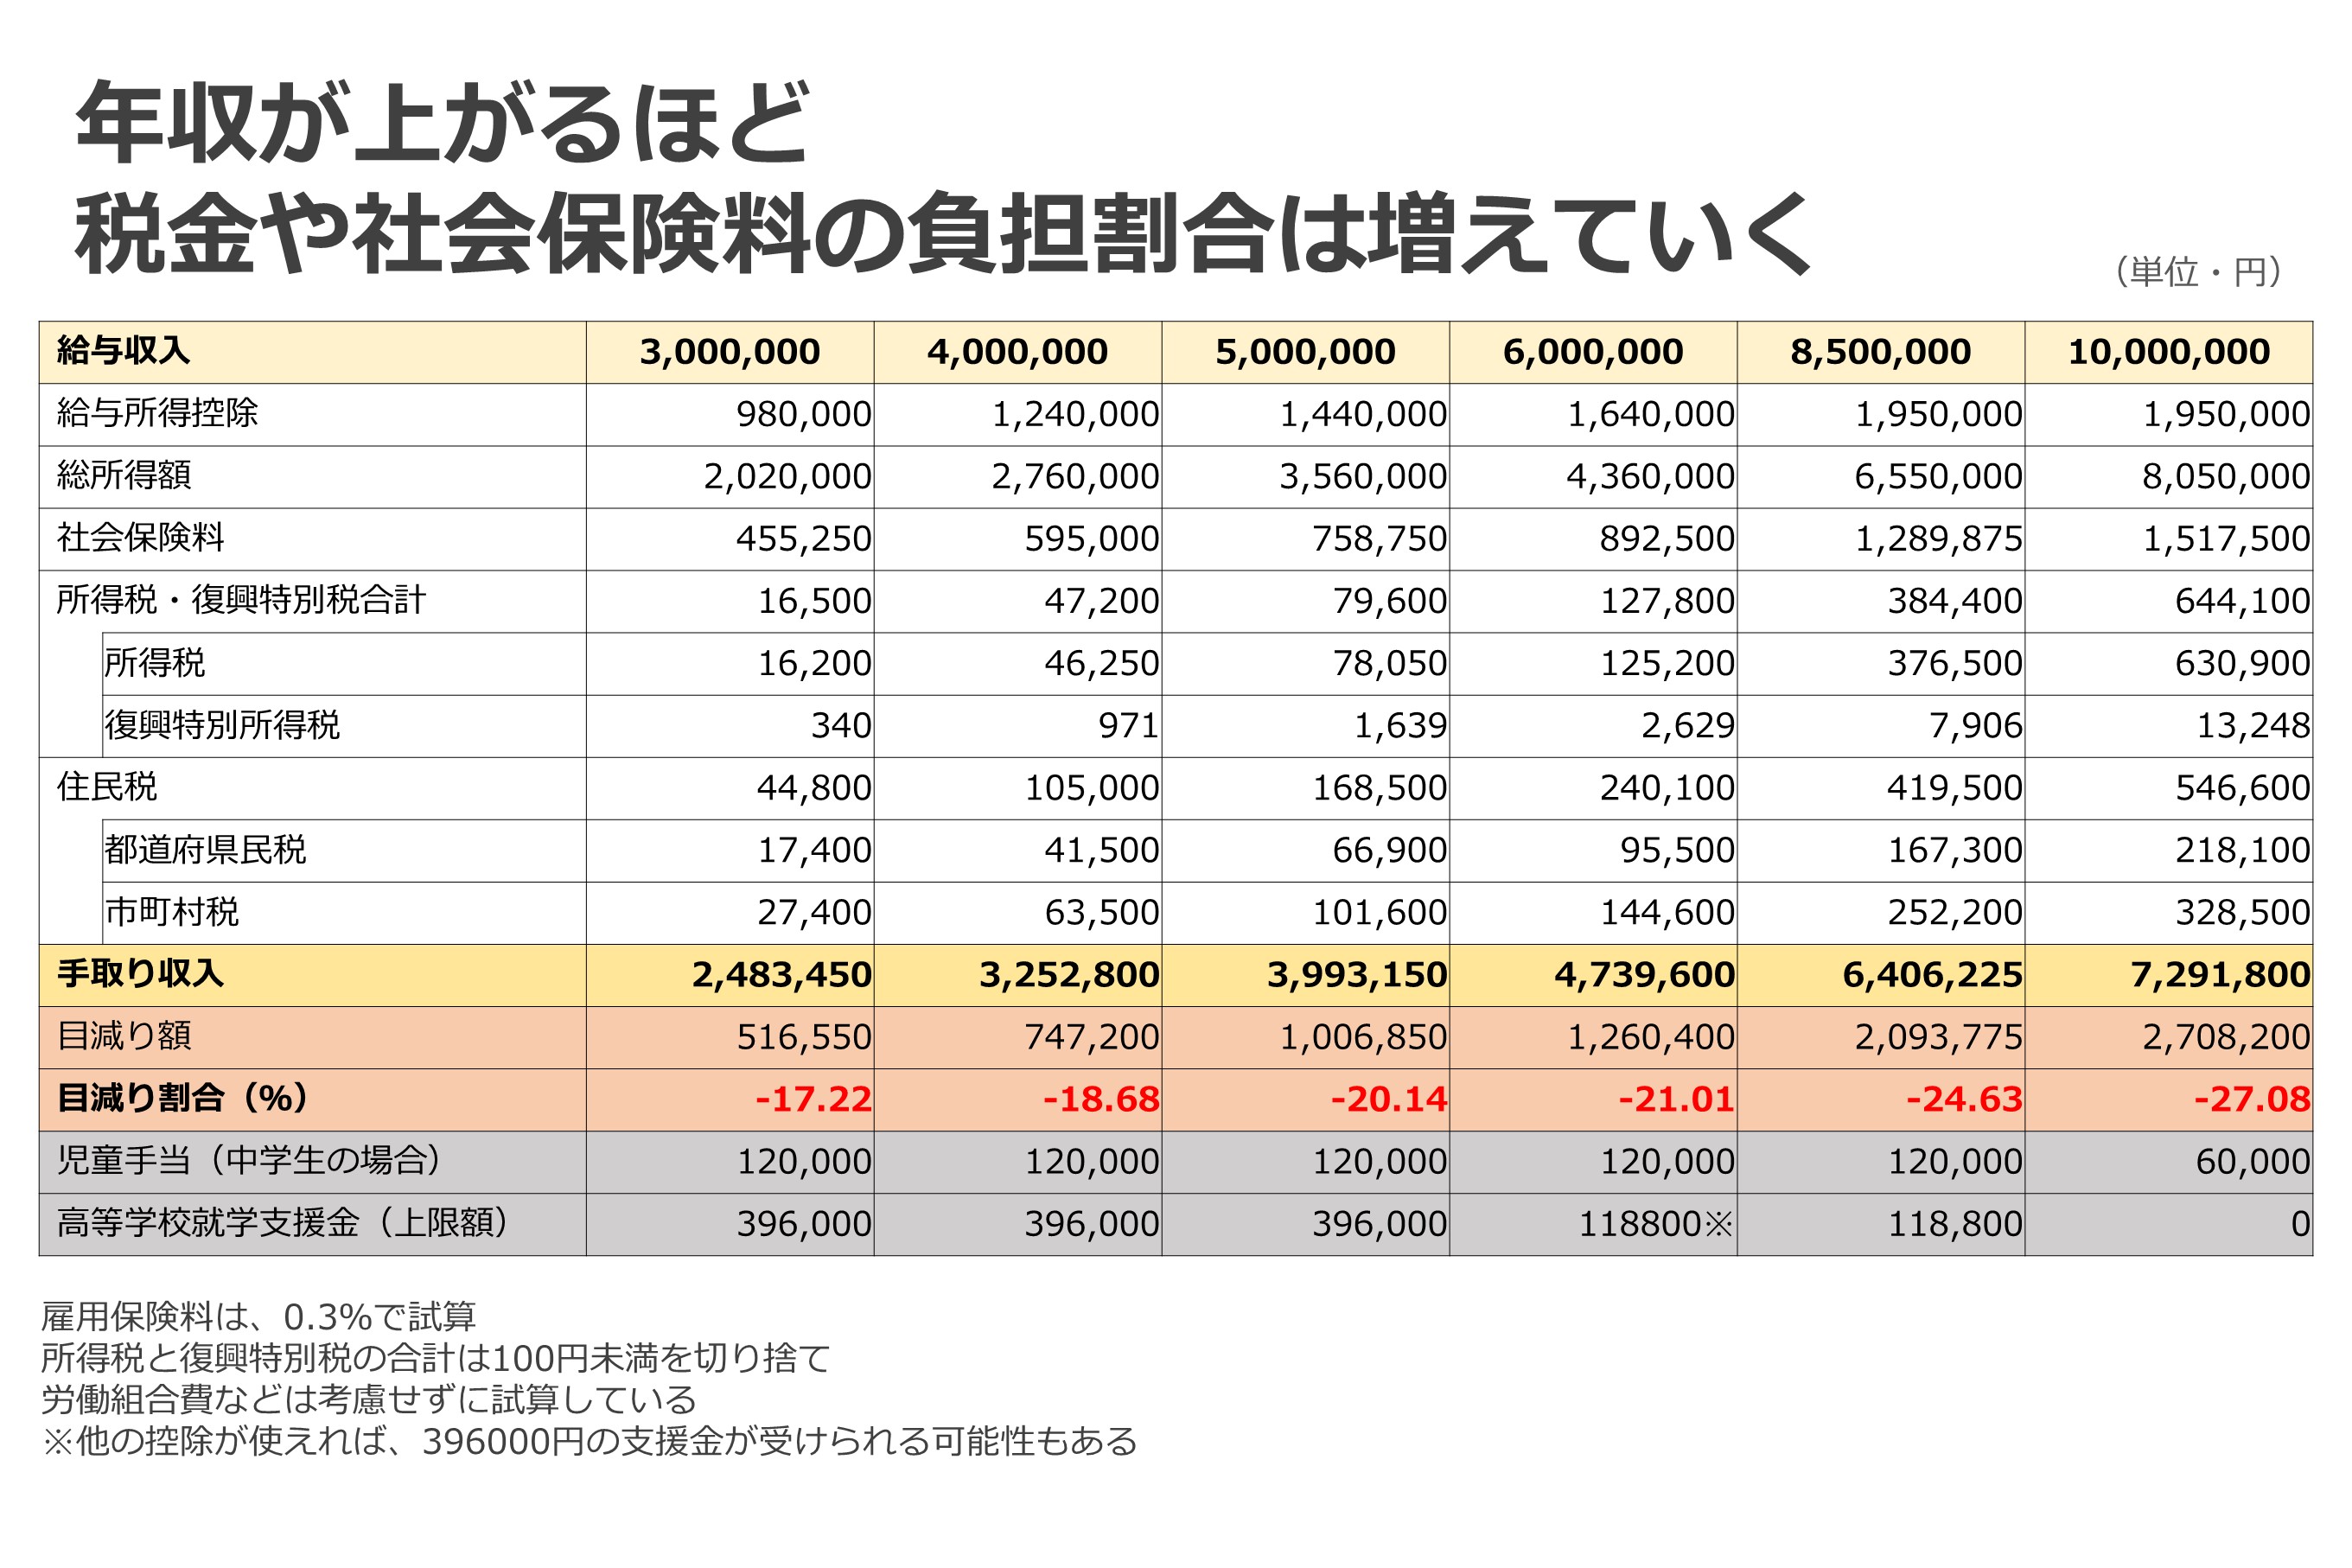
額面年収と手取り額の差額はなぜ270万円に達するのか?税金と社会保険料の壁
額面1000万円に対して手元に残るのが約730万円前後ということは、実質的に年間約270万円以上が公的負担として控除されている計算になります。この「手取りの目減り感」を生み出している最大の要因は、所得税の累進課税構造と給与所得控除の上限設定にあります。
所得税の計算上、額面給与から差し引かれる「給与所得控除」は、度重なる税制改正により給与収入850万円で頭打ちとなり、上限額は一律195万円に据え置かれています。年収600万円や800万円の層に比べて控除割合が大幅に低減するため、課税標準額が急速に膨らむ仕組みです。
さらに追い討ちをかけるのが社会保険料です。厚生年金保険料(標準報酬月額の上限65万円)や健康保険料、雇用保険料、40歳以上であれば介護保険料が加算され、年間でおよそ130万〜140万円が自動的に天引きされます。そこに一律10%の住民税(約60万円)と、5%〜23%の超過累進税率が適用される所得税(約80万〜90万円)が加わることで、額面と手取りの間に約270万〜300万円という巨大な溝が生まれるのです。
【実態検証】「年収1000万なのに手元に残らない」当事者の告白と生活実態
SNSや大手コミュニティサイトの家計相談では、「年収1000万円に到達したのにまったく贅沢ができない」という悲鳴が後を絶ちません。取材班が都内のIT関連企業に勤める40代男性(妻・専業主婦、子ども2人)に話を伺ったところ、極めてリアルな内情が明かされました。
「独身時代は年収1000万といえば高級外車に乗り、タワーマンションに住むイメージでした。しかし実際に到達してみると、毎月の手取りは約45万円。住宅ローン返済に16万円、子どもの私立中学進学に向けた進学塾代で月10万円、食費や光熱費を引くと、毎月残るのは数万円程度です。ボーナスで補填しなければ年間の貯蓄すらままなりません」(40代男性会社員の手記より)
特に首都圏在住の子育て世帯において、年収1000万円層を苦しめているのが「制度の谷間」です。
- 配偶者控除の所得制限:世帯主の合計所得が900万円を超えると段階的に減額され、1000万円超で完全にゼロとなる。
- 子育て関連支援の制限:高校無償化(就学支援金)などの各種助成制度において、所得制限基準(世帯年収約910万円〜960万円ライン)に抵触し、満額の自己負担を強いられるケースが頻発。
- 住居費と教育費の高騰:都市部の不動産価格や私立中高一貫校の学費・塾代インフレが直撃し、固定費が著しく肥大化しやすい。

一般に知られていない盲点とネットの誤解|税制改正と社会保障の潮流
インターネット上では「年収1000万円は税金で半分取られる」といった極端な言説が散見されますが、これは明確な誤解です。実効税率(所得税+住民税+社会保険料の合計負担率)は約26%〜28%であり、半分が消えるわけではありません。
しかし、近年の税制改正および社会保障改革のトレンドは、明確に「高所得層への負担集中」へとシフトしています。少子化対策の財源確保に向けた公的負担の見直しや、各種給付金における世帯合算基準の厳格化など、単身・単一稼ぎの1000万円プレイヤーに対する逆風は強まる傾向にあります。
とりわけ注目すべきは「単一稼ぎの1000万円」と「夫婦合算(共働き)の1000万円」の手取り格差です。夫が単独で1000万円を稼ぐ世帯の手取りが約730万円であるのに対し、夫婦がそれぞれ500万円ずつ稼ぐ世帯(世帯年収1000万円)では、給与所得控除や基礎控除を2重でフル活用できるため、世帯手取りは約780万〜800万円に達します。税制面だけで年間50万〜70万円もの可処分所得差が生じる点は、現代の家計設計における決定的な盲点と言えます。
【プロの結論】資産を築ける人・目減りさせる人の決定的な判断基準
行動経済学において、収入の増加に伴って生活水準を引き上げると、後から下げるのが極めて困難になる現象を「消費のラチェット効果」と呼びます。年収1000万円に到達した際、この罠に陥るかどうかが将来の純資産形成を左右します。
▼ 年収1000万円でも資産を着実に築ける人:
- 可処分所得を基準に生活を設計している:「額面1000万」ではなく「手取り月45万」を前提に固定費(住居・車・保険)を決定している。
- 制度的優遇を漏れなく回収している:年間約16万〜17万円に達するふるさと納税の上限枠をフル活用し、iDeCoや新NISAへの積立を最優先で自動化している。
- 見栄の消費を徹底排除している:同調圧力によるタワーマンション購入や過度なブランド消費に流されず、教育費の出口戦略を明確に持っている。
▼ 年収1000万円で家計が破綻危機に陥る人:
- ボーナス払いを前提とした大型ローンを組んでいる:業績変動による賞与カットに耐えられない家計構造を作ってしまう。
- 「プチ富裕層」の意識で日常消費の単価を上げている:外食や日用品のグレードアップが常態化し、使途不明金が膨らんでいる。
- 片働きでの世帯年収に依存しきっている:所得制限のデメリットを直撃で受け、税制上の最適化を行っていない。
【額面 1000 万 手取り】に関するよくある質問(FAQ)
Q1:額面1000万円の場合、毎月の手取り額とボーナス手取りの内訳はどのくらいですか?
A1:企業の給与体系によって異なりますが、賞与が年2回(計4ヶ月分)の標準的なモデル(基本給約62.5万円+賞与約250万円)の場合、毎月の手取りは約45万〜47万円、ボーナス1回あたりの手取りは約90万〜95万円となります。月収だけで100万円の手取りが入るわけではない点に注意が必要です。
Q2:年収1000万円の場合、ふるさと納税の自己負担2,000円で済む限度額はいくらですか?
A2:独身または共働き(配偶者控除なし)の場合で約16万5,000円〜17万5,000円が目安です。配偶者を扶養している場合や高校生・大学生の子どもがいる場合は、控除が増える分上限額が下がり、約15万〜16万円前後となります。医療費控除や住宅ローン控除の有無によっても変動します。
Q3:年収1000万円を超えると受けられなくなる公的控除や手当には何がありますか?
A3:配偶者控除(所得金額900万円超から逓減、1000万円超で完全撤廃)が代表的です。また、自治体や制度によりますが、高等学校等就学支援金(高校授業料無償化)の所得基準を超過するケースが多くなります。児童手当については制度拡充が進められているものの、特例給付等の対象外となる所得制限枠の動向には引き続き注視が必要です。
まとめ:数字の幻想を捨て、2026年を賢く生き抜く家計防衛を
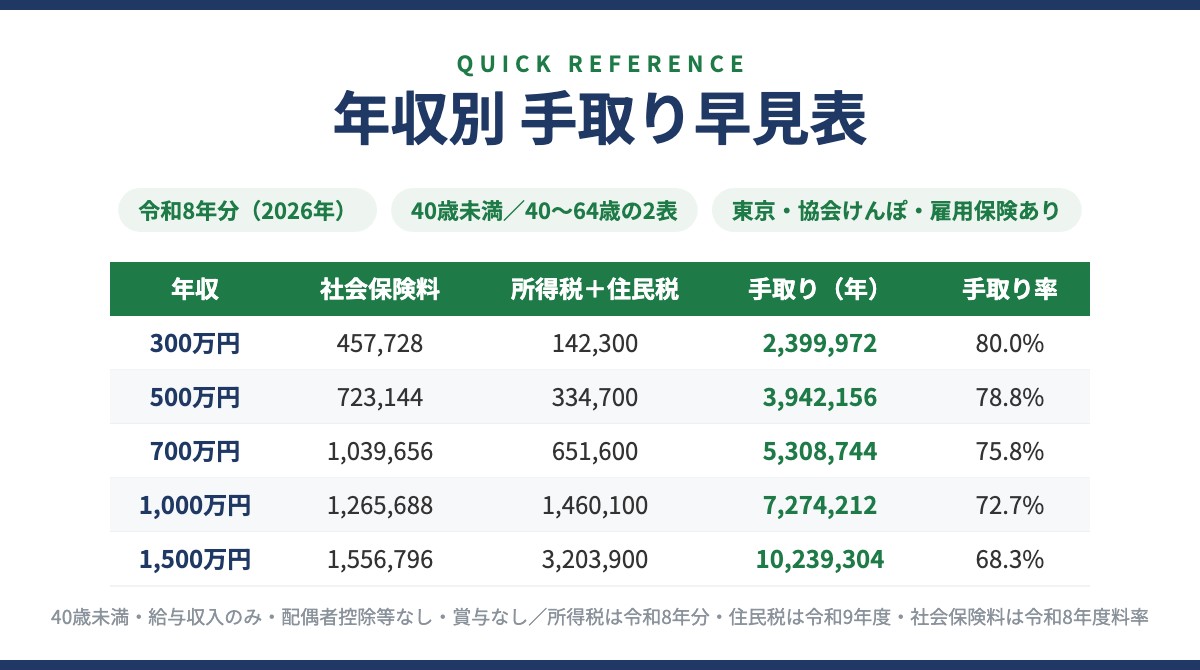
額面1000万円という記号は、社会的なステータスとして一定の達成感をもたらす一方で、税制・社会保障の観点からは最も効率的に公的負担を求められるポジションでもあります。実質的な手取りが約730万円前後であるという冷厳な事実を受け止め、「額面」ではなく「手取りの実額」をベースにライフプランを再構築することが不可欠です。
ふるさと納税による確実な支出削減、新NISAやiDeCoによる非課税資産形成、そして固定費の厳格なコントロールを徹底することこそが、高所得化に伴う生活苦を防ぎ、真の経済的自由を手に入れるための唯一の道筋と言えます。 (出典: 額面 1000 万 手取り(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
