【2026年最新】個人事業主の扶養内ルール!130万の壁と経費の落とし穴
フリーランスや副業ブームが定着した現在、配偶者の扶養に入ったまま個人事業主として開業届を出し、事業を営む人が急増しています。しかし、会社員のパート勤務と同じ感覚で「130万円未満に抑えれば大丈夫」と考えていると、思わぬ落とし穴に直面しかねません。
個人事業主の扶養判定は、パート勤務の給与所得者とは根本的に仕組みが異なります。最大の盲点は、「税金の扶養」と「社会保険の扶養」で収入の計算方法や基準が全く別物である点です。2026年現在の法制度に沿って、経費の認められ方から社会保険組合ごとの独自ルール、損をしないための損益分岐点まで徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:税法上の扶養は「青色申告特別控除後の所得」で判定されるため、経費を差し引いて基礎控除枠に収めれば配偶者控除の対象を維持できる。
- 要点2:社会保険の扶養(130万円の壁)は「総売上」で判定する組合や「直接的経費のみ」しか認めない組合が存在し、青色申告控除前の金額で見られる点に警戒が必要。
- 要点3:パートと個人事業を兼業している場合は合算で判定されるため、扶養から外れた場合の国民健康保険料・年金負担を考慮した損益分岐点の把握が不可欠。
【税金と社会保険の違い】個人事業主における「2つの扶養」と判定基準
「扶養内で働く」という言葉を使う際、まず切り分けて整理すべきなのが「税法上の扶養」と「社会保険上の扶養」の2系統です。この2つは管轄も判定基準も完全に独立しています。
税法上の扶養(配偶者控除・配偶者特別控除)は、国税庁が所管する所得税や住民税に関わる制度です。一方、社会保険上の扶養は、配偶者が加入する健康保険組合や年金機構が管轄しており、扶養に入れば自身で健康保険料や国民年金保険料を支払わずに済みます。
会社員パートの場合はどちらも「年収(額面給与)」をベースに計算されますが、個人事業主の場合は「売上」と「所得(売上-経費)」のどちらを基準にするかで、判定結果が劇的に分かれます。
【社会保険130万の壁】売上か所得か?健康保険組合ごとの「独自ルール」
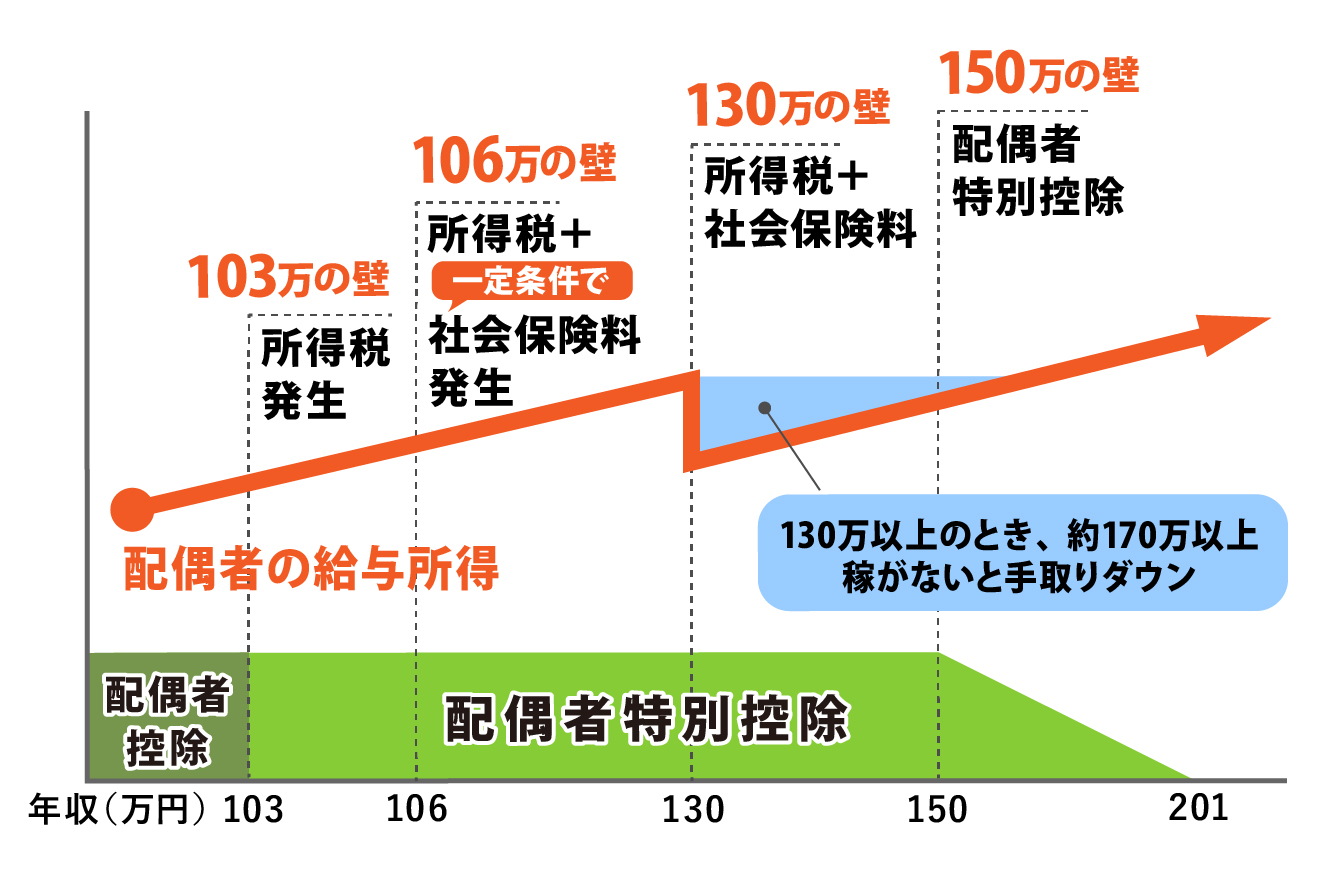
個人事業主が最も警戒すべきハードルが、社会保険の「130万円の壁」です。一般的に年間見込み収入が130万円(60歳以上または障害者は180万円)未満であれば被扶養者になれるとされていますが、個人事業主に対する基準は各健康保険組合の規約によって大きく異なります。
判定パターンは主に以下の3つに分かれます。
1つ目は、「総売上(年商)が130万円未満」で判定するケースです。この厳しい規約を持つ健保組合では、いくら経費がかかって手元に利益が残っていなくても、売上が130万円に達した時点で即座に扶養から外れます。
2つ目は、「確定申告書の所得金額(売上-必要経費)」で判定するケースです。一見寛容に見えますが、ここで注意が必要なのは「青色申告特別控除(最大65万円)」は社会保険の算定では控除できないという点です。税務署に提出する申告書上は所得が低く抑えられていても、健保組合への提出書類では控除前の金額でチェックされます。
3つ目は、「個人事業主・自営業者の扶養を一切認めない」とする組合です。開業届を出した時点で被扶養者の資格を剥奪されるケースもあるため、配偶者の勤務先が加入している健康保険組合の被扶養者認定基準を必ず事前に確認してください。
【経費はどこまで認められる?】税金と社保で異なる必要経費の算入基準
税金の計算においては、事業に必要な売上原価、家賃・水道光熱費の按分、通信費、広告宣伝費、減価償却費など、税法上認められた経費を広く差し引くことができます。しかし、社会保険の扶養審査では「経費の認められ方」が極めて厳格です。
多くの健康保険組合では、事業を行う上で直接発生した費用(仕入原価や荷造運賃など)のみを「直接的必要経費」として認め、自宅家賃の按分、交際費、減価償却費、消耗品費といった間接的な経費の控除を認めない方針をとっています。
仮に年間売上が200万円、税務上の経費が90万円で所得110万円として確定申告していても、健保組合の審査で「直接的経費は仕入代金の30万円のみ」と判断された場合、算定収入は200万円-30万円=170万円となり、130万円の枠を大幅に超過して扶養を外れることになります。
【パート兼業・副業】給与所得と事業所得がある場合の確定申告と控除額計算
パートやアルバイトで給与をもらいながら、個人事業主としても活動している「兼業ワーカー」の場合、扶養判定はさらに複雑化します。
税金面では、給与所得(給与収入-給与所得控除55万円)と事業所得(売上-経費-青色申告特別控除)を合算した「合計所得金額」で配偶者控除・配偶者特別控除の適用額を計算します。合計所得金額が48万円以下であれば配偶者控除の満額(38万円)が受けられ、それを超えても133万円以下までは段階的に配偶者特別控除が適用されます。
なお、妻(配偶者)の合計所得が一定額(各自治体の定める基準:通常45万円前後)以下であれば住民税非課税となり、住民税の均等割・所得割ともに課税されません。
確定申告書の作成時は、第一表の「収入金額等」の給与欄と事業欄にそれぞれの金額を正しく記載し、「所得金額等」の欄で合算します。帳簿書類の保存義務を遵守し、パートの源泉徴収票と事業の収支内訳書(または青色申告決算書)を添付して期限内に申告を完了させてください。
【損益分岐点と外れる条件】扶養を抜けて自立すべき年収の目安
扶養を外れると、自身で国民健康保険(または事業所得者の健康保険)および国民年金第1号被保険者としての保険料を納める義務が生じます。これらは年間で約30万〜40万円前後の固定支出増となるため、手取り収入が一時的に大きく減少する「逆転現象」が起こります。
この負担増を相殺して手取りをプラスにするための損益分岐点は、実質所得で概ね170万〜180万円以上と算出されます。
年間所得が140万円程度でギリギリ扶養から外れてしまうと、納付する社会保険料によって手取りが扶養内(129万円)のときより減ってしまう事態に陥ります。個人事業主として活動する際は、「徹底して130万円未満の枠内にコントロールする」か、「損益分岐点を一気に超えて200万〜300万円以上の売上を目指す」か、明確な事業戦略を立てて臨む姿勢が求められます。
【個人事業主の扶養内】に関するよくある質問(FAQ)
Q1:開業届を出しただけで配偶者の社会保険の扶養から外されますか?
A1:加入している健康保険組合の規約によります。大企業健保や業界健保の中には「自営業の開業届を出した時点で資格喪失」と定めている組合もありますが、協会けんぽ等の場合は開業届の提出のみで即除外されることはなく、実際の収入見込み額で判定されます。
Q2:青色申告特別控除(65万円)を利用して社会保険の130万円枠に収めることはできますか?
A2:原則として不可能です。税法上の配偶者控除の判定には青色申告特別控除を適用できますが、社会保険の扶養審査では税法上の優遇措置である特別控除を差し引く前の「実質的な稼ぎ」で審査されます。
Q3:売上が月10万8,334円を超えたらすぐに扶養から外れますか?
A3:社会保険では「年収130万円未満」を「月額108,334円未満(130万円÷12ヶ月)」として恒常的な収入状況を見る組合が多いです。一時的な売上増であれば事情説明書等の提出で継続できるケースもありますが、数ヶ月連続して基準を超えていると資格見直しの対象になります。
まとめ:ルールの全容を把握し、賢く安全な事業運営を
個人事業主が扶養内で活動を続けるためには、税金の控除枠だけでなく、加入先健保組合が設ける社会保険の認定基準(売上判定か所得判定か、経費の認定範囲)を正確に突き止めることが第一歩となります。
曖昧な知識のまま運営を続けて後から扶養遡及削除となり、数十万円の保険料を追徴請求されるトラブルは後を絶ちません。自身の事業規模と経費構造を客観的に把握し、扶養内に留めるか、枠を飛び出して事業拡大に舵を切るかを冷静に見極めて進めていきましょう。 (出典: 個人 事業 主 扶養 内(Yahoo!ニュース))

テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
