公認会計士と税理士の違いとは?年収・難易度・独占業務と将来性を徹底比較
数字と法律を駆使して企業の経営を支える国家資格の双璧、「公認会計士」と「税理士」。どちらも知名度が高く高年収を狙える専門職として人気を集めていますが、両者の根本的な役割や対象クライアント、試験の性質は大きく異なります。「名前は似ているけれど、具体的に何が違うのか」「自分はどちらを目指すべきなのか」と頭を悩ませる志望者やビジネスパーソンは少なくありません。
資格選びでのミスマッチは、数千時間に及ぶ勉強時間や将来のキャリア形成において大きな痛手となります。独占業務の内容から平均年収、試験難易度、独立開業のしやすさ、そしてAI時代を迎えた将来性まで、多角的な視点から公認会計士と税理士の違いを徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:公認会計士は「大企業の財務諸表監査」、税理士は「中小企業や個人の税務・申告代理」が主たる独占業務である。
- 要点2:公認会計士は短期間集中型の試験で20代〜30代前半の年収水準が高く、税理士は科目合格制で働きながらの取得や独立開業に適している。
- 要点3:公認会計士資格を取得すれば税理士登録が可能になる一方、税理士から公認会計士への自動登録ルートは存在しない。
【独占業務の決定的な差】監査業務と税務業務の役割・クライアントの違い
公認会計士と税理士の最も本質的な違いは、法律で定められた「独占業務」と「支援する対象」にあります。
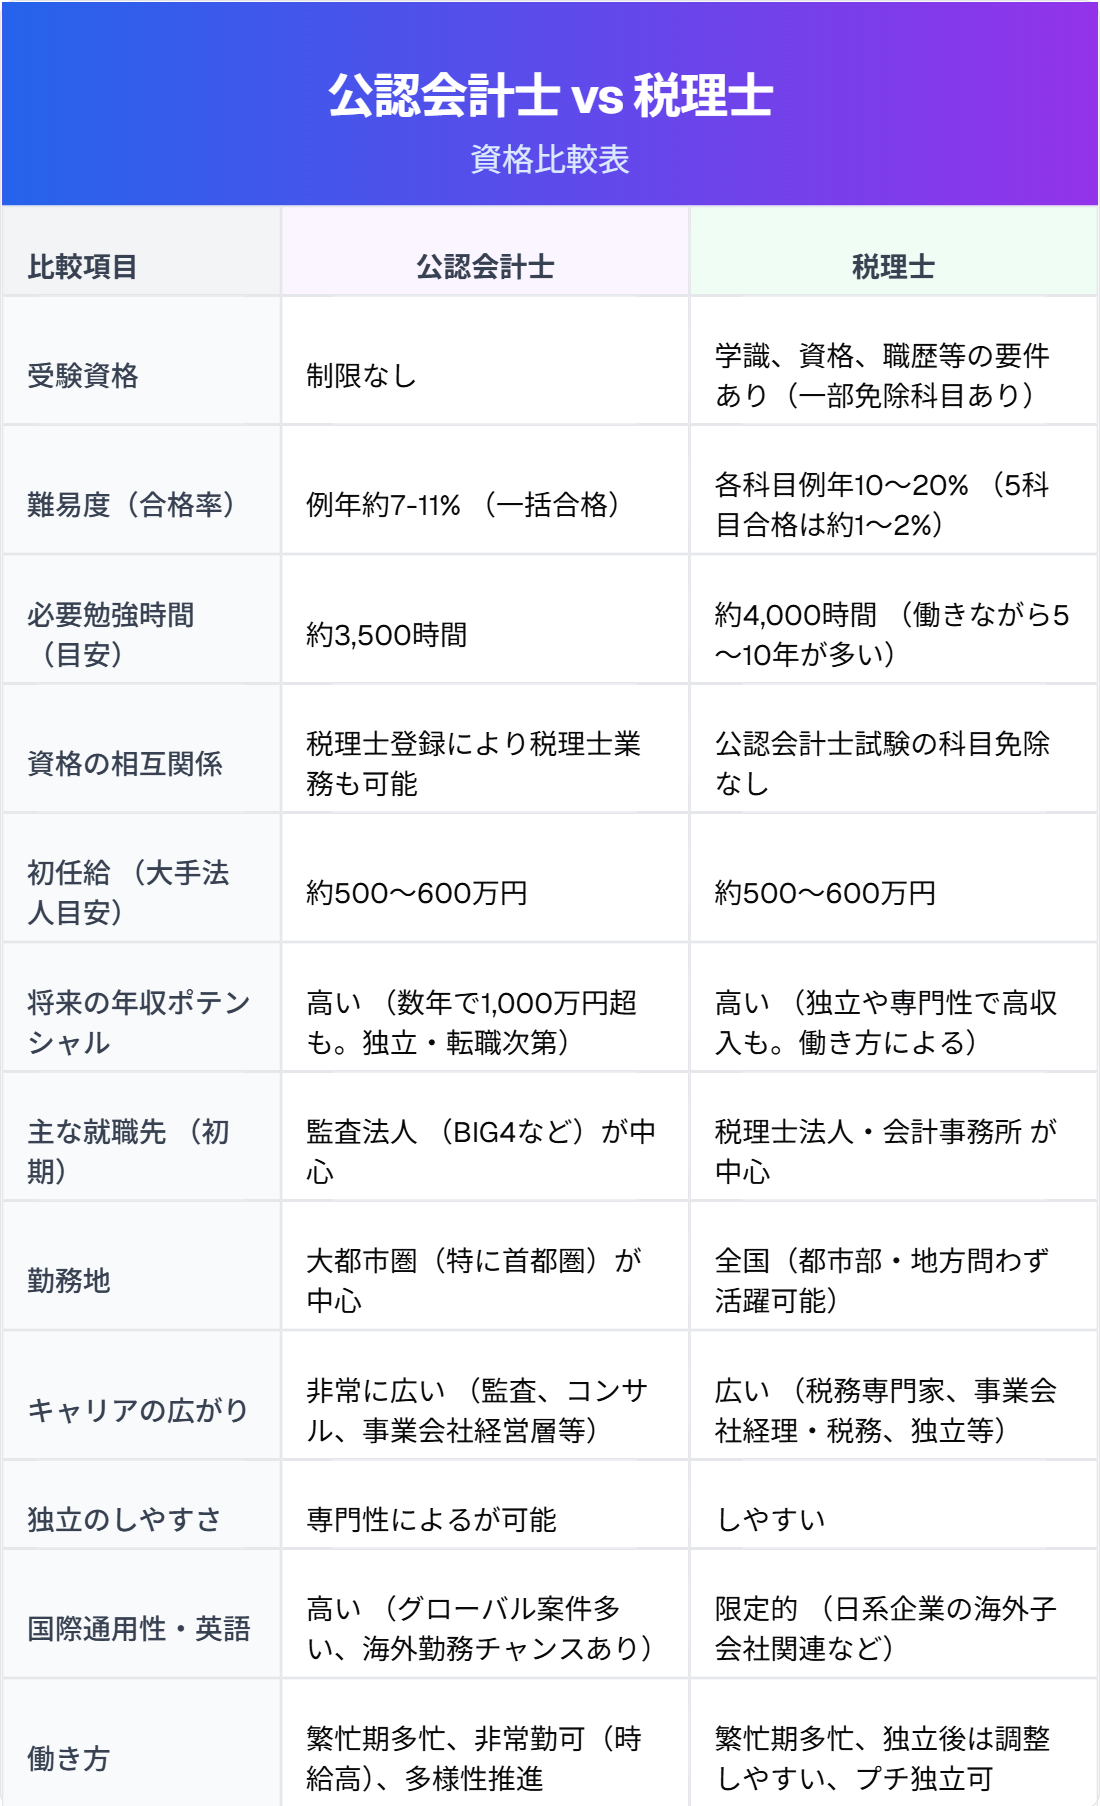
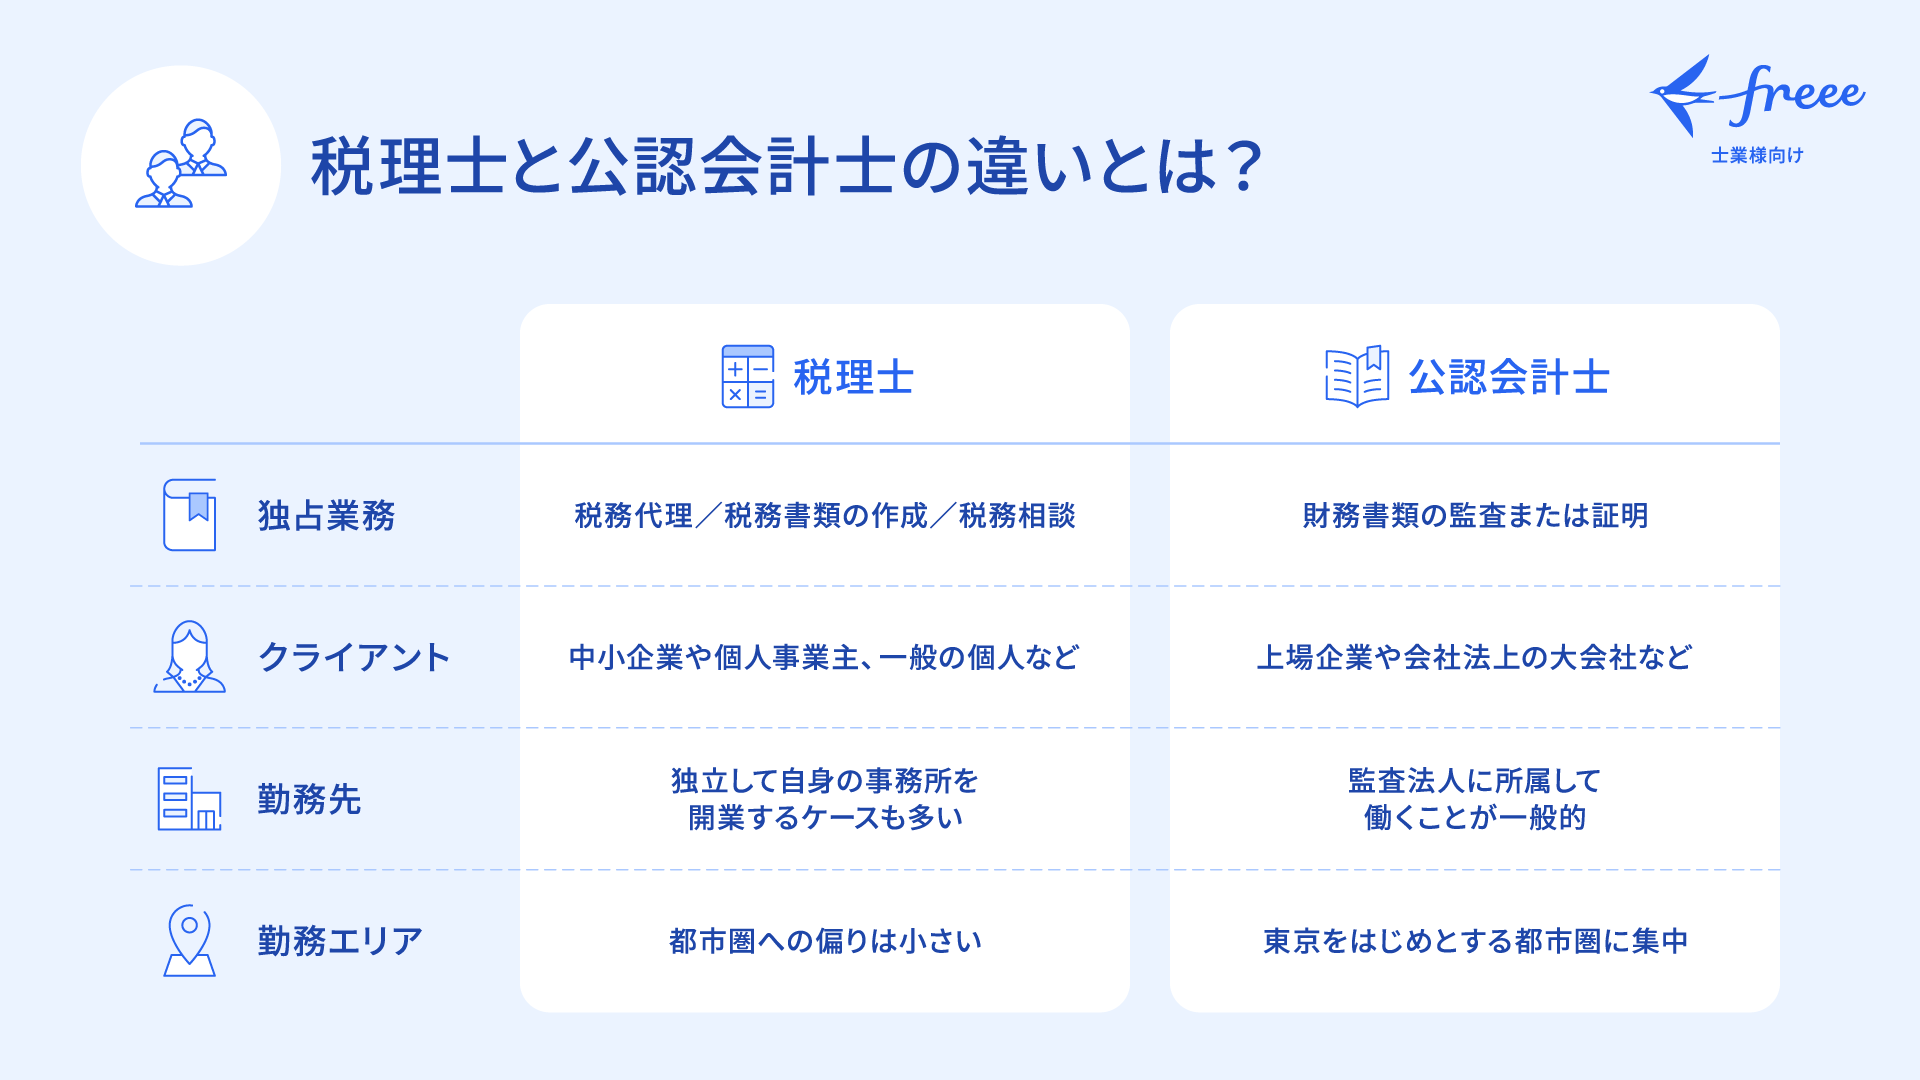
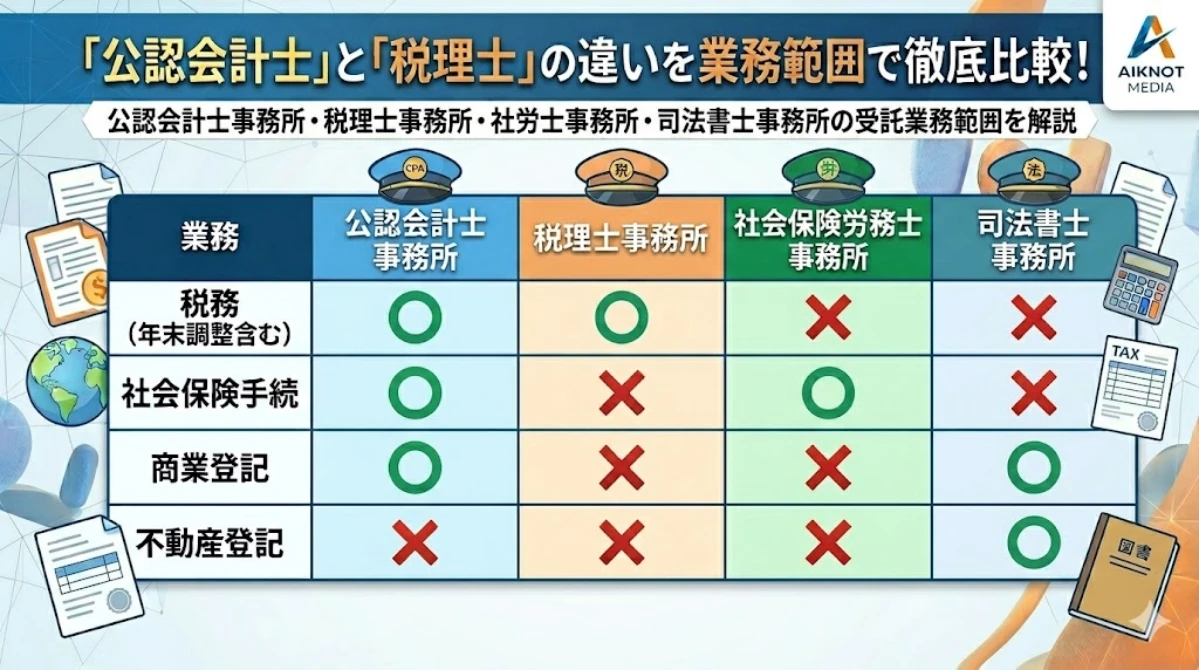
公認会計士の唯一無二の独占業務は「財務諸表監査」です。上場企業などの大企業が作成した決算書が、会計基準に則って正しく作られているかを第三者の公正な視点でチェックします。クライアントは大企業や上場準備企業、金融機関などが中心であり、投資家や金融機関といった市場関係者を保護する社会的インフラとしての役割を担います。
一方、税理士の独占業務は「税務代理」「税務書類の作成」「税務相談」の3つです。主なクライアントは国内の約380万社にのぼる中小企業や個人事業主、相続対策を必要とする富裕層です。納税者の代理人として適切な申告を行い、節税や資金繰りの相談に乗る「経営者の身近なパートナー」として伴走します。
大企業の決算が適正かを公の立場で厳格にチェックする公認会計士と、身近な事業者に寄り添い納税や経営をサポートする税理士という、立ち位置の根本的な違いをまず押さえる必要があります。
【試験難易度と合格率】公認会計士と税理士の試験制度・科目免除を徹底比較
難関国家資格として知られる両資格ですが、試験制度の構造と求められる学習スタイルは対照的です。
公認会計士試験は、マークシート式の「短答式試験」と記述式の「論文式試験」で構成されます。短期間に全科目を網羅して高得点を取る必要があり、必要学習時間は3,000〜4,000時間が目安です。合格率は全体で約7〜10%を推移しており、大学在学中や卒業後の専念期間に一気に合格を掴み取るスタイルが一般的です。
対する税理士試験は、全11科目中5科目に合格すれば資格が得られる「科目合格制(生涯有効)」を採用しています。1科目あたりの合格率は10〜15%程度ですが、5科目すべてを揃えるまでに2,500〜3,500時間、期間にして3〜5年以上かかるケースが珍しくありません。働きながら1科目ずつ着実に取得できる柔軟性がある一方、長期戦に耐えうる粘り強さが求められます。
なお、税法免除大学院の修了による試験科目の免除制度を活用し、計画的に税理士を目指す社会人受験生も増えています。
【年収と序列の真実】「どっちが上?」生涯賃金と監査法人・税理士法人の給与格差
「会計士と税理士はどちらが格上なのか」という疑問を抱く方は少なくありません。法律上の優劣は一切存在しないものの、年代別の平均年収や組織に所属した場合の初任給水準には明確な差が見られます。
公認会計士の多くは、合格後にBig4(PwC、デロイト、EY、KPMG)をはじめとする大手監査法人へ就職します。監査法人の初任給は高く、20代後半から30代前半のシニア・マネージャー層で年収800万〜1,200万円に達するケースが標準的です。全体の平均年収も約900万〜1,000万円前後と、全業種の中でもトップクラスを誇ります。
一方、税理士の平均年収は所属先によって大きく開きがあります。中小規模の税理士法人や会計事務所に勤務する場合、初任給は年収350万〜450万円程度からスタートし、実務経験を積むことで年収600万〜800万円へとステップアップします。ただし、税理士は独立開業によって年収2,000万〜3,000万円超を達成するプレイヤーの比率が高く、個人の営業力と手腕次第で上限なく稼げる夢のある資格です。
【資格の互換性と裏ワザ】公認会計士から税理士登録できる?ダブルライセンスの価値
キャリアの選択肢を広げる上で知っておくべき決定的なルールが、資格の相互関係です。
公認会計士法および税理士法の規定により、公認会計士試験に合格し登録を完了した者は、税理士試験を受けずとも実務補習等を踏まえて税理士会へ登録が可能です。つまり、公認会計士資格を取得すれば、実質的に「会計監査」と「税務」の双方を行えるダブルライセンス状態を手に入れられます。
逆に、税理士資格保持者が公認会計士になる場合、一部の試験科目免除(短答式試験の財務会計論免除など)は受けられるものの、難関の監査論や企業法、論文式試験をパスしなければ公認会計士として登録できません。
将来的に監査から独立開業、M&Aアドバイザリーまで幅広い分野へ柔軟にピボットしたい場合、公認会計士をファーストキャリアとして選択するメリットは極めて大きいと言えます。
【就職先とキャリアパス】独立開業のしやすさ・転職市場の評価を比較
実務経験を積んだ後のキャリア展開においても、両資格は異なる特徴を持っています。
公認会計士の主な進路: 大手監査法人での監査経験を積んだ後、総合コンサルティングファームやFAS(財務アドバイザリー)、投資ファンド、あるいは急成長スタートアップのCFO(最高財務責任者)としての転職市場で絶大な評価を得ています。組織内でのキャリアアップや企業変革の牽引役として強みを発揮します。
税理士の主な進路: 税理士法人で実務経験と顧問対応のスキルを磨いた後、自らの名前を掲げて独立開業するルートが王道です。中小企業経営者との強固な信頼関係を築き、月額顧問料というストック型のビジネスモデルを確立することで、定年のない生涯現役のキャリアを築くことが可能です。
【2026年最新動向】AI時代の到来で税理士・公認会計士の将来性はどう変わる?
生成AIやクラウド会計ソフトの進化に伴い、「士業の業務が消滅するのではないか」という議論が巻き起こっています。しかし現場では、単純作業の自動化が進んだことで、より高付加価値なコンサルティング領域へのシフトが加速しています。
税理士においては、記帳代行やルーティンの確定申告書の作成から、事業承継、M&A支援、国際税務、富裕層向けの包括的な資産防衛アドバイスといった高度な専門領域へのニーズが急増しています。
公認会計士においては、企業のESG情報やサステナビリティ開示に対する第三者保証、不正検知データ分析、グループ再編コンサルティングなど、AIには担えない「判断力」と「社会的信頼」の提供が求められています。どちらの資格も、単なる計算屋から「戦略的アドバイザー」へと進化を遂げた人材が圧倒的な市場価値を獲得しています。
【会計士 税理士 違い】に関するよくある質問(FAQ)
Q1:大学生や時間に余裕がある人が目指すなら、会計士と税理士のどちらがおすすめですか?
A1:専念できる環境があるなら公認会計士がおすすめです。短期間で全科目合格を狙える上、合格後の監査法人就職による初任給の高さや、将来的に税理士登録も可能な選択肢の広さが大きなアドバンテージとなります。
Q2:社会人が働きながら合格を目指す場合、現実的なのはどちらですか?
A2:税理士試験が現実的です。1科目ずつ合格を積み上げられる科目合格制のため、仕事と勉強のバランスを調整しながら数年計画で確実にステップアップできます。
Q3:将来どうしても独立開業したい場合、どちらが有利ですか?
A3:スモールビジネスとしての独立開業は税理士の方がスムーズです。中小企業や個人事業主は全国に無数に存在し、顧問契約による安定したストック収入を構築しやすい土壌があります。
Q4:監査法人と税理士法人の働き方の違いは?
A4:監査法人はチーム単位で大企業を監査するため組織的な動きが多く、クライアントの決算期(主に4〜5月)に業務が集中します。税理士法人は個人や中小企業を1対1で担当することが多く、確定申告期(2〜3月)や12月の年末調整期が繁忙期となります。
まとめ:自分に最適な資格を選び後悔のないキャリアを築くために
公認会計士と税理士は、どちらかが一方的に優れているわけではなく、目指す働き方やキャリアビジョンによって最適解が分かれます。
グローバル企業や上場企業のダイナミックなビジネスに関わり、20代から高い給与水準と幅広いキャリアパスを求めるなら公認会計士。地域や中小企業の経営者に寄り添い、確固たる顧客基盤を築いて定年なく独立して活躍したいなら税理士が最適な選択肢です。それぞれの強みと自分の適性を見極め、後悔のない確かな一歩を踏み出してください。 (出典: 会計士 税理士 違い(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
