銀行融資に通る事業計画書テンプレートと審査通過の極意【2026最新】
日本銀行の政策金利見直しに伴い、金利環境が大きく転換した2026年現在、中小企業やスタートアップに対する金融機関の融資審査はかつてないほど「実質的な稼ぐ力」と「緻密なキャッシュフロー予測」を重視する方向へシフトしています。ネット上で配布されている無料のフォーマットをそのまま埋めて提出したものの、「なぜか融資の審査に落ちてしまった」「面談で数字の根拠を詰められて答えに窮した」という経営者の相談が現場取材でも後を絶ちません。
融資担当者が事業計画書を開いたとき、最初に見ているのは机上の綺麗なビジョンではなく、「貸した資金が確実に約定通り回収できるか」という冷徹なまでの返済可能性です。この記事では、審査通過率を飛躍的に高める実践的な事業計画書の書き方や必須項目の算出ロジック、元メガバンク融資役席への独自取材から判明した審査の裏側まで、余すところなくお届けします。
📌 【この記事の重要ポイントまとめ】
- 要点1:審査落ちの最大の原因は「売上予測の根拠薄弱」と「資金繰り表(返済原資)の欠如」にあり、担当者は3期分の収支連動性を厳格に見極めている。
- 要点2:日本政策金融公庫と民間銀行(信用保証協会付き融資)では評価項目が異なり、テンプレート選定とフォーマットのカスタマイズが採否を分ける。
- 要点3:2026年の審査トレンドは「金利上昇耐性」と「定性面の経営者資質」の二極化であり、面談での想定問答の準備が不可欠となる。
なぜ審査に落ちるのか?融資担当者が密かに見ている評価基準と落選理由
金融機関の現場取材を進めると、多くの経営者が誤解している「落選の真因」が浮かび上がってきます。多くの申請者が「自己資金が少し足りなかった」「業歴が浅いからだ」と考えがちですが、メガバンクおよび地方銀行の審査部関係者が明かす銀行融資 審査基準 理由の本質は別のところにあります。
融資担当者が稟議書(りんぎしょ)を作成する際、最も頭を抱えるのが「売上と利益の根拠が定性的な熱意だけで書かれている計画書」です。たとえば「SNSマーケティングで集客を最大化し、初年度年商5,000万円を目指す」といった曖昧な記述は、金融機関から見れば「根拠なき希望的観測」とみなされ、即座に評価を下げられます。
典型的な銀行融資 落ちる理由と対策を整理すると、以下の3点に集約されます。
- 債務償還年数の大幅な超過:既存借入と新規借入の合計を「営業利益+減価償却費」で割った債務償還年数が10年(業種によっては15年)を大幅に超えている。
- 資金使途(使途特定)の曖昧さ:設備資金なのか運転資金なのか、見積書との整合性や支払タームが合致していない。
- 過去の決算書との乖離:過去の赤字要因を分析・反省せず、次期から突如としてV字回復する非現実的な利益計画を描いている。
現場の融資役席は「私たちは計画書の美しさに融資するのではなく、返済原資となるフリーキャッシュフローの確実性に融資する」と口を揃えます。融資担当者が見るポイント 詳細まとめとしては、経営者が数字の成り立ちを自らの言葉で論理的に説明できるかどうかが決定打となるのです。
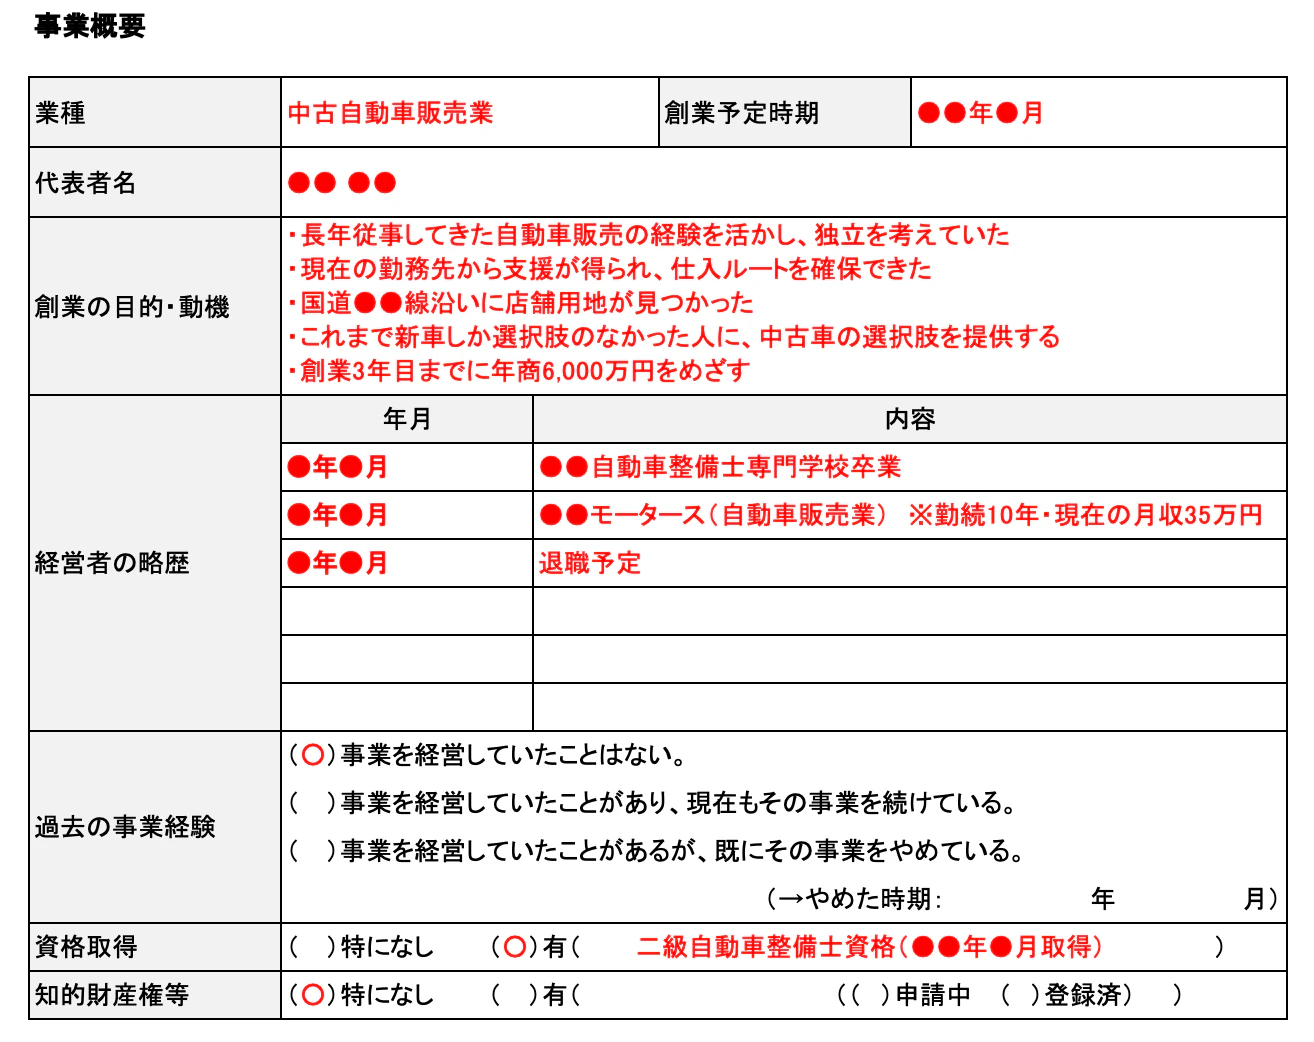
【2026年最新】銀行融資を勝ち取る事業計画書テンプレートと必要書類の全体像
審査を有利に進めるためには、自社の状況や資金調達ステージに合致した正しい雛形を選ぶ必要があります。インターネット上では銀行融資 事業計画書 無料エクセルの配布が多数見られますが、フォーマットの選択を誤ると必要な開示情報が抜け落ちるリスクがあります。
基本的に、資金調達の枠組みごとに用意すべき書類は明確に分かれています。創業期であれば日本政策金融公庫 創業計画書 書き方に準拠したフォーマットが基本となり、民間金融機関からの調達では資金調達 収支計画書 ひな形や資金繰り表 テンプレート エクセルをセットで提出することが標準的なマナーです。
| 融資種別・フォーマット | 必須記載項目・数値データ | 一般的な審査基準・相場 | 編集部の見解・実務アドバイス |
|---|---|---|---|
| 日本政策金融公庫 (新創業融資等) | ・創業動機、職歴要約 ・自己資金額(創業資金総額の1/10以上が要件) ・月別損益予測(1年〜2年) | 自己資金比率は実際には20%〜30%程度が推奨。同業種の勤務経験が6年以上あると高評価。 | 公庫の公式A3・1枚フォーマットに別紙としてエクセルの詳細収支計画を添付するのが鉄則。 |
| 信用保証協会付き融資 (地銀・信金) | ・事業概要、市場環境分析 ・資金使途(運転・設備明細) ・3期〜5期の収支計画書 | 債務償還年数10年以内。 売上高営業利益率3〜5%以上が望ましい。 | 保証協会の信用と金融機関側のプロパー化への意向を意識した中長期計画が鍵。 |
| プロパー融資 (民間銀行単独) | ・詳細な資金繰り実績・予定表 ・借入金一覧表、返済計画書 ・販売先・仕入先別の回収支払条件 | 自己資本比率20%以上、実質無借金経営または健全なインタレスト・カバレッジ・レシオ。 | 無料配布の簡易テンプレートでは対応不可。自社専用の月次資金繰り表の作成が必須。 |
特に重要なのは、財務三表(損益計算書・貸借対照表・キャッシュフロー計算書)に加えて、返済計画書 テンプレート ダウンロード等で入手できる借入元利金返済スケジュールを完全に連動させることです。利益が出ていても資金ショートを起こさない道筋を、表計算ソフトの計算式上で矛盾なく構築することが第一歩となります。
売上予測の根拠と収支計画|説得力を10倍高める算出ロジックと例文
事業計画書の成否を握る最大の難所が、売上予測 根拠 算出方法の構築です。「なんとなく毎月300万円」といった積算は一切通用しません。審査部を納得させるには、売上を構成する因数にまで細分化して論理展開する必要があります。
売上高を因数分解する基本式は以下の通りです。
売上高 = 【集客数(新規+リピート)】 × 【成約率(コンバージョン率)】 × 【客単価】 × 【購入頻度】
たとえばBtoB事業の場合、信用保証協会 融資 事業計画書 例文として以下のようなロジカルな記載が極めて効果的です。
「初年度の月間問い合わせ件数を自社WEBサイト経由で月20件獲得。過去3年間の同種事業での成約率25%を適用し、月間新規獲得社数を5社と設定。1社あたりの平均初期契約単価60万円、月額保守料5万円(継続率90%)を積み上げ、1年目の売上高を年間4,200万円と試算する。なお、広告宣伝費として月額30万円を固定計上する。」
このように、数値の前提条件となる「客単価」「成約率」「解約率(チャーンレート)」に過去の実績データや業界平均データを紐付けることで、審査担当者が電卓を叩いた際に納得できる「堅牢な事業計画書」が完成します。

【実態検証】元メガバンク融資担当者の証言と面談で必ず聞かれる質問集
事業計画書を無事に提出した後に待ち構えているのが、融資担当者や支店長代理との面談です。現場のヒアリング調査によると、書類の段階で8割の審査は進んでいるものの、最後の「融資実行の決断」は面談時の経営者の受け答えによって左右されます。
ある元メガバンク融資役席は次のように証言しています。
「提出された計画書がどれほど素晴らしくても、面談で『この販管費の内訳はどうなっていますか?』と尋ねた際に、顧問税理士の方をチラチラ見たり、即答できなかったりする経営者には融資できません。自分で数字を握っていない経営者は、危機に直面したときに即座の手当てが打てないからです。」
実際の面談現場で頻出する銀行融資 面談 質問と回答例を把握し、事前のシミュレーションを重ねておくことが重要です。
- 質問1:「売上が計画の70%にとどまった場合、どのようにして返済資金を確保しますか?」
回答例:「売上未達時は役員報酬の自主返上(月額〇万円圧縮)と、外注費の内製化によって年間〇百万円の固定費削減を実行します。また、最低でも3カ月分の運転資金余力を現預金として保持する計画としています。」 - 質問2:「主要な取引先が倒産した場合の回収リスクはどうヘッジしていますか?」
回答例:「売掛債権には取引信用保険を付保するほか、1社あたりの売上依存度を全売上の15%以下に分散させるポートフォリオ管理を徹底しています。」 - 質問3:「自己資金の出所について通帳の履歴を説明してください。」
回答例:「過去〇年間の給与所得からの積立であり、こちらの預金通帳原本に記載の通り毎月〇万円ずつ定期積立を行ってきた資金です(見せ金ではないことの証明)。」
一般に知られていない盲点とネットの誤解|2026年融資審査トレンド
ネット上の情報やSNSでは「融資はコンサルタントに丸投げすれば通る」「公庫は自己資金さえあれば誰でも借りられる」といった無責任な言説が散見されますが、これらは完全な誤解です。
2026年最新 融資審査トレンドにおいて特に注視されているのは、「AIスクリーニング技術の導入」と「金利上昇ストレス下での返済余力」です。金融機関では現在、提出された試算表や事業計画書のデータをAIモデルに読み込ませ、同業他社のデフォルト率データと照合する一次スクリーニングが急速に普及しています。これにより、粉飾決算や不自然な収支バランスは瞬時に検出されます。
さらに、政策金利の引き上げに伴い、従来の「低金利環境を前提としたキャッシュフロー計算」は通用しなくなりました。借入金利が1〜2%上昇した場合でも債務償還が可能かどうか、ストレステストを織り込んだ事業計画書を自主的に提示できる経営者は、金融機関から極めて高い信用を獲得しています。
【プロの結論】財務規律と経営心理から見る融資成功者の条件
企業の財務分析および行動経済学の視点から事業融資の現場を紐解くと、審査を軽々とクリアする経営者と、何度挑戦しても否決される経営者には明確な「行動パターンの分岐点」が存在します。
融資に通る経営者は、事業計画書を「銀行からお金を引き出すための提出書類」とは捉えていません。「自社が今後3年間にわたって生き残るための経営シミュレーションツール」として深く理解しています。一方、失敗する経営者は書類作成を目的化し、見栄えの良い数字を並べ立てる誘惑に負けてしまいます。
| 融資申請をおすすめできる経営者の状態 | 融資申請を一度見送るべき経営者の状態 |
|---|---|
| ・売上因数(客数・客単価等)の実績データを持っている ・損益分岐点(BEP)の数値を暗記し即答できる ・借入後の資金繰り表(12カ月分)を作成済である ・自己資金の形成プロセスが通帳で完全に証明できる | ・「他社もやっているから」と市場調査を怠っている ・税理士に試算表作成を丸投げし内容を理解していない ・生活費と事業資金の口座が混同している ・赤字補填のみが目的で明確な改善施策がない |
事業計画書とは、経営者の「知性と覚悟」を可視化したドキュメントに他なりません。無料のエクセルテンプレートを活用すること自体は効率的ですが、そこに命を吹き込むのは経営者自身の冷徹な計数感覚と市場への深い洞察です。

【銀行 融資 事業 計画 書 テンプレート】に関するよくある質問(FAQ)
Q1:無料ダウンロードしたエクセルの事業計画書テンプレートをそのまま銀行に提出しても大丈夫ですか?
A1:フォーマット自体の利用は問題ありませんが、自社の業態に合わせて科目をカスタマイズすることが必須です。特に製造業やITサービス業など、業種特有の原価構造や売掛金回収サイトを反映させた形式に手直ししないと、実効性のない計画書とみなされます。
Q2:日本政策金融公庫の創業計画書はA3用紙1枚ですが、これだけで融資が通りますか?
A2:公庫の所定フォーマット(1枚)だけでも申請自体は可能ですが、満額融資や好条件を引き出すためには、別紙として「詳細な月次資金繰り計画表」「売上積算の根拠資料」「創業者の経歴・実績ポートフォリオ」を添付するのが実務上のスタンダードです。
Q3:赤字決算の企業ですが、事業計画書を作成すれば銀行融資を受けられますか?
A3:一過性の赤字であれば、その原因(突発的な設備投資や一時的な受注遅延など)を明記し、次期以降に確実に黒字化する具体的施策と回収計画を事業計画書でロジカルに証明できれば融資を受けられる可能性は十分にあります。
まとめ:盤石な事業計画書で2026年の資金調達を確実に
金融引き締めと不透明な経済環境が続く2026年において、銀行融資のハードルは決して低くありません。しかし、金融機関側の論理を正しく理解し、審査基準に即した定量的根拠を備えた事業計画書を用意できれば、希望通りの資金調達を実現することは十分に可能です。
まずは信頼できる収支計画書や資金繰り表のテンプレートを起点とし、自社のビジネスモデルに合わせた緻密な数字の裏付けを積み上げてください。数字に強い経営者であることを書類と面談の双方で示すことこそが、審査通過への最短ルートです。 (出典: 銀行 融資 事業 計画 書 テンプレート(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
