領収書仕分けの完全攻略法|確定申告と経理を激変させる効率化術
デスクの引き出しや紙袋の中に溜まり続けるレシートの山。確定申告や決算期が近づくたびに、「あの時こまめに仕分けておけばよかった」と深い後悔に襲われる個人事業主や経理担当者は後を絶ちません。日々の業務に追われる中で、数ヶ月分の領収書を日付順に並べ替え、勘定科目を1枚ずつ調べて入力する作業は、想像以上の精神的エネルギーと貴重な時間を奪っていきます。
インボイス制度の定着や電子帳簿保存法の抜本的なデジタルシフトが進む2026年現在、従来の手作業による領収書管理はもはや時間的損失だけでなく、税務上の重大なリスク要因となりつつあります。領収書を正確かつ最短時間で仕分ける実践的なノウハウと、最新のデジタルツールを活用した自動化の仕組みを体系的に整理してお伝えします。
📌 【この記事の重要ポイントまとめ】
- 要点1:領収書仕分けの最大のボトルネックは「細かすぎる分類」にあり、まずは大枠のグループ分けと月別管理に絞るのが最短ルート。
- 要点2:電子帳簿保存法に対応したスマホスキャンと会計ソフトの自動取込により、手入力作業を約8割削減できる体制が現在の標準。
- 要点3:法人(最長10年)と個人事業主(原則7年または5年)の保管期間の違いや、経費に算入できない境界線を正しく把握することが税務リスク回避の鍵。
【実態検証】なぜ領収書整理は挫折するのか?現場の生の声と時間損失の真実
会計事務所の現場ヒアリングや確定申告を経験した個人事業主を対象とした意識調査データによると、確定申告準備において「最もストレスを感じる作業」の第1位には、毎年「領収書・レシートの整理と仕分け作業」が挙げられています。実に回答者の約7割以上が「後回しにして確定申告直前の数日間に徹夜で作業した経験がある」と回答しており、その平均作業時間は年間でおよそ24〜30時間に達するという試算もあります。
SNSやビジネスコミュニティの生の声を見ても、「1年分のレシートを開封したら感熱紙が擦れて真っ白になっていた」「何に使ったか思い出せないカフェ代のレシートが何十枚も出てきて手が止まる」といった悲鳴のような体験談が数多く投稿されています。仕分けが挫折する根本的な原因は、人間の認知心理学における「決定疲労」にあります。1枚のレシートを見るたびに「これは消耗品費か、それとも雑費か」「プライベートの買い物が混ざっていないか」と微細な判断を繰り返すことで脳が疲弊し、結果として作業全体を放棄してしまうのです。
挫折を防ぐ最初の鉄則は、完璧主義を捨てることです。仕分け作業を「判断フェーズ」と「入力フェーズ」に分離し、日々のルーティンに落とし込む仕組み作りが不可欠です。

領収書の仕分けで時間を無駄にしない!勘定科目の判断基準と迷ったときの解決策
領収書の仕分けで最も時間が取られる原因は、勘定科目の判断で迷う瞬間にあります。日々の経費精算ルールをシンプルに保つためには、事業で頻出する主要科目の「自社基準」をあらかじめ決めておくことが有効です。
現場で迷いやすい代表的な費用と勘定科目の判断基準は以下の通りです。
- 会議費と交際費の境界線:取引先との打ち合わせを兼ねたカフェ代や一般的な飲食代(1人あたり1万円以下の要件を満たすものなど)は「会議費」、得意先への接待・贈答品・慶弔見舞金などは「接待交際費」として区分します。
- 消耗品費と雑費の使い分け:10万円未満(または青色申告特例により30万円未満)の事務用品、パソコン周辺機器、什器などは「消耗品費」に集約し、年に数回しか発生しない証明書発行手数料や少額の手数料のみを「雑費」に割り当てます。
- 旅費交通費と車両費:電車・バス・タクシー代や出張宿泊費は「旅費交通費」、事業用車両のガソリン代、高速料金、車検代などは「車両費」に一元化します。
仕分け中に「どうしても勘定科目に迷ったらどうすべきか」という問題に対して、税務調査の現場経験を持つ税理士は口を揃えて「一度決めた科目を年度内で一貫して使い続けること」の重要性を指摘します。税務署が厳しくチェックするのは「その支出が事業遂行上、真に必要な経費であるか」という実態であり、一般的な勘定科目の名称が多少異なっていたとしても、継続性の原則が保たれていれば否認されるリスクは極めて低いためです。
【データ比較】紙のノート貼りからアプリ自動取込まで!仕分け手法の徹底検証
領収書の仕分け・管理方法は、作業スタイルや事業規模によって大きく4パターンに分類されます。それぞれの所要時間、ランニングコスト、税務調査対応のしやすさを比較検証しました。
| 仕分け・管理手法 | 月間想定作業時間 | 導入コスト / 月額費用 | 編集部の見解・実用性評価 |
|---|---|---|---|
| ノート貼り付け方式 (スクラップブック貼付) | 約3〜5時間 / 月 | ノート・のり代(数百円) | 視認性は高いが、糊付け作業に膨大な時間を浪費。枚数が多い事業者には非推奨。 |
| 月別封筒・ファイル保管 (月別投げ込み方式) | 約1〜2時間 / 月 | クリアファイル代(数百円) | 紙保存派の現実的ベスト。貼らずに月単位で袋分けするだけで作業時間が半減する。 |
| スマホアプリ撮影・スキャン (クラウドOCR読取) | 約20〜30分 / 月 | 月額980円〜2,980円程度 | 受領直後のスマホ撮影で紛失防止。OCR精度向上により金額・日付の修正は最小限。 |
| 会計ソフト自動取込連携 (クレカ・明細完全自動化) | 約10〜15分 / 月 | 月額1,500円〜3,500円程度 | 2026年現在の最適解。ビジネスカード決済と自動仕訳ルール設定で手作業がほぼゼロに。 |
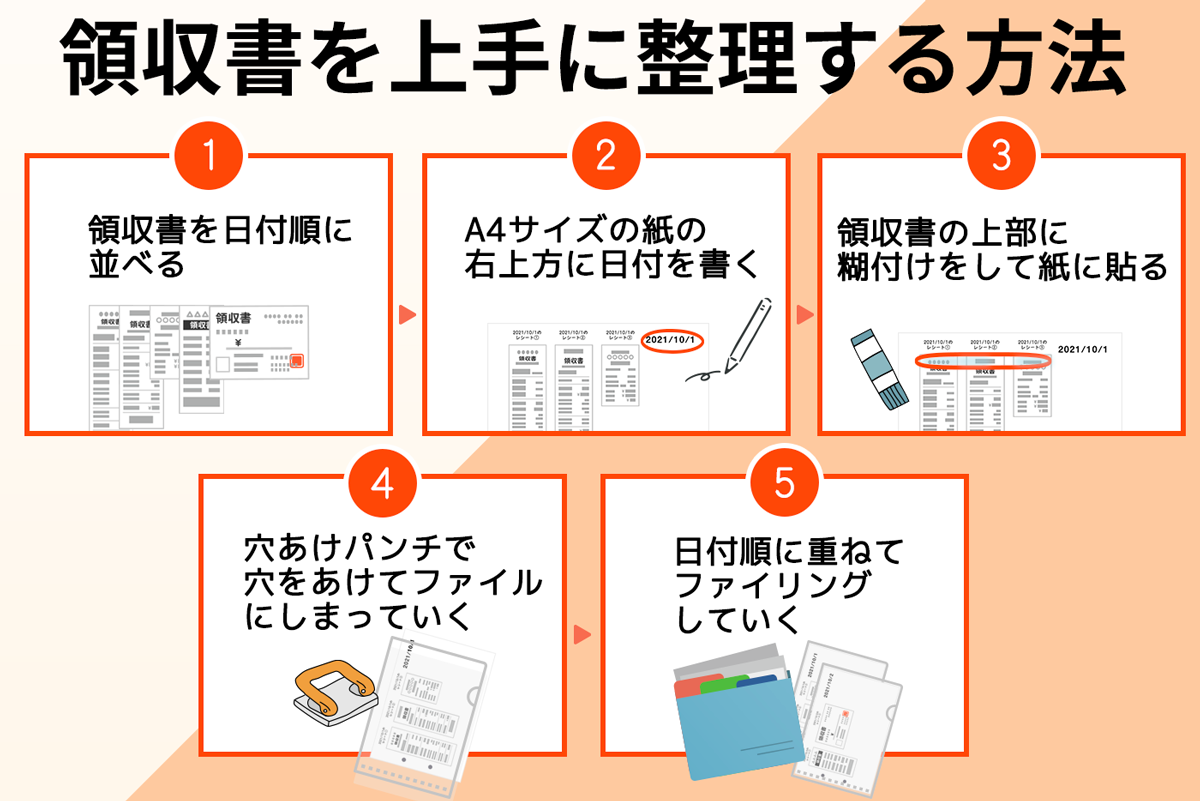
従来推奨されていた「A4ノートに日付順に重ねて糊付けする貼り方」は、貼り付けること自体が目的化し、極めて生産性が低い手法です。紙で保管する場合であっても、月ごとに12枚のジッパー付き袋やクリアファイルを用意し、「日付順に投げ込むだけ」にするのが現場で最も推奨される省力化のコツです。
電子帳簿保存法のスキャン要件と保管期間|個人事業主と法人の決定的な違い
デジタル化を進める上で避けて通れないのが電子帳簿保存法(電帳法)への対応です。2024年1月からの宥恕期間終了を経て、2026年現在は電子取引データの電磁的保存が完全義務化されています。メール添付のPDF領収書やWebサイトからダウンロードした利用明細を紙に印刷して保管することは原則認められず、法定の要件を満たした形式でデータ保存しなければなりません。
紙で受け取ったレシートをスマートフォンのスキャンアプリで読み取って破棄する場合(スキャナ保存)は、以下の要件を遵守する必要があります。
- 解像度と階調:200dpi以上相当、24ビットカラー(白黒文書はグレースケール可)で読み取ること。
- 入力期間の制限:受領後、速やか(最長でおよそ2ヶ月とおおむね7営業日以内)にスキャンし、タイムスタンプ付与または訂正削除履歴が残るクラウド会計ソフトに保存すること。
- 検索性の確保:「取引年月日」「取引金額」「取引先」の3項目で検索できる状態を整えること。
また、確定申告や決算後の領収書保管期間には法人と個人事業主で法的な違いが存在します。法人の場合、法人税法により原則7年間の保存が義務付けられていますが、欠損金(赤字)が生じた年度については繰越控除の適用要件として最長10年間の保管が求められます。一方、個人事業主の場合は、青色申告者が原則7年間(前々年の所得が300万円以下の場合は5年間)、白色申告者は5年間の保管が法律で定められています。
一般に知られていない盲点と誤解|経費で落ちないものと税務調査のリスク
「領収書さえ集めておけば何でも経費になる」という認識は、税務調査において最も否認されやすい危険な誤解です。経費の本質は「事業の売上を獲得するために直接・間接を問わず関連した支出」である点に尽きます。
税務調査官が重点的にチェックする経費で落ちない代表的な支出には、次のようなものがあります。
- 業務と無関係な私的支出:私服の購入費、事業に関連しないプライベートな食事代、個人の健康診断費用(法人の役員・従業員全員を対象とする福利厚生規定を満たす場合を除く)。
- 租税公課のうち対象外のもの:所得税、住民税、個人事業主自身の国民健康保険料や国民年金(これらは確定申告書の控除欄で処理し、事業の経費には算入不可)。
- 事業主自身の生活費・罰科金:事業主の給与(個人事業主本人の取り分は利益であり経費ではない)、交通違反の反則金や税金の延滞税。
さらに盲点となりやすいのが「家事按分(アンブン)」の計算根拠です。自宅兼オフィスや自家用車を事業に利用している場合、家賃・電気代・通信費・ガソリン代などを「床面積比率」や「使用時間比率」「走行距離」などの客観的なデータに基づいて経費計上しなければなりません。按分比率を裏付ける明確な計算メモを残しておくことが、税務調査での追徴課税を防ぐ強力な防壁となります。

【プロの結論】経理効率を最大化する人・作業沼から抜け出せない人の判断基準
経理処理をスムーズに完了させ本業に集中できる人と、毎期領収書の整理に追われて疲弊し続ける人の間には、明確な行動様式の違いがあります。
▼ 領収書管理の自動化に成功する人の特徴
- 現金の支払いを極力ゼロにし、事業用クレジットカードやデビットカードに決済を一本化している。
- 領収書を受け取ったその場でスマホアプリからスキャンし、即座に会計ソフトにデータを送っている。
- 勘定科目ルールを5〜7個程度の主要科目に絞り込み、迷う時間を排除している。
▼ 作業沼から抜け出せず挫折を繰り返す人の特徴
- プライベートの財布と事業用の財布を分けず、現金払いを頻繁に行っている。
- 「週末にまとめて整理しよう」「月末にやろう」と先延ばしにし、未処理の束を溜め込んでいる。
- 細かな勘定科目の正誤にこだわりすぎて、仕分けの途中で手が止まってしまう。
経理の目的は「帳簿を美しく作ること」ではなく、「正確な経営数値を把握し、適正な納税を行うこと」です。ツールへの初期投資や運用ルールの見直しを惜しまず、手作業を徹底的に排除する決断こそが、最大の業務効率化を生み出します。
【領収 書 仕分け】に関するよくある質問(FAQ)
Q1:レシートと手書きの領収書はどちらで保管すべきですか?
A1:現代の税務上は、品名や単価、内訳が明記されているレジ発行のレシート(明細書)の方が証拠能力が高いと評価されます。手書きの領収書で「お品代として」とだけ記載されたものは内訳が確認できないため、明細がわかるレシートをそのまま保管するのが推奨されます。
Q2:宛名が空欄や「上様」の領収書でも経費として認められますか?
A2:小売業、飲食店、タクシー代、駐車場代などの業種では、宛名が省略されたレシートであっても法的に経費として認められます。ただし、高額な備品購入や接待飲食代などは、税務上の疑義を防ぐためにも正式な屋号・法人名を記載してもらうことが望ましいです。
Q3:クレジットカードの利用明細があれば、紙の領収書は捨てても大丈夫ですか?
A3:紙の領収書やレシートを即座に捨てることはできません。クレジットカードの月次明細書は決済事実を証明する書類に過ぎず、税法上の「領収書(適格請求書・明細)」には該当しません。購入した品目や税率の内訳が記載された店舗発行の領収書・レシート本体を、紙または電帳法に準拠したスキャンデータとして保管する必要があります。
まとめ:迷いを断ち切るルーティン化で確定申告・決算を乗り切る
領収書の仕分け作業に追われる毎日は、適切な運用ルールとデジタルツールの導入によって完全に過去のものにできます。勘定科目の基準をシンプルに統一し、受け取った領収書はその場でスキャンするか月別の保管袋に振り分ける。これだけでも、確定申告直前の作業負担は大幅に軽減されます。
まずは今日手元にあるレシートを財布から取り出し、事業用クレカの連携やスマホ会計アプリの自動取込機能を試すことから始めてみてください。日々の小さな仕組み化が、決算期における圧倒的な時間的自由と安心感をもたらします。 (出典: 領収 書 仕分け(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
