自動車税廃止の噂は本当か?走行距離課税の真相と税制改正の行方
毎年5月になると自宅ポストへ届く自動車税の納付書。普通車で数万円、排気量によっては10万円を超える請求額に、ため息を漏らした経験を持つドライバーは少なくないはずです。相次ぐ生活必需品の値上げや実質賃金の伸び悩みが続く中、SNS上では「自動車税が廃止されるらしい」「車検が大幅に安くなる」といった期待混じりの噂が定期的に拡散され、大きな関心を集めています。
長年「取りやすいところから取る不合理な制度」と批判されてきた日本の自動車課税ですが、本当に撤廃される日は訪れるのでしょうか。本稿では、政府の税制調査会や業界団体が水面下で進める「自動車関係諸税の抜本見直し」のリアルな進捗と、廃止論の裏に潜む「走行距離課税」の真相に迫ります。
📌 【この記事の重要ポイントまとめ】
- 要点1:単なる「自動車税の完全撤廃」ではなく、複雑怪奇な車関連税を1本化・再編する抜本見直し議論が進行中。
- 要点2:EVシフトに伴うガソリン税減収の穴埋めとして「走行距離課税」の導入検討が浮上し、地方ドライバーの反発を招いている。
- 要点3:車検時の重量税や取得・保有時の二重課税解消を求める声は強いものの、新税制への完全移行にはなお曲折が予想される。
【真相解明】自動車税廃止の噂は本当か?SNSで話題沸騰の背景
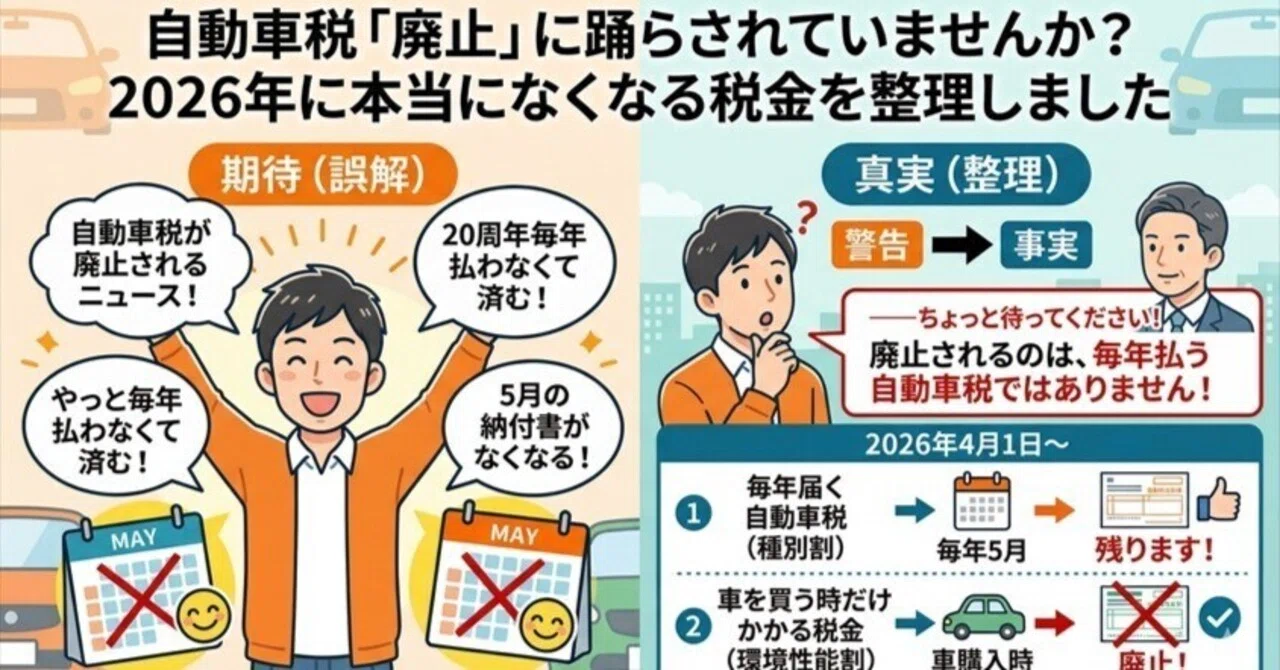
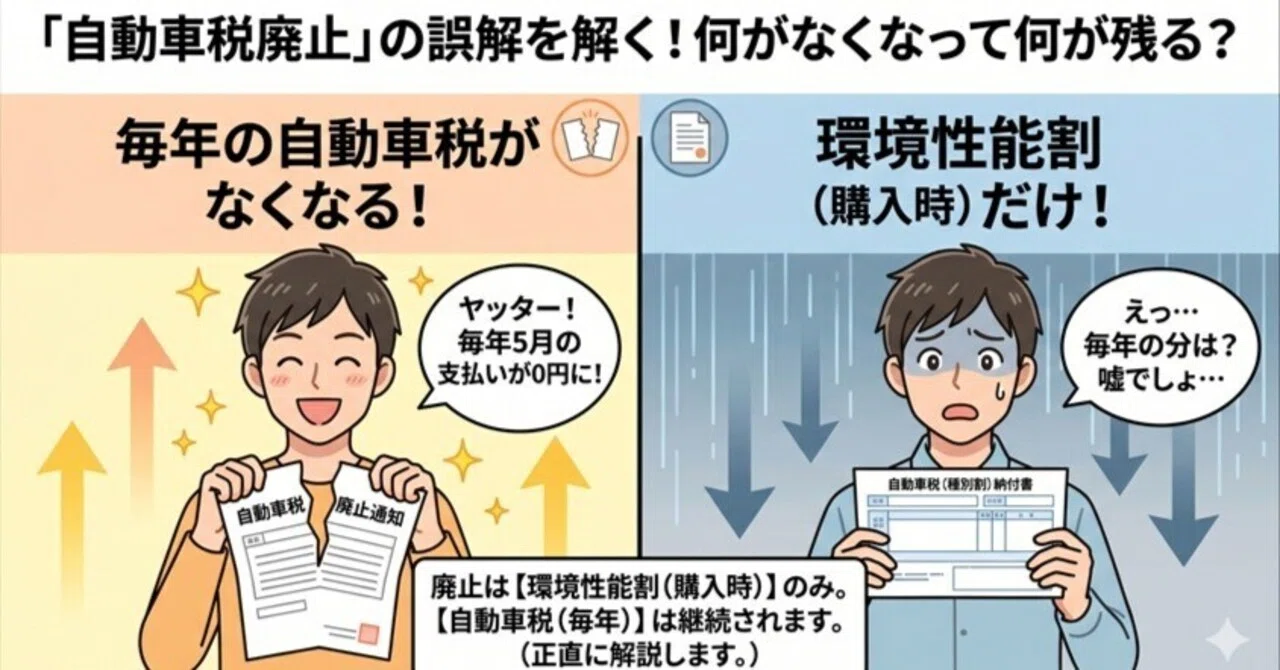
結論から言えば、現在の税金がそのまま消えて「自動車の保有が無税になる」という意味での廃止は現実的ではありません。それにもかかわらず「自動車税廃止」というワードがトレンド入りする背景には、政府が与党税制改正大綱などで言及を続ける「自動車関係諸税の抜本見直し」という言葉が、SNS上で一人歩きした経緯があります。
X(旧Twitter)などのネット上では、「日本の自動車税は海外と比べて高すぎる」「給料が上がらないのに維持費ばかり削られる」といった悲痛な叫びが日常的に投稿されています。特に欧米主要国と比較して数倍から数十倍とも評される過度な保有負担に対して、ドライバーたちの不満は限界に達しており、抜本改革の報道が出るたびに「ついに廃止か」と大きな期待が寄せられる構図が生まれています。
なぜ自動車税の廃止が叫ばれるのか?自工会の撤廃要望と二重課税問題
税制のあり方に異議を唱えているのは、一般ユーザーだけではありません。日本自動車工業会(自工会)をはじめとする産業界も、長年にわたり自動車税の撤廃・負担軽減要望を政府へ強く突きつけています。
日本の車両保有には「自動車税(種別割)」「自動車重量税」「環境性能割」に加え、燃料を入れるたびに「揮発油税(ガソリン税)」や「石油石炭税」、さらにその総額に対して「消費税」が課されるという、極めていびつな多重課税構造が敷かれています。
とりわけ批判の的となっているのが、自動車重量税とガソリン税にまつわる「二重課税問題」です。道路整備の財源として始まったはずの税がいつの間にか一般財源化され、本則税率に上乗せされた「当分間税率(旧暫定税率)」が半世紀近く維持されている現状は、法理的にも納税者の納得を得られていません。自工会側は「世界一過重な税制が国内市場を冷え込ませ、産業競争力を削いでいる」と主張し、保有段階の税金を抜本的に簡素化・減税するよう迫っています。
「走行距離課税」導入の真相|EV普及による税収減の穴埋め策か
旧来の自動車税見直し議論と表裏一体で浮上しているのが、走った分だけ税金を徴収する「走行距離課税(利用課税)」の導入問題です。これがドライバーの間で「実質的な大増税ではないか」と強い警戒感を呼んでいます。
国が走行距離課税を検討せざるを得ない決定的な理由は、世界的なカーボンニュートラル化と電気自動車(EV)の急速な普及です。ガソリン車がEVに置き換わると、年間数兆円規模に上るガソリン税収が消滅します。道路の維持補修費を確保するためには、ガソリン消費量に依存しない新たな課税ベースが必要になるという財政当局のロジックです。
しかし、この制度が導入された場合、公共交通機関が乏しく日常の移動を車に頼らざるを得ない地方在住者や物流・運送事業者への打撃は計り知れません。走行管理用GPS機器の搭載義務化に伴うプライバシー侵害への懸念も根強く、世論の猛反発を受けたことで政府内でも慎重論が渦巻く極めてセンシティブな争点となっています。
自動車関係諸税の抜本見直しはいつから?税制改正大綱のスケジュール
では、自動車税の見直しはいつから具体化するのでしょうか。政府の税制調査会および与党税制改正大綱では、カーボンニュートラル達成を見据えた中長期的なロードマップの中で「2020年代後半から2030年代初頭にかけた段階的移行」を視野に議論を重ねています。
現行のエコカー減税や環境性能割の特例措置が段階的に整理される中で、保有時の課税をスリム化しつつ、走行に応じた負担をどう組み合わせるかの制度設計が現在も水面下で調整されています。地方自治体の貴重な財源となっている地方税収をどう代替するかという難題も絡んでおり、一朝一夕に新税制へ切り替わるわけではありません。当面は数年ごとの税制改正において、減税特例の延長や基準の見直しという形で微修正が繰り返される見通しです。
軽自動車税の増税リスクと車検費用の最新動向
抜本見直しの波は、庶民の足である軽自動車や日々の維持費にも波及しています。
現在、軽自動車税(自家用乗用)は年額10,800円と登録車に比べて低く抑えられていますが、政府・総務省サイドには「小型普通車との性能差が縮小している」として軽自動車税の増税・格差是正を求める声が根強く残っています。仮に税制一本化の中で軽自動車の優遇枠が縮小されれば、地方経済へのマイナス影響は避けられません。
一方、車検時に支払う「車検費用(法定費用)の減税最新情報」に目を向けると、重量税の当分間税率撤廃を求める世論はあるものの、直近で大幅な法定費用の減額が決まった事実はありません。むしろ、先進安全技術の搭載義務化に伴う「OBD検査(電子的な車載診断)」の導入手数料などが加算されており、車検総額の実質負担は高止まり傾向にあります。
【自動車 税 廃止】に関するよくある質問(FAQ)
Q1:来年から自動車税を払わなくてよくなりますか?
A1:いいえ、来年すぐに自動車税が廃止されることはありません。現在議論されているのは中長期的な税制全体の再編であり、既存の税制区分に基づく納付義務は今後も継続します。
Q2:走行距離課税が導入されたら、地方在住者はどうなりますか?
A2:通勤や買い物で走行距離が長くなる地方ドライバーほど税負担が急増する恐れがあります。そのため、地方自治体や国会内からも強い反対意見が出ており、一律導入ではなく地方控除や激変緩和措置が検討課題となっています。
Q3:なぜガソリン税の二重課税は廃止されないのですか?
A3:ガソリン税に消費税が課される「タックス・オン・タックス」は長年批判されていますが、国や地方にとって年間数兆円に上る安定財源となっており、代替財源の確保が難航しているため廃止が見送られ続けています。
まとめ|今後の税制議論の行方とドライバーが備えるべきポイント
「自動車税の廃止」というキーワードの裏側にある本質は、単なる手放しの減税ではなく、「EV時代における巨額税収の再配分システム構築」に他なりません。旧来の排気量ベース課税から出力や走行距離ベース課税への移行が進む過程で、保有コストが下がる代わりに利用コストが跳ね上がるリスクも潜んでいます。
自動車はもはや贅沢品ではなく、日々の暮らしと地域社会を支える不可欠なインフラです。形を変えたステルス増税に終わらせないためにも、ドライバー一人ひとりが年末の税制改正大綱の議論に注視し、理不尽な多重課税の是正を注視していく必要があります。 (出典: 自動車 税 廃止(Yahoo!ニュース))

毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
