領収書の書き方見本とインボイス新常識|宛名・但し書きの落とし穴
取引の証拠として日常的に交わされる領収書ですが、2023年10月に導入されたインボイス制度(適格請求書等保存方式)以降、その記載ルールと経務処理の現場は劇的な変革を迎えました。かつて通用していた「上様」や「お品代」といった慣習的な記載は、税務調査や仕入税額控除の現場において致命的な否認リスクを孕む時代となっています。
個人事業主から大企業の財務担当者まで、知っておくべき領収書の正しい書き方、法的要件、そして見落としがちな税務の落とし穴を、実務現場の一次情報と最新データを交えて徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:インボイス制度下では「登録番号」や「税率ごとの対価と消費税額」の明記がない手書き領収書は仕入税額控除の対象外となる。
- 要点2:「上様」「お品代」は税務否認の典型例であり、宛名は正式名称、但し書きは品目を具体的に特定する記載が義務的基準である。
- 要点3:電子領収書の発行により5万円以上の収入印紙(印紙税)は合法的に完全非課税化でき、電子帳簿保存法への準拠が業務効率化の鍵を握る。
【2026年最新版】インボイス対応領収書の書き方見本と必須記載項目
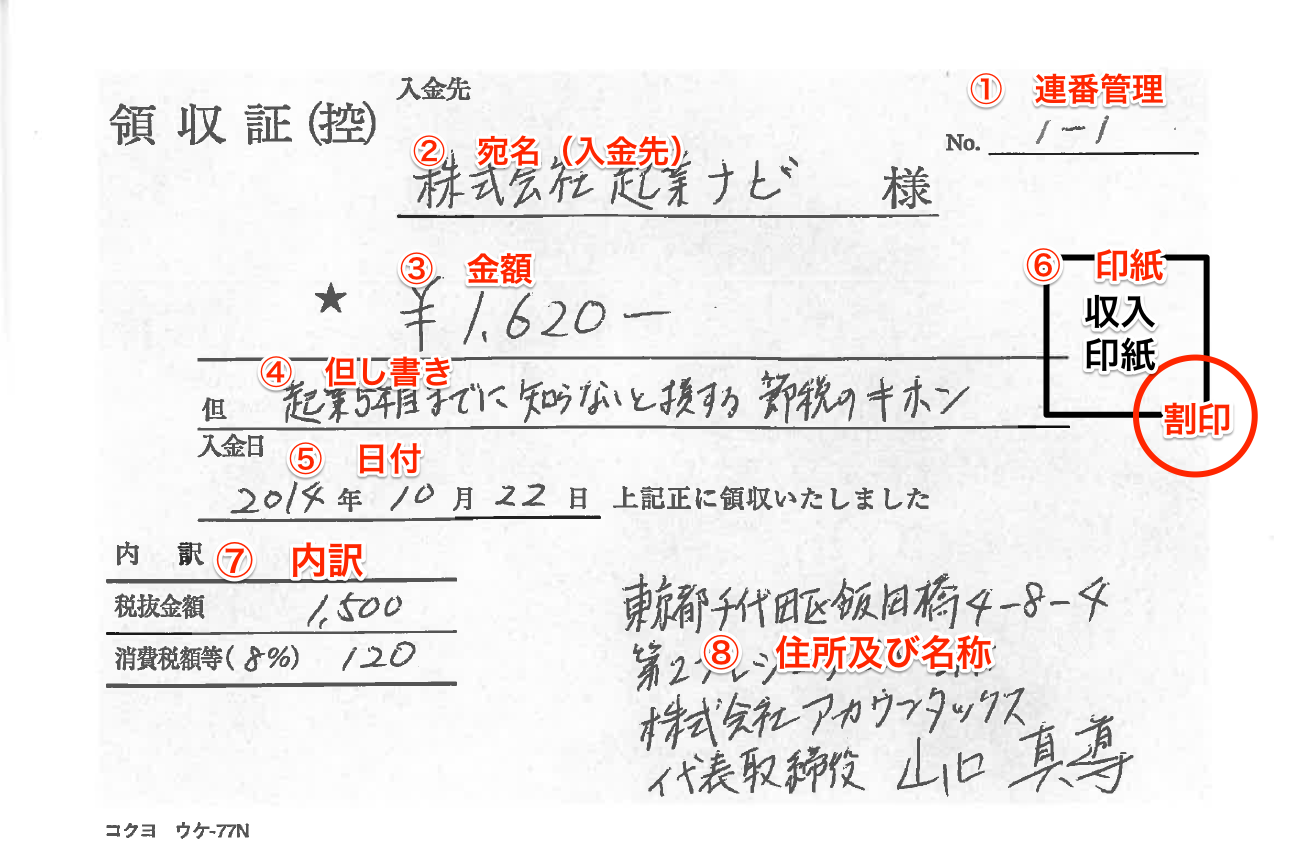
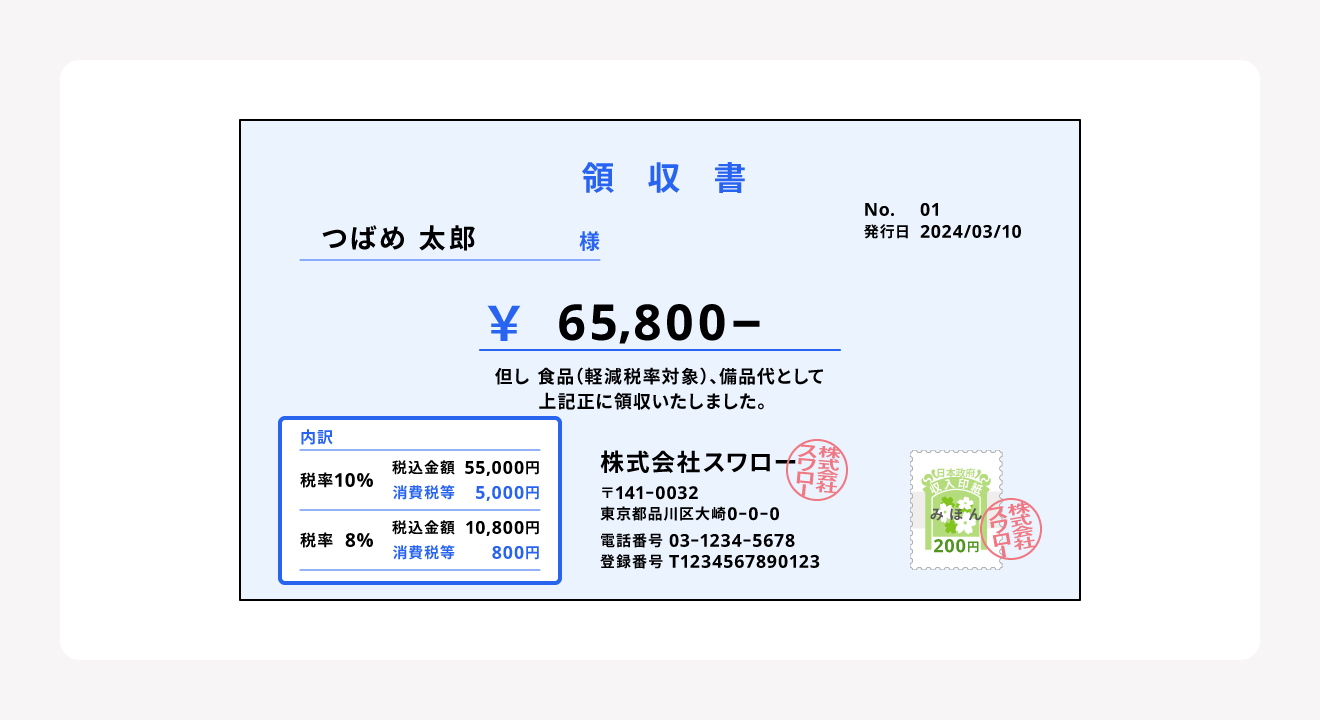
インボイス制度が完全に定着した現在、適格簡易請求書(レシート等)を含む領収書には、従来の区分記載請求書の項目に加え、厳格な法的記載が義務付けられています。記載漏れが1点でもあると、受取側が消費税の仕入税額控除を受けられず、重大な商取引トラブルへと発展しかねません。
日付:2026年4月15日
(上記正に領収いたしました)
・10%対象金額:¥110,000(うち消費税額:¥10,000)
・8%対象金額:¥0(うち消費税額:¥0)
200円貼付]
(割印)
〒100-0001 東京都千代田区千代田1-1-1
TEL: 03-1234-5678
登録番号:T1234567890123
[社印・認印]
日常の実務で領収書を一から自作するのは工数がかかるため、業務効率化の観点からも、国税庁のガイドラインに適合した領収書 テンプレート 無料ダウンロードサービス(Excel、Word、PDF形式)を活用し、あらかじめ自社の登録番号や社名をプリセットしておく運用が推奨されます。

宛名や但し書きのNG例と改ざん防止|意外と知らない落とし穴
「宛名は上様でいいですか?」「但し書きはお品代にしておきますね」――昭和から平成にかけて飲食業や小売業の店頭で繰り返されてきたこの光景は、現在では明確なリスク行為です。
税法上の基本として、領収書 宛名 正式名称での記載が原則です。法人であれば「株式会社」「合同会社」を省略(株や(同)と略記)せず、「株式会社〇〇商事 御中」と記す必要があります。小売業、飲食業、タクシー業などの特定事業者に限り「宛名なし」の適格簡易請求書発行が認められていますが、受取側が一般企業の経費精算に回す場合、社内規程によって「宛名のないものは精算不可」と厳格に運用しているケースが大半です。
さらにトラブルが頻発するのが、領収書 但し書き 書き方の曖昧さです。「お品代」「ご飲食代」「お代金として」といった具体性に欠ける表現は、税務調査において使途不明金や私的流用を疑われる最大の要因となります。「書籍代(『最新DX事例集』)」「クライアントとの会食代(3名・プロジェクト打ち合わせ)」のように、第三者が客観的に事業関連性を確認できるレベルまで品目をブレイクダウンして記載しなければなりません。
金額の改ざんトラブルを防止する手法も確立されています。領収書 金額 書き方 改ざん防止の基本は以下の3原則です。
- 金額の先頭に「¥」や「金」を隙間なく配置する(頭に数字を書き足せないようにする)。
- 3桁ごとにカンマ(,)を必ず打つ。
- 末尾に「-」や「※」「也」を書き添え、桁の追加を防ぐ。
アラビア数字で「¥1,000,000-」と記載するか、手書きの漢数字を用いる場合は「壱、弐、参、拾」といった大字(だいじ)を使用するのが、偽造・変造に対する法的な自己防衛策です。
【実態検証】経理担当者と個人事業主が直面する現場のリアルな摩擦
制度改定から時間が経過したものの、経理現場と現場スタッフ・個人事業主の間には依然として温度差が存在します。大手情報通信会社で経理統括を務める現役担当者は、現場の取材に対して次のように語っています。
「営業社員が地方出張で受け取った手書きの領収書に、登録番号が抜けていたり、但し書きが『お品代』だったりする事例が毎月数十件発生します。取引先に再発行を依頼する手間だけで、月間数十時間の工数が奪われているのが現場の悲鳴です」(東証プライム上場企業・財務部シニアマネージャー)
特にフリーランスや個人事業主 領収書 書き方において、免税事業者から課税事業者に転換したばかりの層によるミスが目立ちます。適格請求書発行事業者の登録番号(Tから始まる13桁の半角英数字)を記載していなかったり、端数処理の計算(消費税額の端数処理は1つの適格請求書につき税率ごとに1回のみ)を誤って各品目ごとに端数処理してしまったりする事例です。
現場の実態調査からは、「手書きの領収書をわざわざもらうよりも、品目明細と登録番号が印字されたレジのレシートの方が、経理処理としては遥かに信憑性が高く歓迎される」という、旧来の常識を覆す逆転現象が定着している実態が浮き彫りになっています。
レシートと手書き領収書の違い|法的位置づけと税務上の優劣比較
多くのビジネスパーソンが「手書きの領収書の方がレシートより格上であり、経費として通りやすい」と誤解しています。しかし、レシート 領収書 違い 経費精算という観点から法制度を比較検証すると、むしろ逆であることが明白になります。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 購入品目の客観性 | レジ印字で全品名・単価・日時・秒単位まで完全記録 | 「お品代」など手書きで品目省略が頻発 | レシートが圧倒的に優位(税務調査で否認されにくい) |
| インボイス対応度 | 適格請求書 インボイス 登録番号と税率別税額を自動計算 | 手書き記入のため転記ミスや計算ミスのリスク残存 | 手書き領収書は人的ミスによる無効化リスクが高い |
| 印紙税の課税義務 | 収入印紙 貼付 5万円以上(税抜基準)で200円課税 | 紙発行である限りレシート・手書き問わず同額課税 | 電子交付へ移行すれば両者ともに非課税化が可能 |
| 宛名の有無 | 簡易インボイス対象事業者は宛名なしで法的に有効 | 「上様」は受取拒否や税務否認の直接要因 | 宛名のない詳細レシートの方が「上様領収書」より安全 |
レシートは品目が1点ずつシステム印字されるため、業務に関係のない私的購入(タバコ、私的雑誌、日用品など)が混在していないかを証明する強力なエビデンスとなります。税務署の調査官が最も警戒するのは「実態の隠蔽」であり、品目をあやふやにした手書き領収書よりも、ありのままが記録されたレシートの方が信頼性は格段に高いのです。
一般に知られていない盲点と法的誤解|印紙税・ハンコ・民法規定
領収書を取り巻くルールには、長年信じ込まれてきた迷信や、法改正によって様変わりした盲点が多数存在します。
盲点1:税抜5万円の判定と収入印紙の貼り忘れペナルティ
売上代金に係る受取書において、収入印紙を貼るかどうかの境界線は「受取金額が税抜5万円以上」です。ここで重要なのは、領収書内に「消費税額等」が明確に区分記載されているか、あるいは「税抜価格」が明記されている場合に限り、税抜金額で判定できるという点です。
例えば「税込54,000円(うち消費税4,909円)」と明記されていれば、税抜金額は49,091円となるため印紙は不要です。しかし、消費税の内訳を書かずに単に「54,000円」とだけ書いた場合、額面全額が対象とみなされ、200円の収入印紙を貼る義務が発生します。貼り忘れた場合、印紙税法違反として元の印紙税額の3倍に相当する過怠税(この場合は600円)が課されるため、内訳の書き分けは極めて重要です。
盲点2:領収書の印鑑に法的な効力はあるのか?
「ハンコがない領収書は無効」というのも法的には誤解です。領収書 印鑑 割印 認印について、日本の商法や税法上、印鑑の押印は必須要件ではありません。社印や認印が押されていなくても、必要な法定要件が揃っていれば領収書としての法的効力は完全に成立します。
押印が定着している理由は、あくまで偽造を防ぎ「発行元の正当な意思表示である」と相手に安心感を与えるための商慣習に過ぎません。なお、収入印紙に施す「消印(一般に割印と呼ばれるもの)」は、印紙の再利用を防止するために印紙税法で義務付けられており、こちらは印鑑または署名で確実に消印しなければなりません。
盲点3:領収書の発行義務と再発行トラブル
買い手側から「領収書をください」と言われた場合、売り手側はそれを拒否できません。これは領収書 発行義務 法律 民法486条に「弁済をする者は、弁済と引換えに、受取証書の交付を請求することができる」と定められているためです。代金を支払う行為と受取証書(領収書)を渡す行為は「同時履行の関係」にあります。
一方で、領収書 再発行 手続きに関しては民法上の義務はありません。一度発行した後に「紛失したからもう1枚ほしい」と要求された場合、二重発行による不正経費計上や詐欺への加担を防ぐため、企業側は再発行を断る法的な正当性があります。やむを得ず応じる場合であっても、「再発行」と赤字で大きく明記し、初回発行時の管理番号を記載するなどの厳格なリスク管理が必須です。
【プロの結論】デジタル化時代のガバナンスと発行形態の判断基準
ペーパーレス化と内部統制の観点から、企業が選ぶべき発行チャネルは完全に分岐しています。判断の基準となるのは電子領収書 電子帳簿保存法への対応適性です。
電子発行・デジタル領収書を採用すべき組織・事業者
- 月間の取引件数が多く、印紙税コストを削減したい企業:PDFやメール添付、Web画面経由で交付される電子領収書は、印紙税法第2条に定める「文書」に該当しないため、金額に関わらず印紙税が1円もかかりません。年間数万件の決済を行う企業であれば、これだけで数百万円規模のコスト削減が実現します。
- リモートワーク環境を整備し、経費精算の工数を半減させたい組織:電子帳簿保存法のスキャナ保存要件や電子取引要件に準拠したクラウド経費精算システムを導入できる場合、紙原本のファイリングや郵送コストは完全にゼロになります。
紙の手書き領収書を維持せざるを得ない・慎重になるべきケース
- 高齢層顧客や小規模事業主との対面現金決済がメインの業態:ITインフラへのアクセスが限られる現場では、民法486条に基づく同時履行の要求に対してその場で手書き領収書を発行する体制を撤廃することは困難です。
- システム導入・運用管理の内部統制コストが割に合わない超小規模事業者:月数件の領収書発行のために高額なクラウドシステムを導入することは本末転倒です。適格請求書の法定項目を満たした既成の複写式領収書用紙を正しく運用する方が、財務的な合理性を保てます。
【領収 書 の 書き方 見本】に関するよくある質問(FAQ)
Q1:クレジットカード払いの時も手書きの領収書を発行する必要がありますか?
A1:原則として発行義務はありません。クレジットカード決済は代金の「信用取引(後払い)」であり、その場で金銭の授受が行われていないためです。どうしても相手方の要望で発行する場合は、金銭授受の事実がないことを示すため「クレジットカード利用」と必ず但し書きに明記してください。この記載があれば、5万円以上であっても印紙税は非課税となります。
Q2:免税事業者は領収書に消費税を書いてはいけないのですか?
A2:免税事業者であっても仕入れ等で消費税を負担しているため、消費税相当額を含めた総額で請求・受領すること自体は違法ではありません。ただし、インボイス発行事業者ではないため「適格請求書」としての登録番号は記載できず、受取側は一定の経過措置(2026年9月までは80%控除等)を除き、原則として仕入税額控除が制限されます。
Q3:インボイス対応の手書き領収書で、消費税額の計算を間違えた場合は訂正印で修正できますか?
A3:二重線と訂正印による修正は法的に無効ではありませんが、税務リスクおよび商取引上のマナーの観点から推奨されません。金額や消費税額の訂正がある領収書は改ざんを疑われる原因になります。誤記があった場合は必ず破棄(複写式の場合は「無効」と書いて全片を保管)し、最初から新しく書き直すのが鉄則です。
まとめ:今後の動向と失敗しないための判断基準
領収書の書き方は、もはや単なる「ビジネスマナー」の領域を超え、企業の税務防衛とキャッシュフローに直結する「コンプライアンスの最前線」へと位置づけが変わりました。慣習にとらわれた「上様」「お品代」を即刻廃止し、正式名称での記載と取引実態の明示を徹底することが、自身と取引先双方の事業価値を守る唯一の手段です。
さらに今後は、Peppol(ペポル)等の国際規格に準拠したデジタルインボイスの普及により、領収書そのものがデータとして自動照合される時代へと不可逆的に進んでいきます。最新の法的要件を正確に理解した上で、自社の事業形態に最適なツールや運用基準を選択してください。 (出典: 領収 書 の 書き方 見本(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
