資産とは?財産や負債との違いから2026年最新の形成術まで徹底解説
日々のニュースや家計の見直しで頻繁に目にする「資産」という言葉。直感的にはお金や家などのプラスの持ち物をイメージしがちですが、いざ「財産や負債とどう違うのか」「純資産とは何なのか」と問われると、正確に答えられる人は決して多くありません。
新NISAの定着や金利上昇局面への突入など、2026年の日本を取り巻く経済環境は激変しています。資産の本質を正しく理解し、自らの家計やビジネスの立ち位置を客観的に把握できるかどうかで、将来のゆとりには大きな差が生まれます。今回は会計上の基本定義から初心者が押さえるべき実践ノウハウまで、余すところなく紐解いていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:資産とは「将来的に収益や経済的価値をもたらす資源」であり、借金を含む総額を指す。
- 要点2:純資産は「総資産から負債を差し引いた本当の自己資金」で、財政健全度を測る絶対的指標。
- 要点3:2026年の資産形成では、物価高や金利上昇に対応した金融資産と実物資産のバランスが勝敗を分ける。
【基礎知識】「資産」と「財産」「負債」の決定的な違いとは?
日常会話では混同されがちな「資産」「財産」「負債」ですが、経済や会計の世界では明確な境界線が存在します。まず財産と資産の違いについて整理すると、財産は「個人や法人が所有する金銭・土地・物品などの総称」であり、法的な権利関係や主観的な価値も含みます。形見の品やペットのように、金銭的な換金性が低くても所有者にとって価値があるものも財産に含まれます。
対して「資産」は、将来にわたってプラスの経済的キャッシュフローを生み出す、または換金できる資源に限定されます。そして、最も注意が必要なのが資産と負債の違いです。負債とは住宅ローンやクレジットカードの未払金、借入金など「将来返済すべき義務(マイナスの財産)」を指します。ポイントは、会計上の「総資産」には負債によって調達した現金や不動産もそのまま計上されるという点です。3,000万円のフルローンで購入したマイホームは、資産3,000万円であると同時に負債3,000万円を抱えている状態を意味します。
【貸借対照表をわかりやすく】バランスシート「資産の部」の基本構造
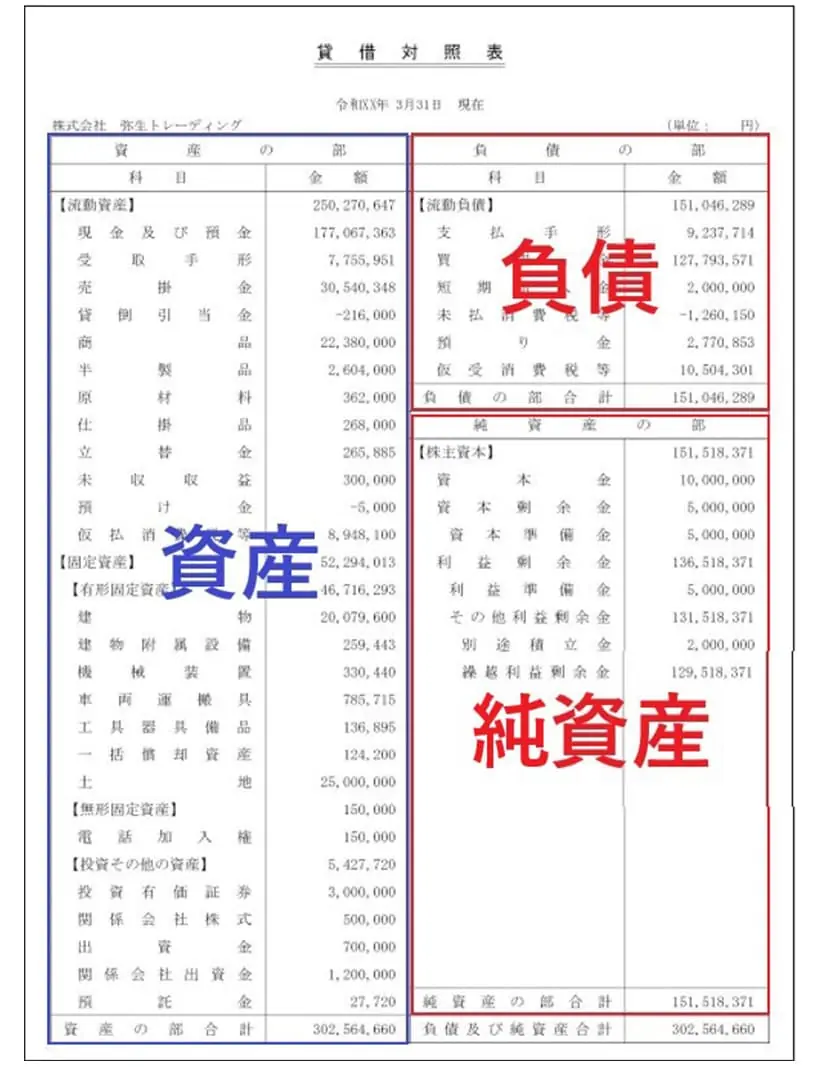
企業の財務状況や個人の家計健全度を把握する際、欠かせないのが貸借対照表(バランスシート)です。専門用語が多く敬遠されがちですが、構造は極めてシンプルです。貸借対照表をわかりやすく図解すると、左側に「資産の部」、右側に「負債の部」と「純資産の部」が左右対称に並び、両者の合計額が必ず一致(バランス)します。
バランスシートの資産の部は、企業や個人が「集めてきたお金をどのような形で運用・保有しているか」を示しています。右側の負債(他人のお金)と純資産(自分のお金)を使って調達した元手が、左側の預金、売掛金、設備、商品在庫といった具体的な資産に形を変えているわけです。左側の上段には現金化しやすいものが並び、下に行くほど現金化に時間がかかる資産が配置されるルールになっています。
【分類と特徴】流動資産・固定資産・繰延資産の役割と有形・無形の差
資産は換金スピードや保有目的に応じて大きく3つに分類されます。この流動資産・固定資産・繰延資産の区分を把握することは、財務の安全性をチェックする第一歩です。
流動資産は、1年以内に現金化できる資産(現預金、売掛金、有価証券など)を指し、日々の支払いに耐えうる体力を表します。一方、固定資産は1年を超えて長期的に利用・保有する資産であり、さらに有形固定資産と無形固定資産に枝分かれします。建物、土地、機械設備などの物理的な実体があるものが有形固定資産、特許権、商標権、ソフトウェア、のれん(企業買収時のブランド価値など)といった物理的実体のないものが無形固定資産です。
繰延資産は少し特殊で、会社設立費用や開発費のように、すでに費用を支払ったものの効果が将来にわたって及ぶため、便宜上「資産」として計上し複数年に分けて償却する項目です。個人家計に置き換えるなら、スキルアップのために支払った高額な資格スクール受講費のような位置づけといえます。
【徹底比較】金融資産と実物資産の強み・弱みと資産価値の算出方法
私たちが保有・運用できる資産は、性質面から「金融資産」と「実物資産」の2つに大別されます。金融資産と実物資産の比較において、最大の違いは「流動性」と「インフレ耐性」です。
現金、株式、投資信託、債券などの金融資産は、瞬時に換金できる高い流動性を持ち、保管コストもほとんどかかりません。しかし、急激な物価上昇(インフレ)が起きると貨幣価値が目減りする弱点があります。一方、不動産、ゴールド(金)、高級時計、絵画といった実物資産は、それ自体に固有の利用価値や希少性があるためインフレに強い反面、売却に日数を要し、固定資産税や維持管理費用が発生します。
適正な保有判断を行うには資産価値の算出方法も欠かせません。金融資産であれば市場価格(時価)で日々評価されますが、不動産や事業資産の場合は「原価法(再調達原価から減価償却を引く)」「取引事例比較法(周辺の類似取引から算出)」「収益還元法(将来生み出す家賃等の純利益を現在価値に割り引く)」などの手法を用いて精緻に割り出します。
【違いを整理】「純資産」と「総資産」の差と正しい計算式
経済ニュースや富裕層ランキングで頻出する「資産1億円」という表現には、大きな落とし穴があります。それが純資産と総資産の違いです。総資産とは、前述の通り借金(負債)を含めたすべての保有資産の合計値を指します。対して純資産は、返済義務が一切ない真の自己資本を意味します。
ここで押さえておきたい純資産の計算方法は至って明快です。
【純資産 = 総資産 - 負債】
例えば、5,000万円のマンション(総資産)を保有していても、住宅ローンの残債が4,500万円(負債)ある場合、純資産はわずか500万円です。逆に、総資産が3,000万円でも負債がゼロであれば、純資産は3,000万円となります。どちらが財務的に強靭かは一目瞭然です。資産規模の大きさだけに惑わされず、純資産の厚みに着目することが、家計管理でも企業分析でも極めて重要になります。
【2026年最新】初心者におすすめしたい失敗しない賢い資産形成術
長引くインフレと金利のある世界が定着した2026年、預金口座に現金を放置するだけでは実質的な資産価値が目減りし続けます。これから一歩を踏み出す資産形成の初心者におすすめしたいアプローチは、極めて王道かつシステマティックな仕組みづくりです。
まず取り組むべきは「生活防衛資金」の確保です。生活費の半年〜1年分を流動性の高い普通預金に残したうえで、残りの余剰資金を新NISAなどの非課税口座を通じて「全世界株式(オルカン)」や「S&P500」といった低コストのインデックス投資信託へ毎月自動積立していきます。これが2026年最新の資産運用における最も手堅いベースキャンプとなります。
さらに資産規模が拡大してきた段階で、金(ゴールド)ETFや優良なJ-REIT、個人向け国債などをトッピングし、リスク分散を図るのが賢明です。派手な短期トレードやレバレッジ取引に手を出さず、「長期・積立・分散」を徹底して純資産を複利で育てていく姿勢が、将来の経済的自由を確実に引き寄せます。
【資産 と は】に関するよくある質問(FAQ)
Q1:自分が住んでいるマイホームや自家用車は「資産」と呼べますか?
A1:会計上は「固定資産」に分類されますが、キャッシュフローの観点では注意が必要です。住宅ローンや維持費、税金などで毎月お金が出ていくマイホームや価値が急速に落ちる車は、個人の生活設計上「負債的性質を持つ資産」になりがちです。売却時の想定価格からローン残高を差し引いたプラス分のみが純資産として機能します。
Q2:なぜ「繰延資産」はお金でも物でもないのに資産として扱われるのですか?
A2:支払った費用の恩恵が数年にわたって継続する場合、支払った年に全額費用計上するとその年の業績が極端に悪化してしまいます。正しい経営成績を反映させるため、一時的に資産の部に留め置き、複数年にわたって少しずつ費用化(償却)していく会計上のルールがあるためです。
Q3:少額から資産形成を始める場合、何から手をつけるのが一番安全ですか?
A3:まずは固定費(スマホ代、保険、不要なサブスク)の削減で投資原資を作り、新NISAのつみたて投資枠を使って月々1,000円〜1万円程度の低コスト投信から始めるのが王道です。ポイント投資などで市場の値動きに慣れていくのも挫折を防ぐ有効なステップです。
まとめ:正しい資産の知識を身につけ将来の選択肢を広げよう
資産とは、単なる通帳の数字や所有物ではなく、「将来の暮らしや事業を支え、新たな価値を生み出す力そのもの」です。見かけの総資産や借金に依存した見栄に惑わされることなく、真の価値である「純資産」をコツコツと積み上げていく視点が欠かせません。
流動資産と固定資産のバランス、金融資産と実物資産の組み合わせを意識しながら、自らのライフプランに沿ったポートフォリオを構築していくこと。正しい知識を武器に、2026年からの資産形成を確かな一歩から進めていきましょう。 (出典: 資産 と は(Yahoo!ニュース))


毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
